
1.25%分红险的精算内里:保底降50bp,客户长期收益缩水多少?
我们业内最近都在传一件事:分红险的保证利率,正在从1.75%一路压到1.25%。2026年2月,中英人寿率先发布了预定利率1.25%的分红险,市面上同类产品也陆续跟进(来源:新华网、财联社)。
不少客户的第一反应是:保底收益又降了,是不是亏了?我今天先把结论放在前面——保证利率降50个基点(bp),客户长期综合收益的实际缩水,大概只有15个bp左右;而且因为分红空间的同步释放,低保证产品未必是坏事。
表面看:客户看到什么?
客户手里拿到的那张计划书,最扎眼的变化有两个。
第一,保证利率从1.75%降到1.25%。这是写在合同里、白纸黑字的那部分收益,客户看得见、摸得着,也最敏感。
第二,演示利率上限从3.9%降到3.5%。2026年4月起,分红险利差演示利率的上限正式下调(来源:新华网、人民网)。计划书上那根漂亮的上行曲线,斜率又缓了一档。
这两条叠加,客户的直觉是”两头都在缩水”。但这里藏着一个我们业内才清楚的细节:保证利率和演示利率,是两个性质完全不同的东西——一个是承诺,一个是假设。把两个混在一起看,就会得出错误的结论。
精算看:底层怎么运作?
分红险的收益结构,本质是两段式:保证部分 + 浮动分红。
保证部分由预定利率决定。预定利率是保险公司给客户定价时锁定的利率锚,也是公司负债端的刚性成本——这部分收益,无论公司投资好坏,都必须给。
浮动分红来自”三差”:利差(实际投资收益高于预定利率的部分)、死差、费差。其中利差是绝对大头。按《分红保险精算规定》(保监发〔2015〕93号),保险公司分配给保单持有人的盈余比例,不得低于70%。
现在关键来了:预定利率一旦下调,会发生两件方向相反的事。
其一,客户的保证收益减少。1.75%降到1.25%,少了50bp,这是确定性的损失。
其二,公司的利差空间扩大。因为利差 = 实际投资收益率 − 预定利率,预定利率越低,同样的投资收益率下,利差反而越大。而扩大的这部分利差,有70%会以红利的形式回流给客户。
所以”保证降了”不是故事的终点,只是上半场;下半场是”分红空间升了”。
数值看:同样参数下差多少?
空谈逻辑不如直接算账。我们设一个标准案例:40岁男性,年缴10万元,连缴5年,总保费50万元,持有到60岁(20年)。
第一笔账:保证部分。保证部分大致按预定利率复利滚动(简化口径):
1.75%保证:50万 × (1.0175)^20 ≈ 70.7万元
1.25%保证:50万 × (1.0125)^20 ≈ 64.1万元
保证部分差出约6.6万元。这是客户确定少拿的钱,得认。
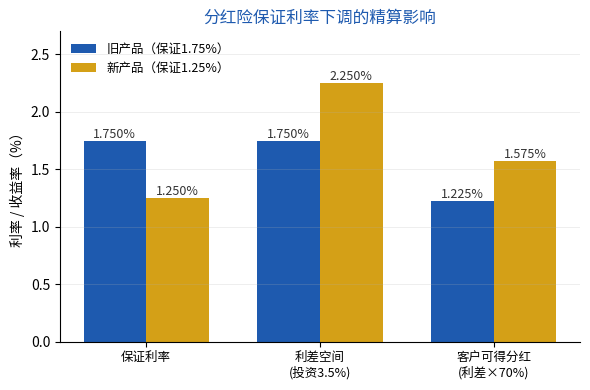
第二笔账:分红部分。假设公司长期总投资收益率3.5%(参考:2025年寿险业总投资收益率4.6%、上市险企净投资收益率均值3.3%,我们取中间偏保守的3.5%)。
1.75%产品:利差 = 3.5% − 1.75% = 1.75%,客户可得分红 ≈ 1.75% × 70% = 1.225%
1.25%产品:利差 = 3.5% − 1.25% = 2.25%,客户可得分红 ≈ 2.25% × 70% = 1.575%
分红部分,新产品每年反而多出0.35%(35bp)。
第三笔账:净影响。把两边合起来:保证少50bp,分红多35bp,客户的长期综合收益净缩水大约只有15bp。
这就是”低保证+高浮动”的底层逻辑——账面上保底降得凶,实际总收益降得温和。而且还有一层隐藏红利:保证利率降低后,公司负债端的刚性成本下降,利差损风险缓解,更敢于、也更有能力去配置长期权益资产。长期看,总投资收益率的天花板反而可能抬高。工商银行北京某网点客户经理就透露,该行代销的一款分红险去年分红实现率超过100%(来源:21经济网、中国证券报)。
| 对比维度 | 旧产品(保证1.75%) | 新产品(保证1.25%) | 客户实际影响 |
|---|---|---|---|
| 保证利率 | 1.75% | 1.25% | 保证收益 −50bp |
| 演示利率上限 | 3.9% | 3.5% | 演示口径 −40bp |
| 利差空间(投资3.5%) | 1.75% | 2.25% | 扩大 +50bp |
| 客户可得分红(×70%) | 1.225% | 1.575% | 分红 +35bp |
| 长期综合收益净影响 | — | 约 −15bp | |
选购建议
看清了底层逻辑,选购就简单了。按客户类型给五条实在建议:
1. 极度厌恶波动、只看保证的客户——低保证分红险确实不适合。建议对比普通型增额终身寿(预定利率上限2.0%)这类高保证产品,把”白纸黑字”的部分拉满。
2. 能接受浮动、看重长期空间的客户——低保证分红险反而更合适。利差空间大、负债成本低,长期IRR的上限更高。
3. 在意公司实力的客户——买分红险,本质是”买公司”。重点看三条:总投资收益率、偿付能力充足率、分红实现率历史,而不是盯着那零点几个百分点的保证利率。
4. 短期要用钱、流动性敏感的客户——两类都不适合。分红险是长期产品,早期退保现金价值折损大,别拿短期资金硬上。
5. 想对冲利率下行、又不想全压权益的客户——分红险的”保证+浮动”结构,恰好是存款和权益之间的合理配置,尤其适合当前10年期国债收益率约1.8%的低利率环境。
一句话收尾:保证利率1.25%不是”坑”,是行业从”高保证+低浮动”转向”低保证+高浮动”的必然一步。保证降50bp,客户长期净影响约15bp,因为扩大的利差里有70%会回流。低保证时代,买分红险就是买公司的长期投资能力——这个认知,比纠结那50个bp值钱得多。