
职业年金和企业年金都按12%缴,退休后的钱差在哪:个人账户归属才是关键
同样是从工资里扣一笔养老钱,机关事业单位的人和国企职工,看似缴的都是”单位8%+个人4%”、加起来12%。但等到离职换工作、或者退休领钱的那一天,两笔钱落到自己账户里的,其实完全不是一回事。
差别不在缴费比例,而在”单位缴的那8%到底归不归你”。这个细节,很多人工作了一辈子都没搞清楚。
同样条件,先算一笔账
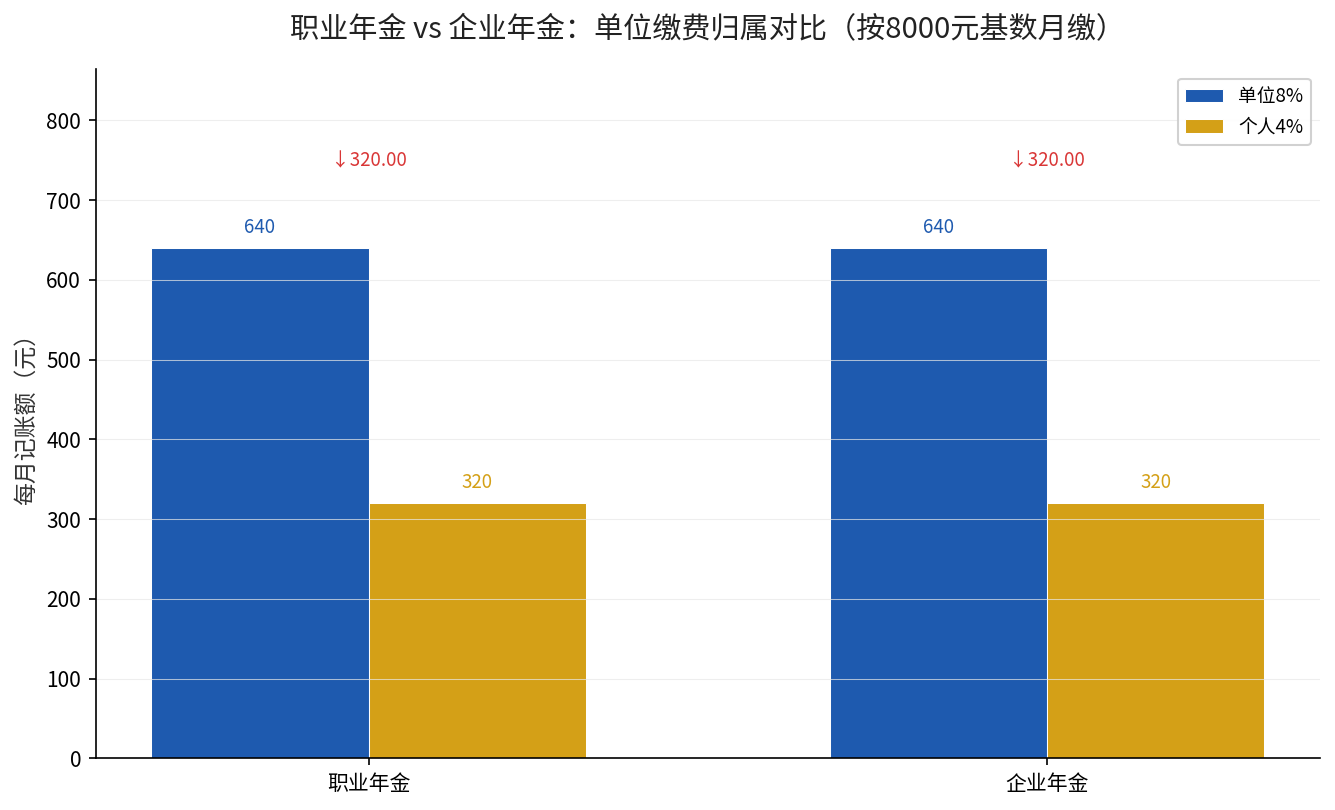
老赵是某机关单位的工作人员,每月缴费工资基数是8000元。按规定,单位每月按工资总额的8%缴职业年金,也就是640元;他个人按本人缴费工资的4%缴,也就是320元,加起来960元。
老钱的岳父在本地一家国企,也参加了企业年金,缴费工资基数同样是8000元。企业按规定缴8%、他自己缴4%,一个月也是960元进年金账户。
表面看,两个人都交了960元,比例一模一样。可关键区别,藏在账户的”所有权”上。
拆开差距:单位缴的那8%,命运完全不同
职业年金这边,规则很干脆。根据《机关事业单位职业年金办法》(国办发〔2015〕18号,国务院办公厅2015年3月27日印发),单位缴费按个人缴费基数的8%、个人缴费按4%计入本人职业年金个人账户——也就是说,单位缴的8%和个人缴的4%,全部、立即归个人所有,没有任何附加条件。
企业年金这边,就不一定了。根据《企业年金办法》(人力资源社会保障部、财政部令第36号,自2018年2月1日起施行),企业缴费虽然也进个人账户,但企业”可以与职工约定”企业缴费及其投资收益自始归职工个人,也可以约定随着工作年限增加逐步归职工个人,完全归属的期限最长不超过8年。
换句话说:职业年金的12%,落袋即安;企业年金的12%里,单位那8%可能挂着”服务年限”这个条件。如果你在归属期未满前离职,那部分企业缴费和它的收益,可能就带不走了。
| 对比项 | 职业年金(机关事业单位) | 企业年金(企业) |
|---|---|---|
| 缴费比例 | 单位8% + 个人4% | 企业≤8% + 个人≤4%,合计≤12% |
| 单位缴费归属 | 全额计入个人账户,归个人 | 可约定归属条件,最长8年 |
| 是否强制 | 强制建立 | 企业自主建立 |
| 政策依据 | 国办发〔2015〕18号 | 人社部、财政部令第36号 |
这张表一看就明白:职业年金的”单位缴费归个人”是法定的、无条件的;企业年金的”企业缴费归个人”,则要看企业跟你签的年金方案怎么约定。同样是960元进账,一边是12%全额牢靠,一边的8%可能还挂在服务期上。
退休领钱,两边走的是同一条公式
真正到了退休领钱,两者的计算方式反倒一样。根据国办发〔2015〕18号,工作人员退休后按月领取职业年金待遇,可以选择按本人退休时对应的计发月数计发,发完为止;也可以一次性用于购买商业养老保险产品。
计发月数跟退休年龄直接挂钩:常见的是50岁退休计发195个月、55岁计发170个月、60岁计发139个月。企业年金的领取逻辑也基本一致,都是把个人账户里的钱,摊到退休后的月份里慢慢发。
决定你退休后每月拿多少年金的,核心还是那句老话——账户里累下了多少钱。而”账户里能累下多少”,恰恰取决于前面说的归属问题:职业年金是铁打的12%全额入账,企业年金则可能因为中途离职,少了企业那部分的积累。
这两根支柱的总盘子和收益账,我们之前对比过职业年金3.78万亿、企业年金4.21万亿的总盘子,这次我们把焦点收窄到“单位缴费归不归个人”这一个细节上。
结论:想清楚你在哪条跑道上
如果你在机关事业单位,职业年金这套规则对你是最友好的——12%全额入个人账户,国家强制建立,不存在归属期风险。这是你退休现金流里相当稳定的一块补充。
如果你在企业,关键动作是翻一翻本单位的企业年金方案,看清楚企业缴费的归属条款:是”自始归个人”,还是”按年限逐步归属、最长8年”。如果属于后者,而你又有离职打算,时间点就得算清楚——归属期未满之前走人,可能损失的就是企业缴的那块本金和收益。
想确认自己年金账户里到底有多少、归属状态如何,可以登录电子社保卡,在”企业年金/职业年金”服务里查个人账户明细。你缴费基数是多少、单位缴的比例是多少?查完这些数,我们才能帮你算清退休后到底能领多少。想知道自己的年金账户能抄到手多少,也可以在评论区留言养老金,我们来帮你算这笔账。