
职业年金退休后能领多少钱?同样条件30年缴费,算清这12%的差别
机关事业单位的朋友,工资条上有没有一项叫”职业年金”的扣款?很多人每个月看着那4%从工资里划走,心里犯嘀咕:这钱到底扣得值不值,退休后能拿回来多少?今天咱们就把这笔账一笔一笔算清楚。
延伸阅读:《职业年金12%全进个人账户,60岁和55岁退休每月能差多少?》。
延伸阅读:《职业年金缴满30年比15年多领多少?同一笔钱,差距翻了2倍》。
同样30年缴费,账户里到底攒了多少?
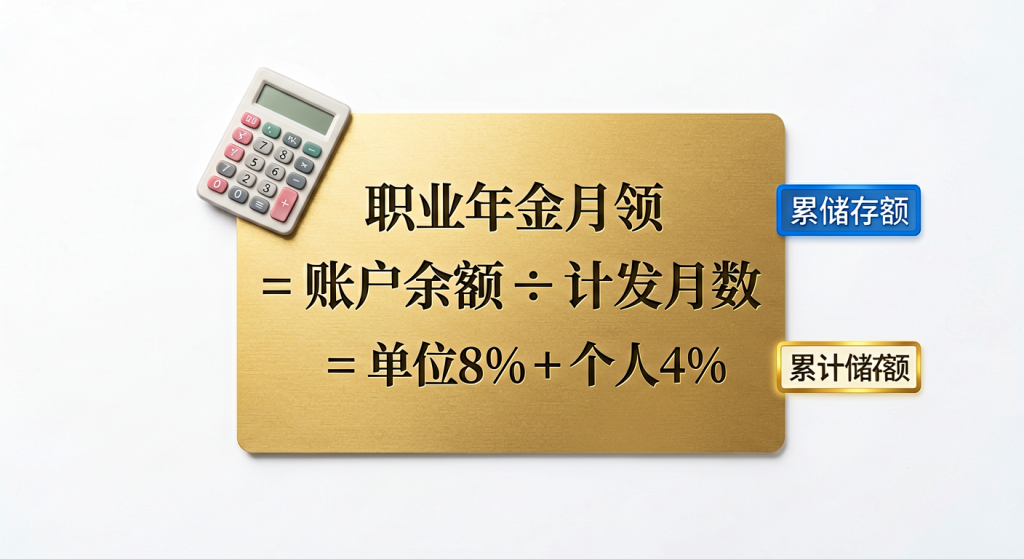
先看一个具体的人。假设老李是某事业单位在编人员,退休前月缴费工资基数稳定在8000元。按照《机关事业单位职业年金办法》(国办发〔2015〕18号),单位按本单位工资总额的8%缴费,个人按本人缴费工资的4%缴费,合计12%全部计入个人职业年金账户。
算下来,老李每个月账户里进账:8000元×12%=960元。其中单位出640元、个人出320元。一年就是11520元,30年(不考虑投资收益)本金就有34.56万元。注意,这是”你缴一份、单位缴两份”的结构——你个人只出了4%,账户里却记了12%,这就是职业年金最大的杠杆。
退休后每月能领多少?差距就藏在这个除数里
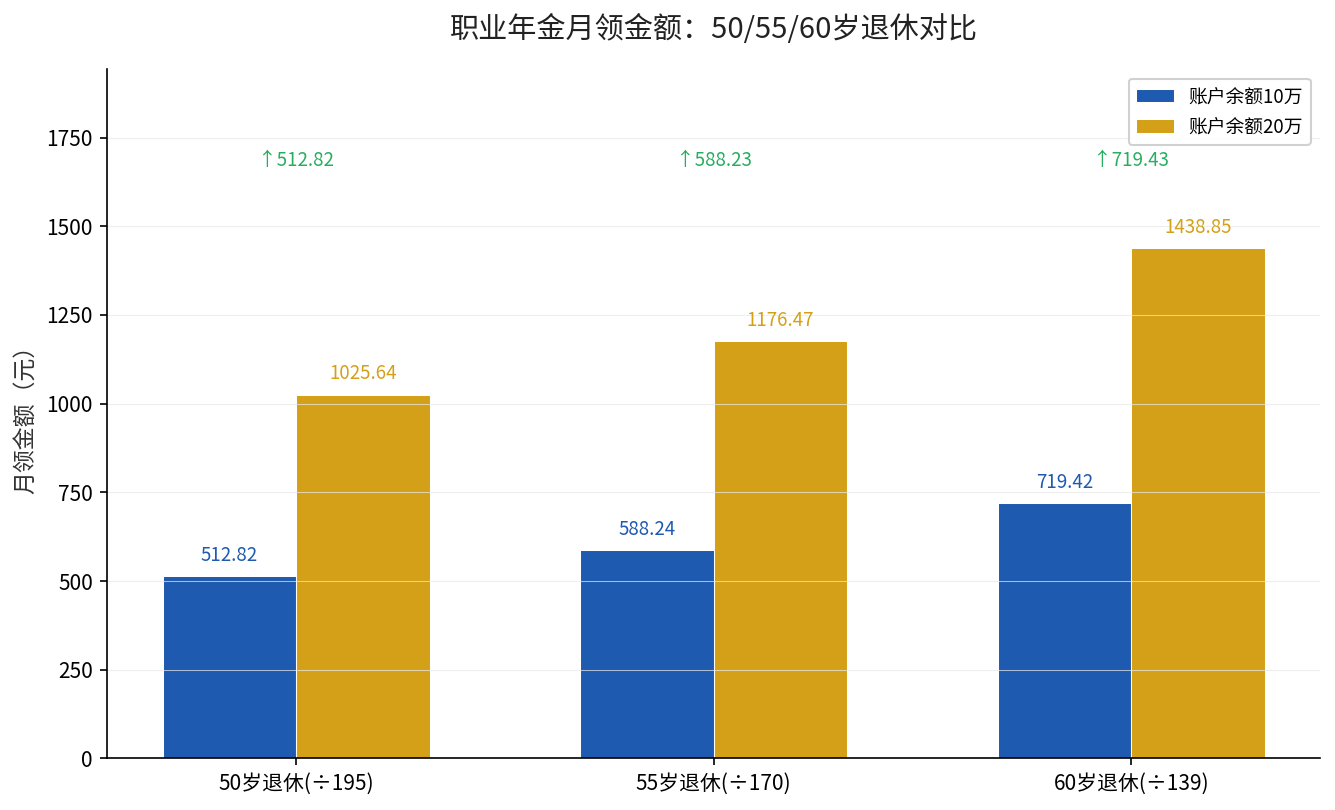
职业年金的领取规则很清晰:退休时用个人账户累计储存额,除以对应的计发月数,按月领取,直到账户领完为止。计发月数跟退休年龄直接挂钩——60岁退休按139个月、55岁退休按170个月、50岁退休按195个月(依据国发〔2005〕38号文件的个人账户养老金计发月数表)。
这里有个反直觉的地方:退休越晚,除数越小,每月领得反而越多。同样账户里有20万元,三个年龄领出来的月金额天差地别。
| 退休年龄 | 计发月数 | 账户20万月领额 | 账户30万月领额 |
|---|---|---|---|
| 50岁 | 195个月 | 约1026元 | 约1538元 |
| 55岁 | 170个月 | 约1176元 | 约1765元 |
| 60岁 | 139个月 | 约1439元 | 约2158元 |
看清楚了吗?同样是20万余额,60岁退休每月比50岁退休多领400多元。这不是鼓励你硬熬晚退,而是提醒你:退休年龄的选择,直接决定了职业年金”单价”的高低。
职业年金领完就没了?和基本养老金的区别必须分清
这是最容易被误解的一点。职业年金是”发完为止”的补充待遇——账户余额一旦领完,这部分待遇就停止了。它和基本养老金不一样:基本养老金在个人账户领完后,由统筹基金继续支付、发放终身;而职业年金账户见底就是真的不发了。
所以职业年金本质上是”有限的一笔钱”,不是终身领取的天花板。也正因如此,政策给了另一个选择:可以把职业年金账户余额一次性用于购买商业养老保险,按保单约定领取,从而获得终身领取的保障。不过这个选项一旦选定就难以变更,且目前多数地区尚未全面推开,大部分退休人员走的是”按月领、发完为止”的路子。
这笔账该怎么算?给你三条实在的建议
- 能缴就缴,别断。职业年金是你出4%、单位出8%的”半买半送”,中断缴费等于主动放弃了单位那8%的补充,纯粹不划算。
- 关注账户余额,别只看月领数。真正决定你领多久、领多少的,是退休那一刻账户里的累计储存额(含投资收益),而不是某个固定的月数。
- 退休年龄要想清楚。早退月领少但领得早,晚退月领多但开始晚,没有绝对对错,要结合健康和家庭情况综合判断。
职业年金是国家为机关事业单位人员退休待遇”补短板”设计的第二支柱,算清这笔账,你才知道那每个月扣掉的4%,退休后到底能换成什么。
来源:《机关事业单位职业年金办法》(国办发〔2015〕18号);国发〔2005〕38号个人账户养老金计发月数规定;国家发展和改革委员会《中央国家机关事业单位养老保险政策问答(六)》(2022年2月25日发布)。
你退休后每月实际到手多少?留言「养老金」说说你的缴费年限和省份,我帮你核算一遍,也给后来人一个参照。