
退休后领钱到底要不要交税?个人养老金缴3%、基本养老金免税,三个真相说清
最近后台收到不少留言,都在问同一件事:听说个人养老金领钱时要扣3%的税,那以后退休领的养老金是不是也要被扣?有人吓得开始算,自己几十年的积蓄最后会不会被”割一刀”。
先给结论:你会按月领的那笔”基本养老金”,一分税都不用交。要缴3%的,是另一种钱。这两条线一定要分清。
先问两个问题,看你有没有踩进这个误区
第一个问题:退休后每月领的基本养老金,要不要缴个人所得税?
第二个问题:个人养老金账户里的钱,取出来时要不要缴税?
很多人把这两个混成一件事。其实它们是两条完全不同的钱,对应两套完全不同的税规。分不清,就容易自己吓自己。
拆开来看:此”金”非彼”金”
你退休后按月领的退休金,属于国家基本养老保险制度。根据《个人所得税法》,按照国家统一规定发给干部、职工的退休费、离休费,免征个人所得税。也就是说,退休金到账多少,你就能拿着多少,不用缴税。
这个说法有官方权威回应。2025年6月26日,新华社在《领取养老金要缴3%个税?这三个问题需弄清》里明确,北京市税务局12366纳税缴费服务热线工作人员确认,退休后按月领取的基本养老金无需缴纳个人所得税。所以不必担心基本养老金到手会”缩水”。
而个人养老金是另一回事。它是政府政策支持、个人自愿参加的第三支柱制度,2022年才开始实施。你往个人养老金资金账户里存的钱,到退休领取时,由开户银行代扣代缴3%的个人所得税,不区分本金和投资收益。
这3%的规则,来自《财政部 税务总局关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号,2024年12月12日发布)。公告写明:在领取环节,个人领取的个人养老金不并入综合所得,单独按照3%的税率计算缴纳个人所得税。我们之前也专门算过这笔税,见个人养老金节税红包那篇。
为什么一个是0%,一个是3%?差别从哪来
关键区别在于:基本养老金是”统筹+个人账户”的制度,属于国家规定的免税项目;而个人养老金走的是”递延纳税”路线——缴费时税前扣除、投资时暂不征税、领取时再按3%补缴。
更关键的是,个人养老金实际上给了你一个”税负倒挂”的优惠。我们业内算过这笔账:如果你现在的个税边际税率是10%,往个人养老金存12000元,当年可抵掉1200元的税;将来领取时只按3%缴税,也就是缴360元。一进一出,净省840元。税率越高,省得越多。
这也解释了为什么官方一再强调:低收入、工资还没到每月5000元起征点的人,参加个人养老金”不一定划算”。因为你不缴个税,缴费环节就享受不到税前扣除优惠,将来领钱反而要多缴3%。中国社科院财经战略研究院的专家也点明,从国际上看,相关国家个人退休账户制度普遍设置了年缴存上限,目的就是兼顾激励与公平,避免高收入者借此避税。
一张图看清:不同养老钱的领取税差
把三种钱放到一起比,最直观——基本养老金的领取税率是0,个人养老金是3%,两者差了整整3个百分点。下面这张图就是这三类养老钱的领取税率对比。
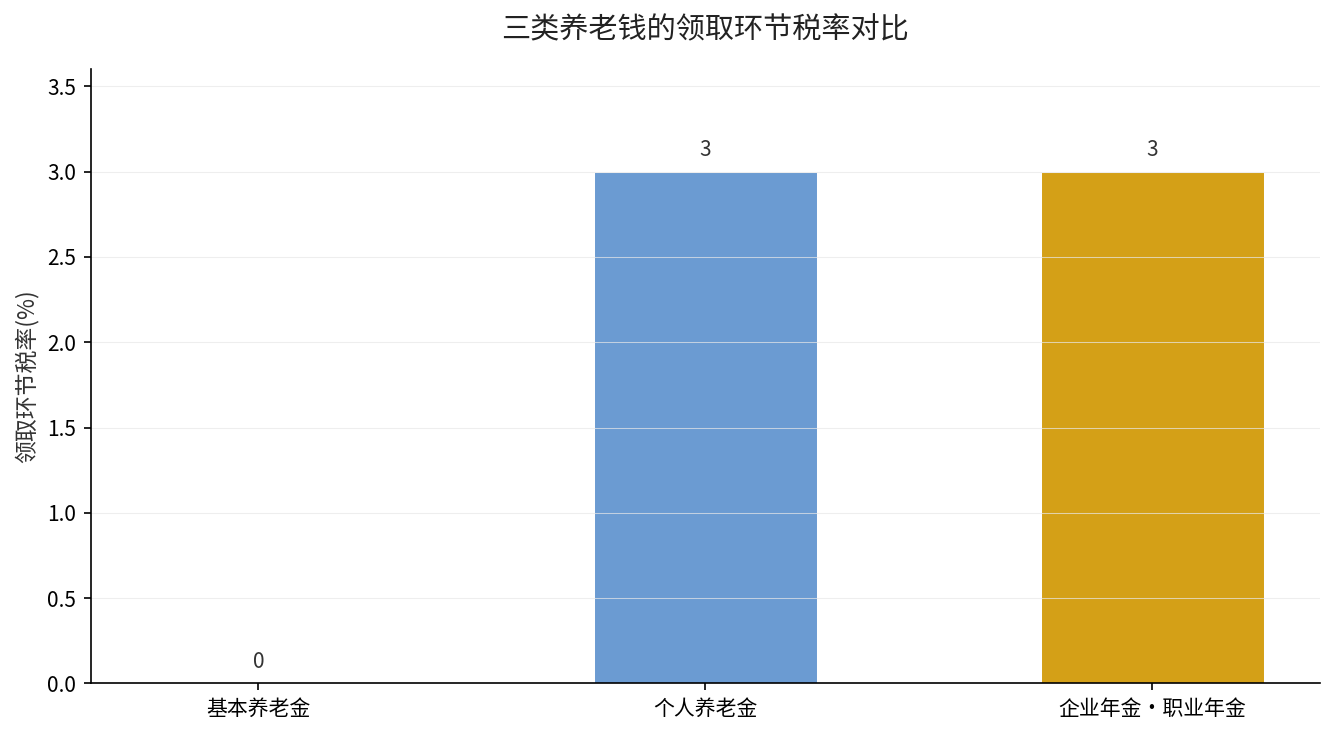
这里要注意,个人养老金的3%虽然看起来不高,但它扣的是全部领取额,本金和投资收益都在内。同样是3%,你是先减了一笔税再慢慢滚了十几年收益的钱,跟直接不缴税的基本养老金,性质完全不同。想弄清个人养老金账户里的钱到底怎么规划,可以翻翻我们之前聊的个人养老金基金这钱怎么配。
真正要留心的,是这三笔钱的分界线
- 基本养老金:按月领取,全程免税,一分不少。
- 个人养老金:领取时按3%缴税,由银行代扣,本金和收益一视同仁。
- 企业年金、职业年金:属于第二支柱,领取时另有独立的计税规则,和上面两笔又不是一回事。
这里还有一个往往被忽略的细节:个人养老金的3%,是在”领取”这一下才扣的。缴费时它帮你减了税,投资期间的收益也暂不征税,等于把这笔税往后推了几十年。对中高收入、正处于高税率年龄段的人来说,这是个实打实的优惠。
说穿了就一句:你辛苦缴了一辈子、退休后靠它吃饭的那笔基本养老金,国家明确不征税;会被扣3%的,是你自愿额外存的、已经享受过税前扣除优惠的那笔个人养老金。分清楚这两条线,就不慌了。
你的个人养老金账户里现在存了多少?你的个税税率落在哪一档?到退休领取时,能接受扣掉这3%吗?欢迎把你的情况告诉我,我帮你算算这笔”一进一出”到底划不划算。