
长护险全国推开:50%和70%两档报销,谁能领到这笔钱
家里老人一旦卧床,请个护工每月四五千,住养老机构更高。这笔钱过去只能自己扛。2026年3月,一份文件把“谁来分担”这件事定了下来。
这份文件说了三件大事
2026年3月26日,国家医保局会同民政部、财政部、人社部等七部门印发《加快建立长期护理保险制度实施方案》(国家医保局官网2026年3月26日发布)。同一天,国务院新闻办举行发布会介绍有关情况。
第一件,给制度定了时间表:用3年左右时间,基本建立适应我国基本国情的长期护理保险制度,形成独立的社会保险制度安排。
第二件,给了缴费标准。单位职工总体费率控制在0.3%左右,由单位和个人同比例分担,各为0.15%左右。退休人员由个人缴费,费率0.15%左右,缴费基数是本人基本养老金。
第三件,定了待遇底线:不设起付标准,按未就业城乡居民参保的基金支付比例50%左右,按单位职工参保的70%左右,退休人员享受单位职工参保待遇。
两类人,报销比例差在哪
同样是失能,参保身份不同,报销比例差了20个百分点,这不是小数目。
| 参保身份 | 个人缴费费率 | 基金支付比例 |
|---|---|---|
| 单位职工 | 0.15%左右(单位另缴0.15%) | 70%左右 |
| 退休人员 | 0.15%左右(原单位不缴) | 70%左右 |
| 灵活就业人员 | 按职工0.3%左右或按居民政策 | 按所选类型享受 |
| 未就业城乡居民 | 起步0.15%左右,5年左右过渡到0.3% | 50%左右 |
注意一个细节:退休人员的钱,可以由医保部门从其职工医保个人账户代扣代缴,也可以由发养老金的社保经办机构代扣,各地自己定。
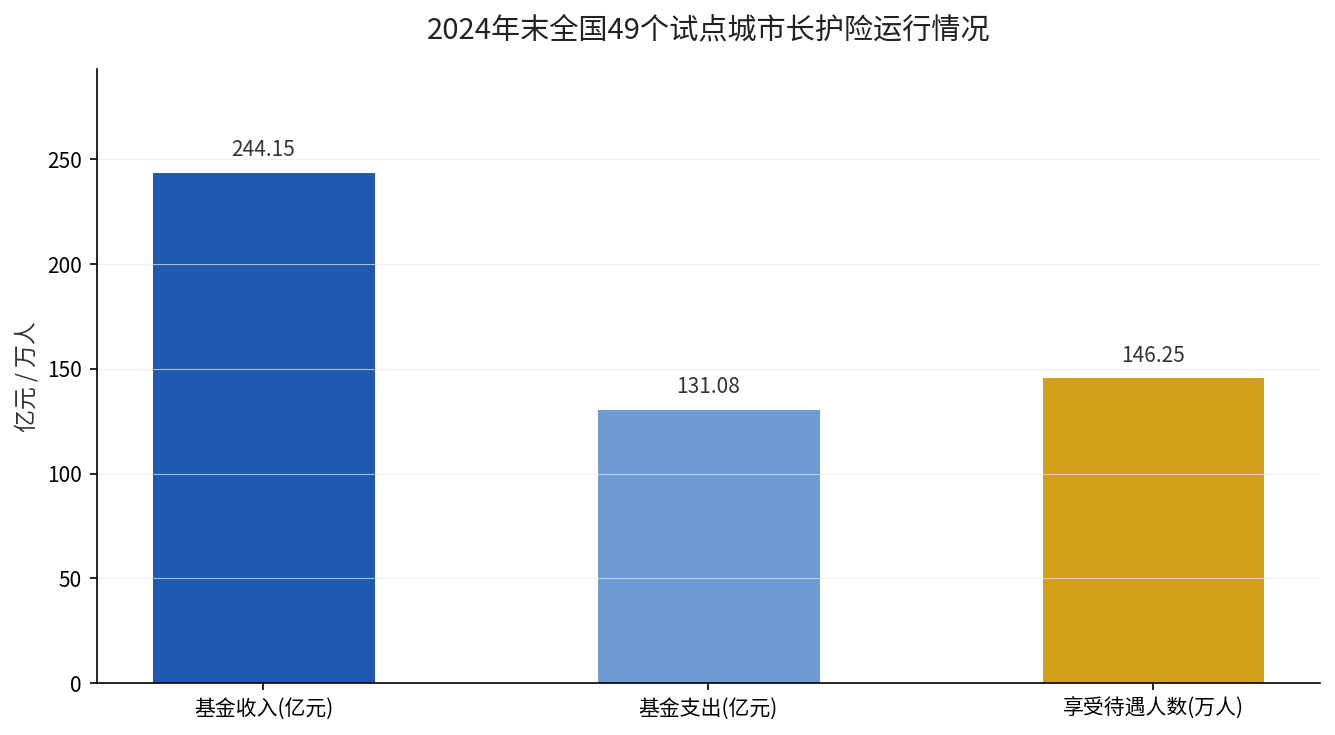
看图能明白为什么制度要扩围——2024年末全国49个试点城市参保1.88亿人,当年享受待遇146.25万人,基金收入244.15亿元、支出131.08亿元(国家医保局2025年11月20日《建立长期护理保险制度是一项民生工程》)。基金有结余,但覆盖面还远不够。
缴费钱从哪扣,能不能负担
以一位月养老金4000元的退休人员算,费率0.15%大约对应每月6元,一年70多元。这笔钱可由职工医保个人账户代扣,对多数人不构成负担。
灵活就业人员有两种选择:既可以按单位职工费率标准参保,个人缴0.3%左右,缴费基数可按当地上年度社会平均工资的一定比例确定,不低于60%;也可以选择按未就业城乡居民政策参保,起步费率减半为0.15%左右,用5年左右时间逐步过渡到0.3%左右(国家医保局等七部门《加快建立长期护理保险制度实施方案》,2026年3月26日)。
全国统一的服务项目目录也定了,重度失能人员迫切需要的36项服务纳入支付范围,含协助进食、沐浴、口腔清洁等20项生活照护类,以及吸痰、导尿等16项基础性医疗护理类(国家医保局2026年3月26日发布会)。
什么时候能轮到你我
制度从市地级统筹起步,有条件的省份可以探索省级统筹。各地在国家统一框架下制定省级实施方案,可以先从单位职工、退休人员、灵活就业人员等人群起步,再逐步把未就业城乡居民纳入。
起步阶段只保障重度失能人员,也就是长期卧床、生活不能自理、需要他人照料的那部分人。认定有个硬门槛:失能状态要长期持续,一般为6个月以上,并经申请通过评估认定。
还有一条别忽略:除新生儿等特殊群体外,未在制度启动时初次参保、或中断缴费后再次参保的,要设待遇享受等待期,原则上按6个月设置,断保年限越长等待期越长。
还有一个容易踩的坑:基金原则上不直接向失能人员发放现金,而是通过购买服务、报销费用来实现。也就是说,领到的是照护服务,不是一笔现金补贴(国家医保局等七部门《加快建立长期护理保险制度实施方案》,2026年3月26日)。
待遇还有一条封顶线:参保人员基金年度最高支付限额不超过统筹地区上年度城乡居民人均可支配收入的50%。这意味着不同城市、不同收入水平,实际能报的绝对金额并不相同。
一句话给你答案:这笔钱不是躺着等来的,得先参保、先缴费、再通过失能评估,缺一环都拿不到。
延伸阅读:养老金重算补发是怎么回事,个人账户的钱怎么算,可以对照看。
你所在的城市启动长护险了吗?留言城市名,我帮你查本地缴费和待遇标准。