
2025年养老金融三大新政策盘点:从试点4地到全国铺开,哪一类人受益最直接?
2025年下半年,养老金融领域连续落地两份重要文件,再加上2026年初养老服务经营主体的配套措施,把”养老钱怎么攒、怎么投、怎么取”这条链子补得越来越完整。我们按政策力度排了个序,从覆盖范围最大的一条说起。
Top 3 榜单:哪条政策覆盖的人最多?
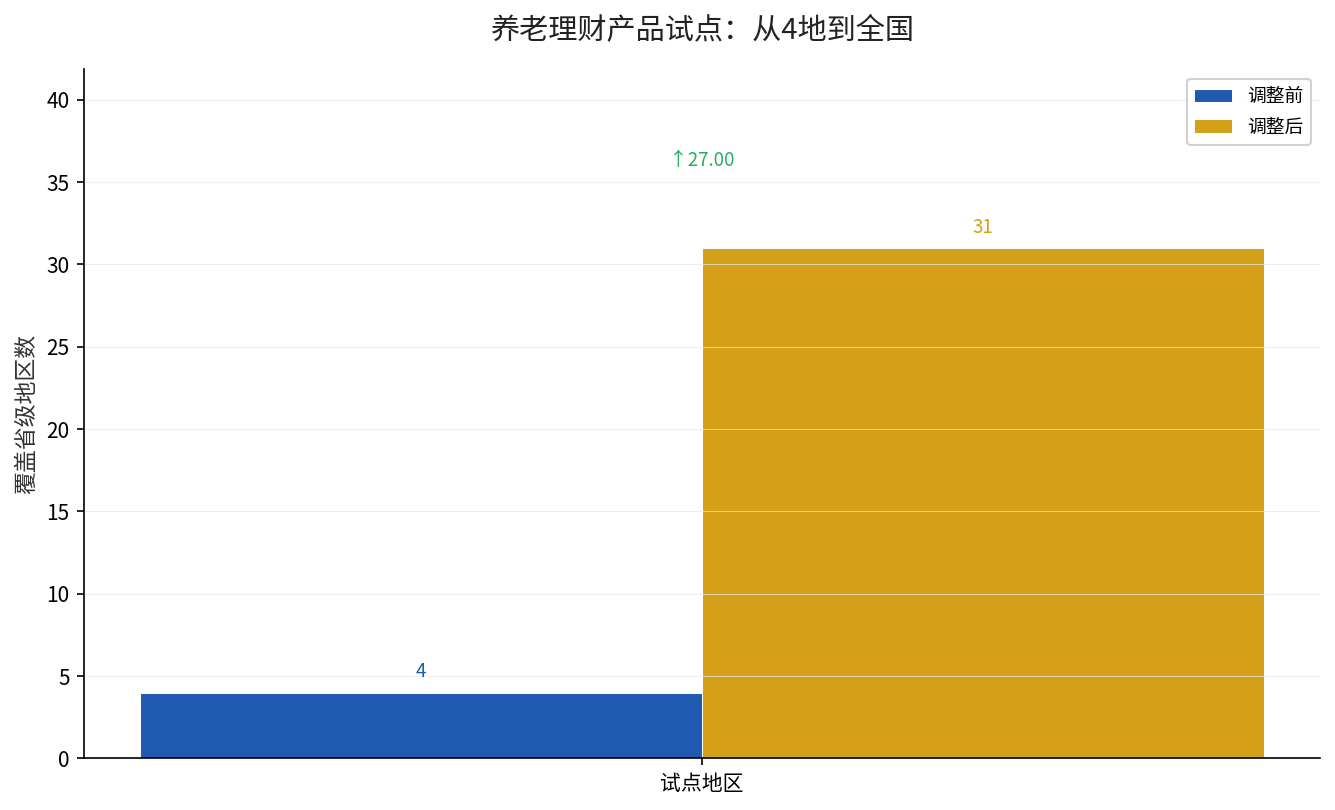
排在第一位的是养老理财产品试点扩至全国。国家金融监督管理总局办公厅2025年10月27日印发《关于促进养老理财业务持续健康发展的通知》(金办发〔2025〕83号),明确”自本通知印发之日起,养老理财产品试点地区扩大至全国,试点期限三年”。
试点是从2021年开始的,银保监会办公厅《关于开展养老理财产品试点的通知》(银保监办发〔2021〕95号)最初只在少数城市起步;2022年2月《关于扩大养老理财产品试点范围的通知》(银保监办发〔2022〕19号)又扩了一次。到2025年这一份,直接一步到位扩到全国,这是覆盖面最大的一次跃升。
第二位是个人养老金领取条件放宽。人社部等五部门《关于领取个人养老金有关问题的通知》(人社部发〔2025〕39号)2025年7月13日成文,自2025年9月1日起实施,领取情形从3种增至6种。这条直接关系到已经开户的参加人,能不能在急用钱时取出账户里的钱。
第三位是养老服务经营主体措施。民政部等八部门2025年12月25日印发《关于培育养老服务经营主体 促进银发经济发展的若干措施》(民发〔2025〕66号),从品牌建设、供需对接、科技赋能、发展环境四个方面提出具体措施,指向的是供给侧。
| 政策 | 文号 | 发布日期 | 核心变化 |
|---|---|---|---|
| 促进养老理财业务持续健康发展 | 金办发〔2025〕83号 | 2025年10月27日 | 试点地区扩至全国 |
| 领取个人养老金有关问题 | 人社部发〔2025〕39号 | 2025年7月13日 | 领取情形3种增至6种 |
| 培育养老服务经营主体 | 民发〔2025〕66号 | 2025年12月25日 | 八部门联合促银发经济 |
三条里,前两条跟你手里的钱直接相关,第三条更多影响你能买到什么样的养老服务。
排第一的为什么力度大?关键在于”额度+期限”双松绑
金办发〔2025〕83号不只是把试点扩到全国这么简单。文件第二条明确,单家理财公司养老理财产品募集资金总规模上限,提高到该机构上年末净资本扣除风险资本后余额的五倍。额度上去了,产品能装的钱就多了。
期限设计也在往长期走。文件鼓励试点理财公司发行10年期以上,或者最短持有期5年以上的长期限产品,对10年期以上产品规模占比较高的公司,还会在监管评级中适当加分。这一条其实是在引导机构做真正的长期资金,而不是短期冲规模。
还有一条缓解”钱锁太死”焦虑的设计:文件提出研究建立养老理财产品转让、质押等服务机制,满足投资者罹患重大疾病等情形下的流动性需求。也就是说,未来万一急用钱,产品本身有可能成为抵押或转让的载体。
排名靠后的差在哪?差在”离你的钱包远近”
民发〔2025〕66号虽然由八个部门联合印发,力度不小,但它主要落在养老服务经营主体这一端:规范品牌标牌、鼓励商标注册、支持连锁化运营、推动移动助浴车进社区、支持具身智能和康复辅具研发等。
这些措施会慢慢改变你身边的养老服务供给,但它不像养老理财产品那样直接影响你的账户余额。所以放在第三位,不是不重要,而是传导链更长一些。
顺带提醒一句,文件还专门写了一条风险提示:养老理财产品和个人养老金理财产品发行机构、销售机构,不得承诺或宣传产品保本或者保收益。看到”保本高收益”的宣传,可以直接判定不合规。
想了解个人养老金账户本身的抵税逻辑,可以参考我们之前算过的这笔账——个人养老金每年缴满12000元能少交多少税。
现在养老理财已经能在全国买到了,你会考虑配一点长期限的养老理财产品吗?还是更倾向自己管理资金?