
企业年金缴多缴少差多少?月薪8000的人,同样20年差了46万
同样一家单位、同样月薪8000,有人退休后企业年金账户里躺着一大笔钱,有人却只有薄薄一层。差别不在运气,在缴费方案一开始是怎么定的。
今天不绕弯子,就把同一个人摆出来,用企业年金政策允许的最低配和最高配各算一遍,看看20年下来差距到底藏在哪几个数字里。
先把政策上限钉死:单位和职工合计最高12%
企业年金能缴多少,不是单位想给多少就给多少。国家有明确的政策上限。
根据《企业年金办法》(人力资源社会保障部、财政部令第36号,2017年12月18日公布,2018年2月1日起施行),企业缴费每年不超过本企业职工工资总额的8%,企业和职工个人缴费合计不超过本企业职工工资总额的12%。
也就是说,最高就是8%加4%这本账,再往上缴就超线了。而这个12%里,个人只出4%,剩下8%是单位替职工配的。
这个”单位配8%”的分量有多重,往下算你就明白了。
锁定同一个人:月薪8000,两条路各走一遍
假设老周今年35岁,月工资8000元,单位同意给他建企业年金,他有两个选择。
低配方案:个人缴2%、单位配2%,合计4%,一年进账户3840元。
高配方案:个人缴4%、单位配8%,合计12%,一年进账户11520元。
两套方案在政策里都合法,差的只是当初在年金方案里写的比例高低。
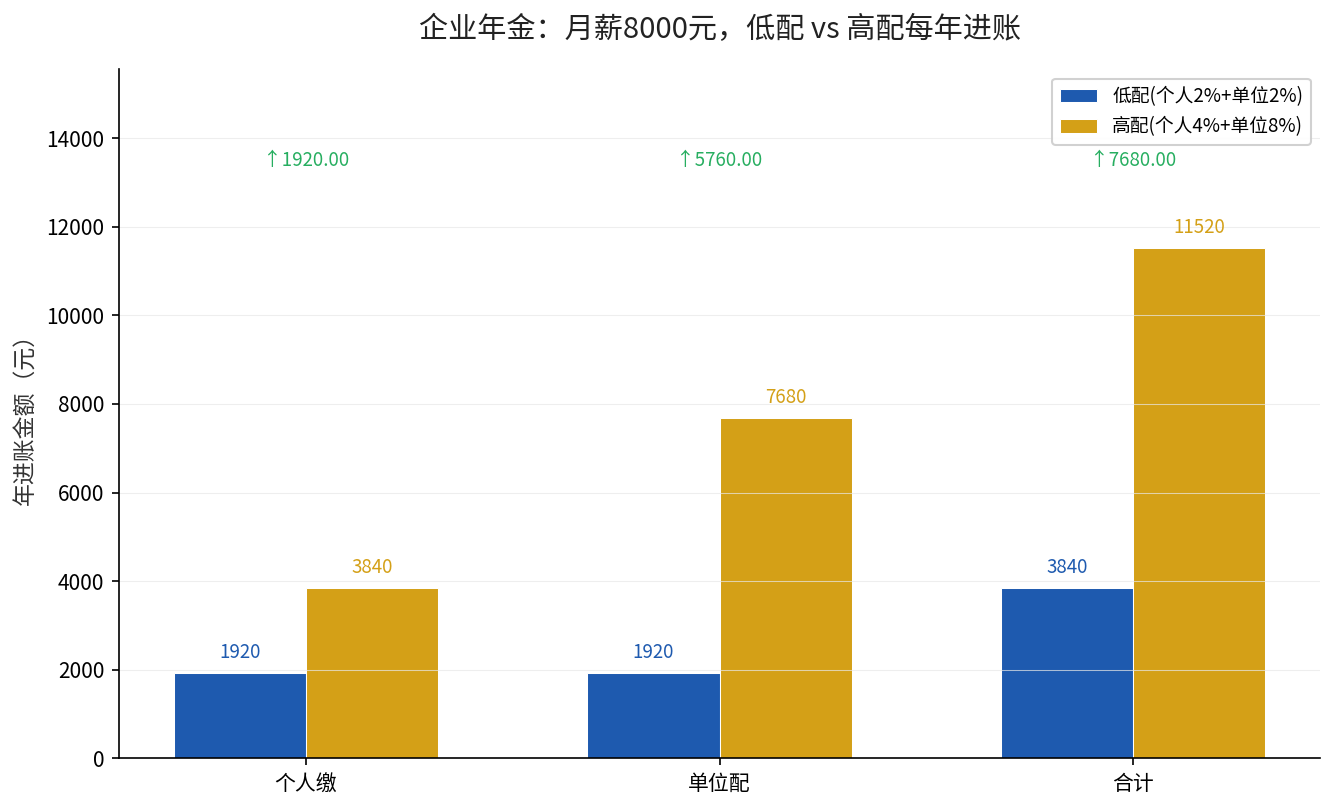
光看一年,高配比低配多了7680元,好像不多。但企业年金是复利滚存、按月连续缴纳的,把20年拉长再算,差距会放大到一个让人重新掂量的量级。
差距拆成三块:本金、单位白配、复利
差别不是凭空来的,拆开是三件事。
第一块是本金。低配一年3840元,高配一年11520元,20年光本金就差153600元。
第二块是单位白配的部分。低配20年里单位一共配了38400元,高配20年里单位配了153600元,光是单位替你出的钱,就差出115200元。
第三块是投资收益。企业年金基金是由受托机构统一投资运营的,据人社部企业年金基金业务数据摘要口径,2007年以来全国企业年金基金年均投资收益率6.20%。本金和单位配进去的钱一起滚,20年复利下来,高低配的账户差额会落在40万到46万这个区间。
换句话说,你只是把个人缴费比例从2%提到4%,多掏的那点钱,撬动的却是将近一倍的账户积累。
一个反直觉的点:高配多掏的钱,其实没你想的多
有人一听”提到12%”就怕到手工资变少。其实算一下就知道,疼的没那么厉害。
个人这块,4%对应每月320元,2%对应每月160元,两者只差160元。一个月少喝几杯奶茶的钱,换来的是单位多配的那640元。
你多掏160,单位多给640,这个杠杆是实打实的。所以真正该纠结的不是”要不要提到高配”,而是自己单位到底给不给配这个8%。
覆盖面上也很说明问题。人社部《2025年度人力资源和社会保障事业发展统计公报》显示,截至2025年末,全国建立企业年金的单位17.79万户,参加职工3343万人,而同期城镇职工基本养老保险参保54672万人。能享受企业年金的人,连十分之一都不到。
结论:能上高配,就别停在低配
把这笔账收个口。同样是月薪8000、同样缴20年:低配方案账户里躺的是个人加单位合计约7.7万元本金;高配方案本金约23万元,加上单位配的8%和6.2%左右的年化收益,最终账户余额能冲到45万上下。
这个差额,主要来自两个动作:把个人缴费提到4%,以及让单位把8%配满。
单位给不给配8%,你在入职谈年金方案时就要问清楚。企业年金最大的红利,本来就是把单位的钱放到自己名下结余,错过这个,等于白白丢掉一半。想更全面对比企业年金和个人养老金谁更划算,可以看这篇企业年金和个人养老金到底哪个更划算。
你现在的企业年金个人缴费比例是多少?打开工资条找到”年金”或”年金代扣”那一行,看看是2%、4%还是压根没有,欢迎留言告诉我,我帮你算算你这一路到底能攒下多少。