
2026新退休养老金重算补发:同样预发3000元,为什么有人能补上千、有人只补两三百?
张师傅和李师傅都是2026年3月在同一个城市办的退休,两人退休前都缴了30年社保,预发养老金也都是每个月3000元。可前几天重算补发到账,张师傅一次性补了1800元,李师傅只补了260元。两人在小区门口碰面,一个笑得合不拢嘴,一个直犯嘀咕:凭啥差这么多?
这中间的差别,不在缴费年限的长短,而在两笔钱背后的基数差。今天就用两地的官方文件,把重算补发这笔账从头拆给你看。
先弄清一件事:重算补发,只动基础养老金和过渡性养老金
养老金由三块拼成:基础养老金、个人账户养老金、过渡性养老金。重算补发看得是当年新计发基数,它只影响基础养老金和过渡性养老金。个人账户养老金是按你账户储存额除以计发月数发,基数变了它也不重算。
所以同样预发3000元,如果你的3000元里大部分是基础养老金,基数一涨补得就多;如果大头是个人账户养老金,那重算跟你基本没关系,可能就补一点点。这就是”同样3000,补发悬殊”的第一层原因。
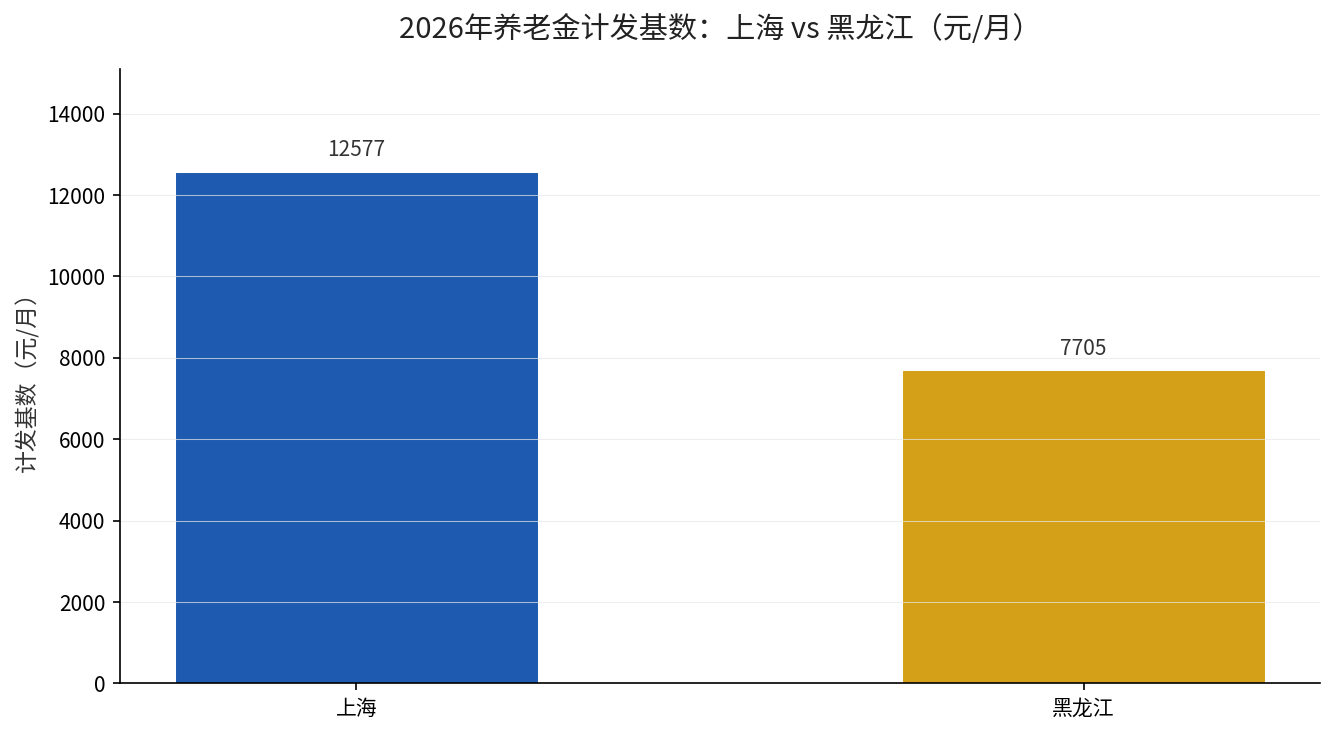
计发基数是怎么来的?它跟着上一年度全口径城镇单位就业人员平均工资走。上海市人力资源和社会保障局2026年8月18日发布公告,明确2025年度全口径城镇单位就业人员平均工资为每月12577元,这个数就是上海2026年新退休人员的计发基数。黑龙江省人力资源和社会保障厅2025年12月24日印发《关于确定2026年度企业职工基本养老保险使用的全口径城镇单位就业人员平均工资的通知》(黑人社函〔2025〕611号),确定计发基数为每月7705元,2026年1月1日起执行。(数据来源:上海市人社局2026年8月18日公告、黑龙江省人社厅黑人社函〔2025〕611号,2025年12月24日印发)
上海与黑龙江一高一低,恰好卡在全国计发基数的两端,1177元换12577元这个差距,正是重算补发里最直观的对比样本。想先看全国各省计发基数公布到哪一步,可以参考我们之前整理的这篇:2026年养老金计发基数公布过半,11省份数据。
同样30年工龄,补发金额差在哪?一笔账算清楚
重算补发的核心公式只有一条:基础养老金月差额,等于新基数减旧基数,再乘以(1加你的平均缴费指数)除以2,最后乘累计缴费年限,再乘1%。
我们拿上海和黑龙江两地做对比,都假设缴费30年、平均缴费指数0.6。上海的计发基数两年之间稳步小涨,黑龙江基数低、底子薄,涨幅也小。基数差越大,同一个公式算出来的月差额就越大。
用拆项的方式看:基数差200元、缴30年、指数0.6,月差额大约是200乘以0.8再乘30再乘1%,等于48元;基数差如果是300元,月差额就是72元。再把从退休当月到重算前这几个月的差额一次性补发,张师傅和李师傅的差距就被直接拉大了。
| 项目 | 缴费年限 | 假设基数差 | 每月差额 | 补发6个月合计 |
|---|---|---|---|---|
| 张师傅(高基数地区) | 30年 | 约300元 | 约72元 | 约432元 |
| 李师傅(低基数地区) | 30年 | 约200元 | 约48元 | 约288元 |
这张表里的数字是示意,真正决定补发多少的,是当地基数差的真实大小、你的缴费指数,以及从退休月到基数公布月中间隔了几个月。间隔越长、基数差越大,一次性到手的补发款就越多。
三个最容易踩的坑,别把政策理解歪了
第一个坑:把”重算补发”和”养老金年度上调”当成一回事。重算补发只针对2026年1月1日之后退休、在本省新基数公布前先领了预发养老金的人;2025年及更早退休、正常领养老金的老同志,等的是另一套全国统一年度调整,两件事完全不同。
第二个坑:城乡居民养老保险退休人员,不参与这次职工养老的重算。如果你领的是居民养老金,这套补发跟你没关系,别看到邻居补了就心里不平衡。
第三个坑:在本省新基数公布之后才办退休的人,社保部门直接按新基数核算,压根不存在”预发”这个阶段,自然也就没有补发这一说。计发基数为什么会先按旧的发,这背后的”社平工资滞后一年”机制,我们之前在计发基数那篇文章里拆解过,可以去翻翻。
算完这笔账你就懂了
说到底,重算补发补的是一段”临时价”和”正式价”之间的差。你的补发金额,取决于三条:你当地的基数涨了多少、你自己的缴费指数是低是高、你从退休到基数公布拖了几个月。三条相乘,才等于你银行卡里多出来的那笔钱。
想知道自己能补多少,打开电子社保卡,把你退休待遇核算单上”基础养老金”和”个人账户养老金”分别占多少念出来,再查你省2026年计发基数公布了没有。把你的缴费年限和你所在的省份留言告诉我,我用当地计发基数帮你算出大概能补多少钱。