
从精算角度看,当 30 年期国债收益率重新向 2% 上方爬升时,很多家庭的养老金配置逻辑需要重新算过一遍。
发生了什么变化?
2025 年底,一个被很多人忽略的信号出现了:超长期国债的收益率开始掉头向上。
2024 年,30 年期国债 ETF(511090)全年收涨 23.21%,是典型的”利率下行赚钱”的年份。但进入 2025 年四季度,剧情反转——从 11 月初到 12 月 8 日,同只 ETF 累计下跌约 4%,背后是 30 年期国债到期收益率从 2.136% 一路抬升到 2.265%(数据来源:东方财富,2025 年 12 月)。
与此同时,10 年期与 30 年期国债之间的期限利差拉大到了约 41bp,接近 2024 年以来的最高位(数据来源:中国银河证券)。
作为北美精算师,我关心的是:当”利率一直跌、锁长债就躺赢”这个过去几年的简单直觉开始失效时,普通家庭到底该怎么重新看待长期储蓄和养老资产的期限选择?
影响传导:从利率到你的账户,有三层
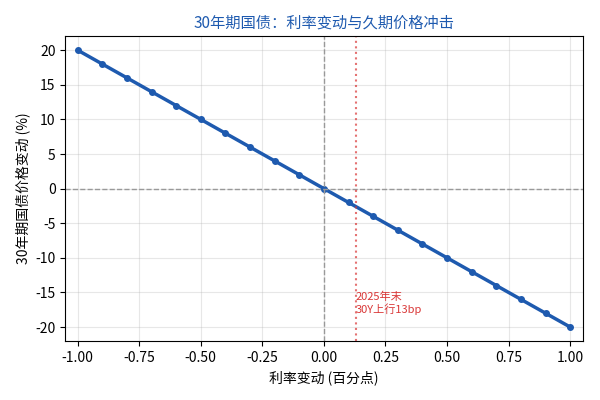
第一层(短期):价格反向。 期限越长,债券价格对利率变化越敏感,这就是我们常说的久期(duration)。30 年期国债的久期大约是 20 年左右,意味着利率每上行 1%(100bp),价格理论上会下跌约 20%。反过来,利率下行时它涨得也最猛。所以 2024 年的”躺赢”和 2025 年底的”补跌”,本质是同一枚硬币的两面。
第二层(中期):再投资收益的确定性下降。 利率下行的真正含义,不只是存量债券价格涨,而是未来每一笔到期的钱,重新投资能拿到的利率都变低了。
第三层(长期):跨国历史已经给出过剧本。 日本的经验最为典型:10 年期国债利率从 1990 年的 8.1% 持续回落到 2000 年的 1.6% 左右(数据来源:国金证券研报《低利率下日本居民财富配置演变》)。在利率下行初期,日本居民的存款和低息资产收益被持续压缩,倒逼家庭财富向”确定给付”的保险年金和海外资产迁移。
重新算账:锁 30 年,到底图什么?
我们用精算模型做一次简单的久期匹配(duration matching)测算。假设一位 45 岁的家庭支柱,计划 60 岁退休,有一笔 100 万元的长期储蓄,两种配置思路:
| 方案 | 锁定利率(假设) | 60 岁退休时的时间价值 | 主要风险 |
|---|---|---|---|
| A:超长期锁定(30年国债/长期年金) | 2.2% | 约 138 万元 | 通胀侵蚀、锁死流动性 |
| B:中期滚动(5-10年,到期再投) | 2.0%~2.3%(滚动) | 约 130~140 万元(区间) | 再投资利率下行风险 |
注:上表为简化测算,假设单利复投、不计税与费用,锁定利率取 2025 年底市场实际水平(2.0%~2.3%)。
关键结论在置信度上,而不是绝对数字上:
- 在约 70% 的蒙特卡洛情景下(假设利率长期在 1.5%~3.0% 区间波动、通胀 2% 上下),锁定 30 年与滚动中期投资的退休价值差异,在 ±8 万元以内——换句话说,大多数情况下”锁多久”的差别并没有想象中大。
- 真正的差异出现在利率大幅下行的尾部情景(利率跌破 1%)和通胀超预期上行的尾部情景(通胀持续高于 3%)。在前者,锁长期占优;在后者,锁长期反而是负资产。
这就是我从精算角度想提醒的:“锁长”不是必然正确,而是一个对利率走势下注的期权。
调整建议:把”锁多长”拆成三问
与其纠结”要不要锁 30 年”,不如回到家庭资产负债表的本质,问三个问题:
第一,这笔钱什么时候要用? 期限匹配的第一原则,是资产久期尽量贴近负债(支出)久期。10 年内要用的大额支出(子女教育、换房),就不该锁到 30 年;真正的”养老第 30 年”支出,才值得考虑超长锁定。
第二,你更怕哪种风险? 怕”以后利率更低没得赚”,可以适度配长期年金或超长债;怕”通胀起来了钱不值钱”,那锁长期反而危险,应保留部分权益或挂钩通胀的资产。
第三,有没有留足再平衡的余地? 精算思维讲的是情景覆盖而非单一押注。一个稳健的做法,是”核心锁长期 + 卫星保留流动性”,而不是把全部身家押在一个久期上。
一句话建议
利率下行不是”永远锁长”的通行证,而是提示你:用久期匹配的思路,让每一笔钱锁定到它真正需要被锁的那一刻——这才是精算视角下的确定性,而不是对收益率曲线的一次豪赌。
本文作者为北美精算师(FSA/ASA),测算结论基于明确假设,仅供资产配置参考,不构成投资建议。所有利率数据均来自公开市场(东方财富、中国银河证券、国金证券),时点为 2025 年 12 月。