
广东计发基数9493元排全国前五,按最低档缴15年只领1634
听到”广东养老金计发基数九千四百九十三块”,第一反应是稳了——基数这么高,退休怎么也能拿个七八千。结果按最低档老老实实缴十五年,一算到手一千六百三十四块,连计发基数的两成都没够着。这落差,比想象中大得多。
延伸阅读:《新疆养老金计发基数8448元排全国第九,按最低档缴15年只领1444元》。
延伸阅读:《广东计发基数9493元排全国前三,企业最低档缴15年却只领1634元》。
问题不在政策,在很多人把”计发基数”当成了”到手金额”。这两个数之间,隔着缴费档位、缴费年限、个人账户三重大山,是要一步步算出来的,不是直接领那个数。先别急着关掉页面,把下面这笔账看明白,就知道该往哪儿使劲了。
广东的基数,到底高在哪儿
先看官方实数。广东省人社厅、财政厅、税务局联合发布粤人社发〔2025〕32号:二〇二五年全省企业职工基本养老保险和机关事业单位养老保险基本养老金计发基数为9493元/月,深圳市计发基数另行公布;企业职工缴费基数上限27549元,广州市、省直缴费基数下限5510元,其他地区4775元。
这里有个细节很多人没注意:广东全省计发基数统一是9493元,但缴费基数下限却分了三档。广州和省直单位5510元,珠海、佛山、东莞等其他地区4775元。同样是广东人,在广州灵活就业,和在佛山灵活就业,每个月要交的钱是不一样的。
说白了就是:领钱的”基准价”全省统一,交钱的”起跑线”却因城市而异。这一条,直接决定了后面退休地的账怎么算。
到手1634块,这份账一步步拆开
养老金还是那两笔:基础养老金加个人账户。按其他地区下限4775元、60%档缴15年来算。
基础养老金:(9493 + 9493×0.6) ÷ 2 × 15 × 1%。先算平均值,9493×0.8=7594.4,再乘15年乘1%,得1139.2元。
个人账户:灵活就业20%里只有8%进去,4775×8%×12×15,攒下68760元,退休按139个月计发,每月494.7元。
两笔相加:1139.2加494.7,到手约1634元。计发基数明明九千四百多,到手却一千六出头,差的那七千多,就差在”最低档”和”十五年”这两个选择上。
广州门槛更高,为什么未必更划算
那在广州交,基数下限5510元,是不是就能领更多?对,但先看多掏了多少。
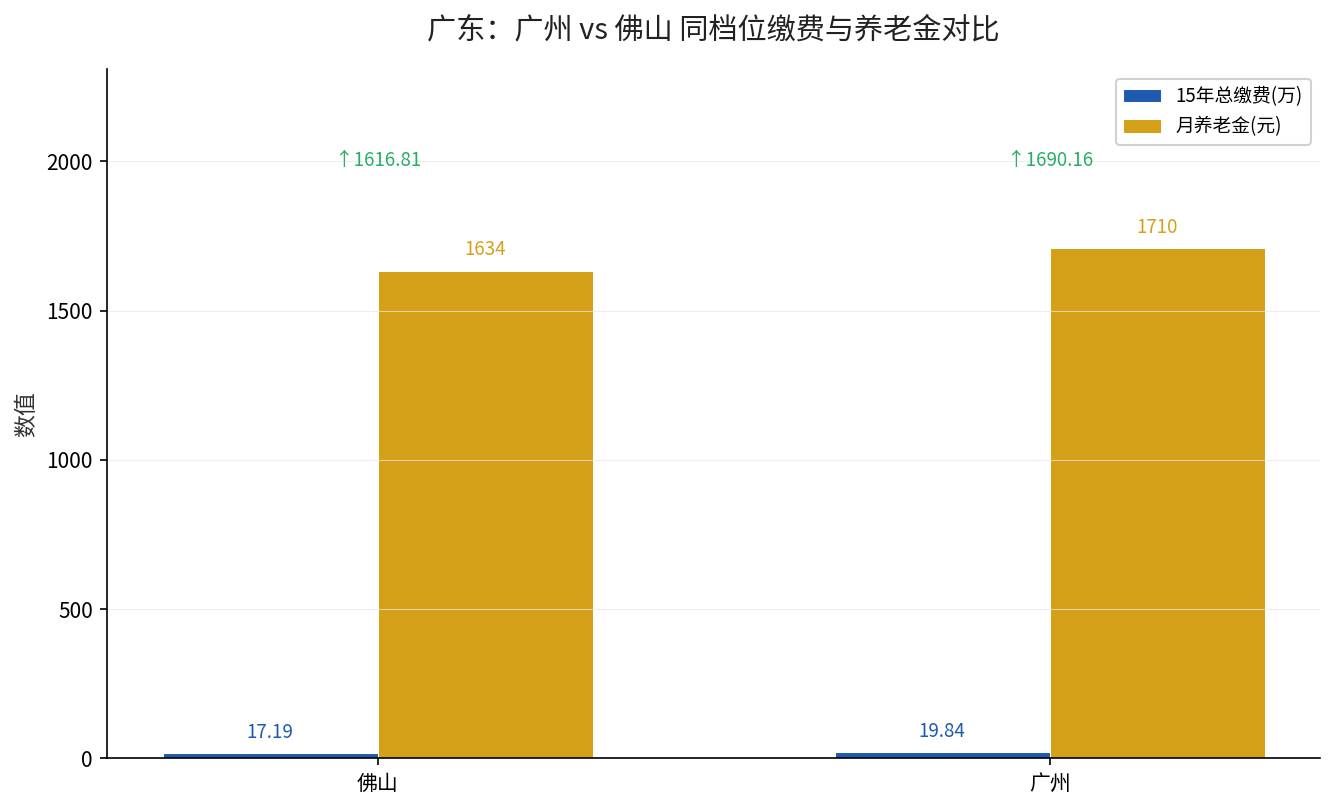
广州灵活就业最低档:月缴5510×20%=1102元,一年13224元;其他地区月缴955元(4775×20%),一年11460元。十五年下来,广州比佛山多交26460元,差不多两万六。
领的部分,广州个人账户会多:5510×8%×12×15=79344元,除以139得570.8元,比佛山的494.7多76元;基础养老金按同样档位年限,约1139.2元不变。合计约1710元,只比佛山多了76块。
为了每月多拿76块,多交了两万六,回本要348个月,将近二十九年。这笔账一摆,很多人就清醒了:在广州这种高基数下限的地方,盲目追求”大城市交社保”,性价比未必高。
真正拉大差距的,是年限不是城市
换个更值钱的角度。不纠结广州还是佛山,把缴费年限从15年拉长到25年、30年,看看基数9493元的能量才真正释放出来。
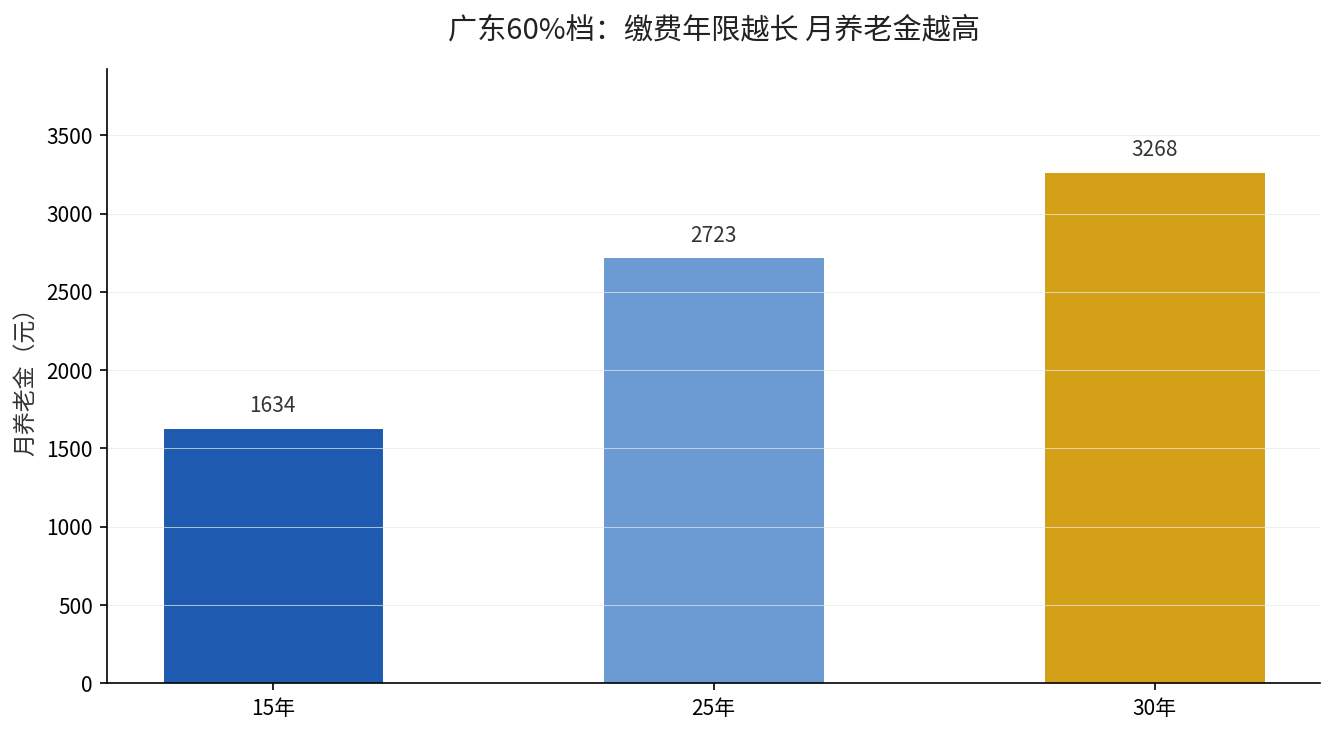
其他地区60%档缴25年:基础养老金 (9493+9493×0.6)÷2×25×1%=1898.6元;个人账户4775×8%×12×25=114600元,除以139得824.5元;合计约2723元。
缴30年:基础养老金 (9493+9493×0.6)÷2×30×1%=2278.3元;个人账户4775×8%×12×30=137520元,除以139得989.4元;合计约3268元。
十五年拿1634,二十五年拿2723,三十年拿3268——计发基数9493那份底子,是靠着年限一寸寸垒上去的。纠结在广州还是佛山交,不如纠结能不能稳稳交满二十五年。
多地交过社保,退休地到底怎么选
在广东多个城市、甚至外省都交过社保的人,退休地有一条硬规则:最后缴费满十年的地方,或者户籍地。养老金从哪儿领,看的是待遇领取地的计发基数。
这就带出一个容易被忽略的点:在一个计发基数高的地方退休,比在缴费下限低的地方退休更值钱。如果曾在广东以外工作,又在广东缴费满十年,将来在广东退休、按9493的计发基数领钱,大概率比回户籍地划算。这跟”在广州交还是佛山交”的纠结,是两码事——前者关乎领钱的基准价,后者只是交钱的起跑线。
四件事,看完就去做
- 先确认自己的计发基数:在电子社保卡或当地人社平台,查清楚退休地的计发基数是多少,这是所有账的底。
- 查清累计缴费月数和平均档位,把”最低档十五年”这个假设换成你自己的真实数字,重算一遍到手金额。
- 能延年就别只纠结城市:年限的复利,比广州佛山的缴费差劲大得多。
- 多地交过的人,摸清最后满十年缴费地在哪、计发基数多高,提前规划退休地,别等办手续那天才发现少了几年。
计发基数9493不是白领的数字,它是一份底子,等你去把年限填满。算明白了的人,不会在一千六和一千七之间纠结那几十块,而是奔着那个三开头的数,一年年往长里缴。差的那口气,从来都在时间这一边。
| 缴费场景 | 月缴费 | 15年月养老金 | 对比 |
|---|---|---|---|
| 佛山·60%档15年 | 955元 | 约1634元 | 基准 |
| 广州·60%档15年 | 1102元 | 约1710元 | 多掏2.6万,每月仅+76元 |
| 佛山·60%档25年 | 955元 | 约2723元 | 年限拉满,多领1089元 |
| 佛山·60%档30年 | 955元 | 约3268元 | 计发基数能量释放 |
想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。