
演示利率降了0.4%,客户到手的钱真的变少了吗?3个数字说清这笔账
最近我们业内不少客户、甚至一些从业者,看到”分红险演示利率从3.9%下调到3.5%”的消息,第一反应是:这不等于变相降收益吗?计划书上的数字一缩水,客户到手的分红不就少了?
延伸阅读:《演示利率从3.9%砍到3.5%,客户到手的钱真的变少了吗?》。
延伸阅读:《演示利率下调40bp,客户红利真会缩水吗?3个数字说清真相》。
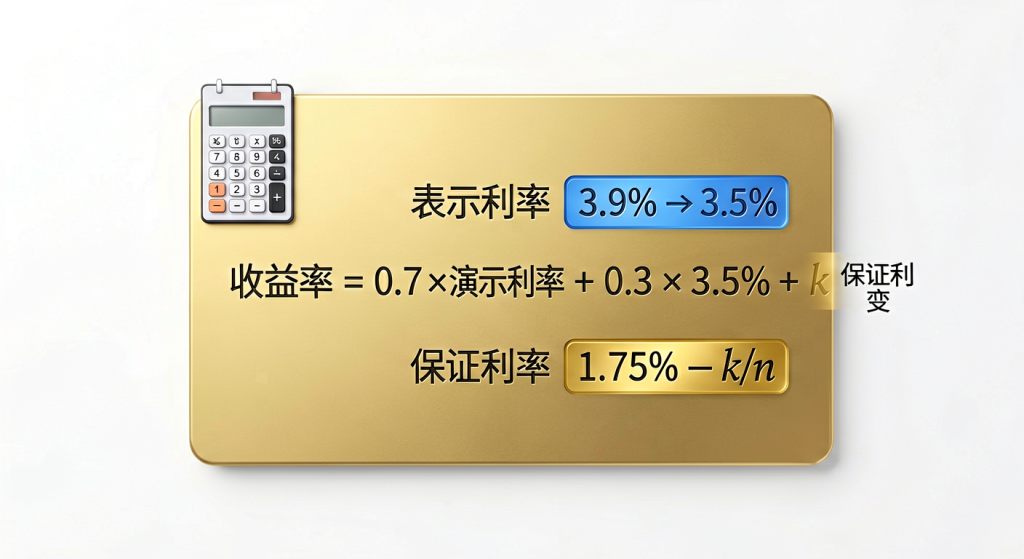
先说结论,这个说法错了一半——演示利率下调,改变的是”写在计划书上的假设数字”,不是合同里锁定的保证收益,也不是客户未来实际能拿到的分红。但”错了一半”的另外一半,才是今天我想跟各位拆清楚的重点。
我是超哥,干保险精算这一行快二十年。今天用三个数字,把”演示利率”这笔账给客户、也给同行的兄弟们算明白。
流行观点:演示利率下调,客户收益就缩水
这个观点的传播逻辑很简单,也很有迷惑性:既然演示利率是”计划书上的最高收益预估”,那从3.9%降到3.5%,少了0.4个百分点,客户预期收益不就同步少了0.4%吗?
顺着这个逻辑,市场上甚至一度出现”7月1日前赶紧上车,锁定高演示”的炒停售话术。但我们业内人都清楚,这是个典型的概念混淆——把精算假设当成了收益承诺。
算一算:三个数字拆穿这笔账
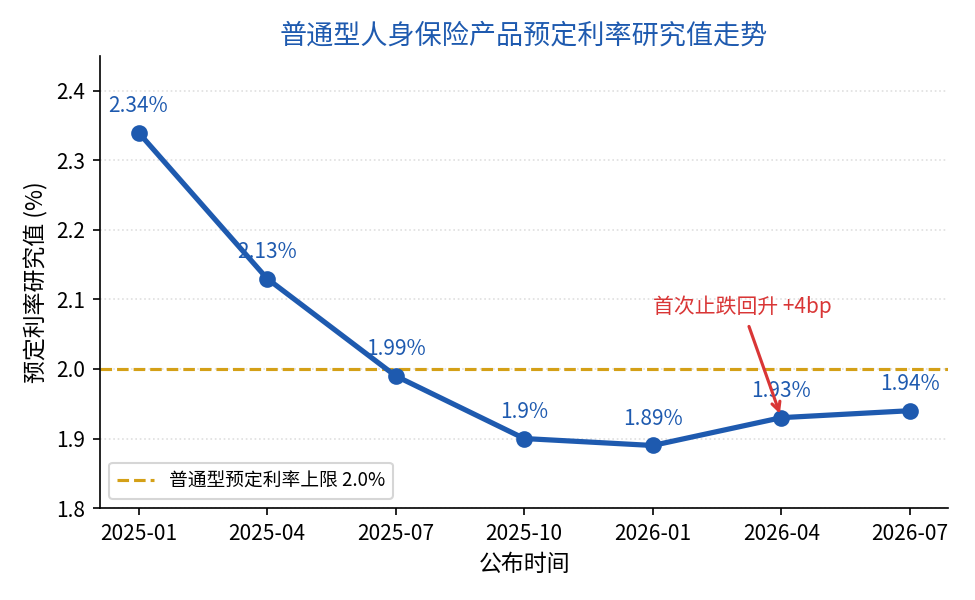
第一个数字:1.75%。这是当前分红险预定利率的上限,也是写进合同、”铁板钉钉”的那部分保证收益。这次演示利率调整,动的只是演示(假设)部分,合同里的1.75%一个字都没动。(来源:金融监管总局分红险预定利率上限规定;部分险企已主动下调至1.25%,见证券日报2026-03-13报道)
第二个数字:0.28%(约10%)。这才是演示利率下调对”演示收益率”的真实影响。
根据分红险演示收益率公式 r = 0.7i′ + 0.3i − k/n,其中 i′ 是演示利率、i 是保证利率。当演示利率从3.9%降到3.5%,只影响公式中的0.7系数那一项,折算下来演示收益率的下调幅度约0.28%(10%),远小于0.4%。客户的直觉”少了0.4%”是一种线性误读。
第三个数字:100%和3%。即便客户的分红实现率做到100%,在预定利率1.75%、演示利率3.5%—3.9%的组合下,保险公司实际的负债成本大约在3%左右(精算视觉创始人牟剑群测算,来源:北京商报2025-11-10转引)。换句话说,演示数字对应的不是”保证到手的钱”,而是保险公司”尽力去达成的经营目标”。
| 项目 | 调整前 | 调整后 | 性质 |
|---|---|---|---|
| 合同保证利率(预定利率) | 1.75% | 1.75%(不变) | 写入合同,刚性兑现 |
| 演示利率上限 | 3.9% | 3.5% | 销售计划书假设,不构成承诺 |
| 演示收益率理论影响 | — | 下调约0.28%(约10%) | 仅影响演示口径 |
| 实际分红来源 | 当年经营成果 | 当年经营成果(不变) | 与演示利率无关 |
为什么会有这个误解?
第一,信息不对称。客户看到的是计划书上最亮眼的那个数字,却没被告知”演示利率只是精算假设,不代表未来实际分红”。据监管与行业数据,80%的分红险投诉源于”收益与预期不符”(来源:对外经济贸易大学王国军教授,转引自新华网2026-07-10)。高演示利率制造了本不该有的预期。
第二,销售误导。部分渠道用高演示利率进行恶性挖客,甚至出现过4.25%的激进演示,严重脱离行业3.0%—3.2%的实际投资收益率中枢(来源:新华网2026-07-10经济参考报)。演示数字越吹越高,兑现落差就越来越大。
第三,监管逻辑的转变被误读。这次下调演示利率,本质是监管把”拼数字”的竞争,引导回”拼投资能力”的正轨。2025年6月总局下发的《关于分红险分红水平监管意见的函》已经明确:不得脱离资产负债与实际投资收益随意抬高分红水平。演示利率下调,是这条监管思路的延续,而不是”降收益”。
正确理解:客户到底该看什么?
演示利率下调,对已生效保单的分红没有任何实际影响——因为实际分红只由公司当年的经营成果决定(来源:合资寿险公司产品调整通知,新华网2026-07-10)。它改变的,只是未来新卖产品”计划书上的数字更诚实了”。
那么客户真正该看的指标,其实是这三样:
一看分红实现率。演示利率再高,实现率踩在60%、70%,都是空中楼阁;实现率常年稳定在100%以上的产品,才是真金白银。
二看公司的投资能力。2025年寿险业投资收益率约4.6%,A股上市险企净投资收益率均值约3.3%(同比降30bp),10年期国债在1.8%附近。同样的演示利率,投资端强的公司兑现概率天然更高。
三看保证部分。预定利率1.75%是托底,1.25%也是托底,只是高低不同。风险偏好越保守的客户,越该把目光从浮动演示挪回这座”保底山”上。
说到底,分红险正从”比谁的演示数字高”,转向”比谁的投资能力硬”。这是监管想看到的,也是客户真正受益的。看完这篇文章,如果你手上还有写满4.25%的老计划书,可以把它收起来了——那不是你的钱,那只是一个曾经制造过高预期的假设。
(本文数据来源:金融监管总局、中国保险行业协会利率研究专家咨询委员会例会、新华网、证券日报、北京商报、财联社及行业公开测算。文号为官方公开文件,未作编造。)
想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。