
安徽灵活就业按最低档缴15年,退休每月只领1406元,这笔账别等领钱才后悔
打开电子社保卡,查到缴费月数刚好停在15年那一格,很多人心里踏实了——最低线够了,到点就能领钱。可真按最低档一路缴满15年,退休能落多少?安徽2025年退休人员基本养老金计发基数是7999元,看着像模像样,真算下来,灵活就业人员每月到手也就一千四百出头,连计发基数的一个零头都占不满。
这中间的落差,今天把账拆开算给你看。
先算总投入:这15年,你到底往里砸了多少钱
安徽灵活就业人员参加职工养老保险,缴费比例是20%,其中8%进个人账户,12%进统筹。2025年缴费基数下限是4311元,也就是全口径社平工资7185元的60%档。按下限缴费,每月缴4311元×20%=862.2元。
一年下来862.2×12=10346.4元。缴满15年,不考虑基数上调,静态投入就是10346.4×15≈155196元,十五万五千多。这还只是养老一个险种,没算医保。钱是真金白银掏出去的,问题就出在——掏了这么多,回来的是多少。
三笔钱拆开算:基础+个人账户,一笔都不能少
退休养老金就两块大头:基础养老金和个人账户养老金。先算基础养老金。
公式是:计发基数×(1+平均缴费指数)÷2×缴费年限×1%。按最低档缴,平均缴费指数就是0.6。代入安徽2025年的计发基数7999元:7999×(1+0.6)÷2×15×1%。
先算(1+0.6)÷2=0.8,再乘7999得6399.2,这是”折算后基数”,最后乘15%得到959.88元。基础养老金每月约960元。
再看个人账户。灵活就业按基数4311元缴,8%进个人账户,每月4311×8%=344.88元,一年4138.56元,15年累计约62078元(暂不计利息)。个人账户养老金=62078÷139=446.6元。
两笔相加:959.88+446.6≈1406元。这就是安徽灵活就业最低档缴满15年,退休每月到手的钱——约一千四百块。跟计发基数7999元一比,不到两成。
年限往上走,差距才开始往外冒
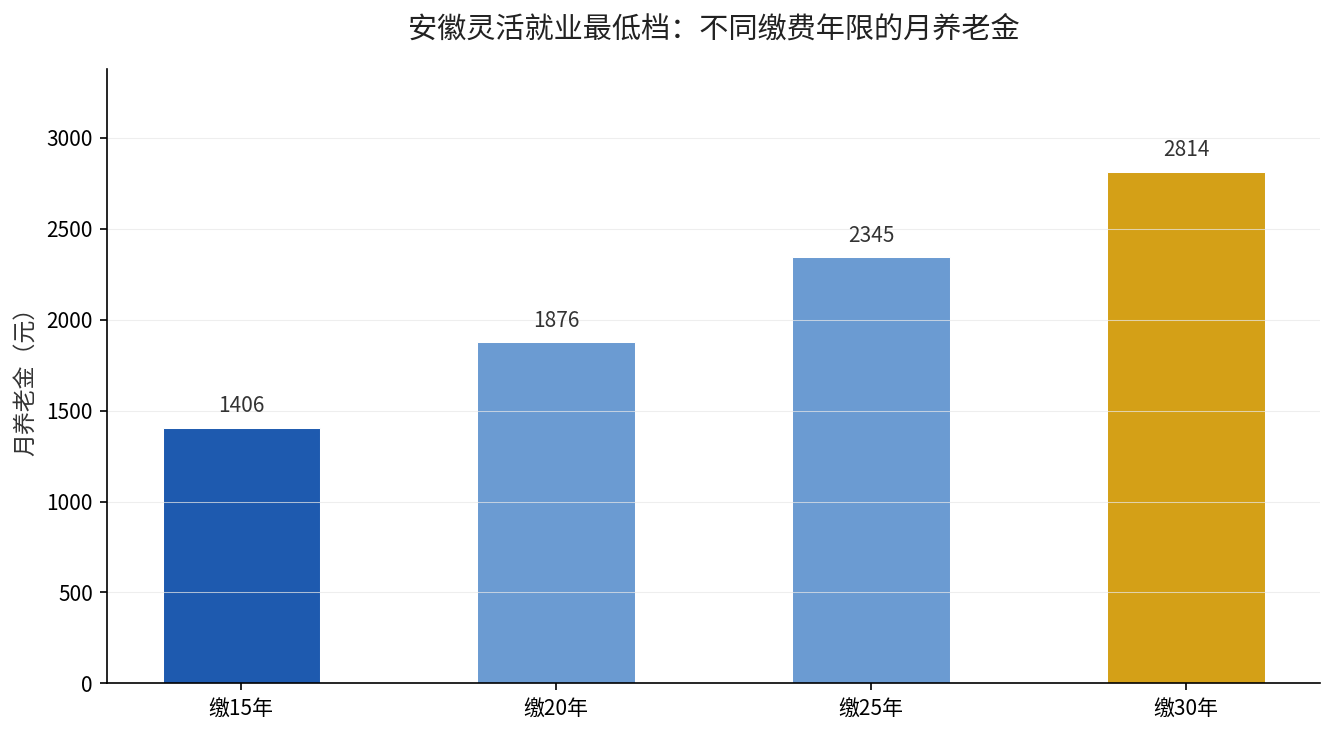
同样按最低档缴,把年限从15年拉到20年、25年、30年,账会怎么变?基础养老金按”缴费年限×1%”递增,个人账户也在同步累积。结果如下表:
年限拉长到底差多少,我们另算过一笔更细的账:灵活就业缴15年vs30年,月养老金差一倍多,可以对着看。
| 缴费年限 | 基础养老金/月 | 个人账户/月 | 合计/月 |
|---|---|---|---|
| 15年 | 960元 | 447元 | 1406元 |
| 20年 | 1280元 | 596元 | 1876元 |
| 25年 | 1600元 | 745元 | 2345元 |
| 30年 | 1920元 | 894元 | 2814元 |
15年到30年,就差一倍年限,每月养老金却从1406元翻到2814元,整整多出1408元。多出来的这十五年的缴费,退休后每个月都在用真金白银回报你。
一个容易被忽略的点:提档次,不如多缴几年
很多灵活就业的人卡在一个纠结点上——是趁早提档次,还是把钱压在年限上?把两笔账摆一起算,结论会出乎意料。
提档到底划不划算,甘肃这笔账更直白:灵活就业提档到100%,多领的钱要16年才回本。
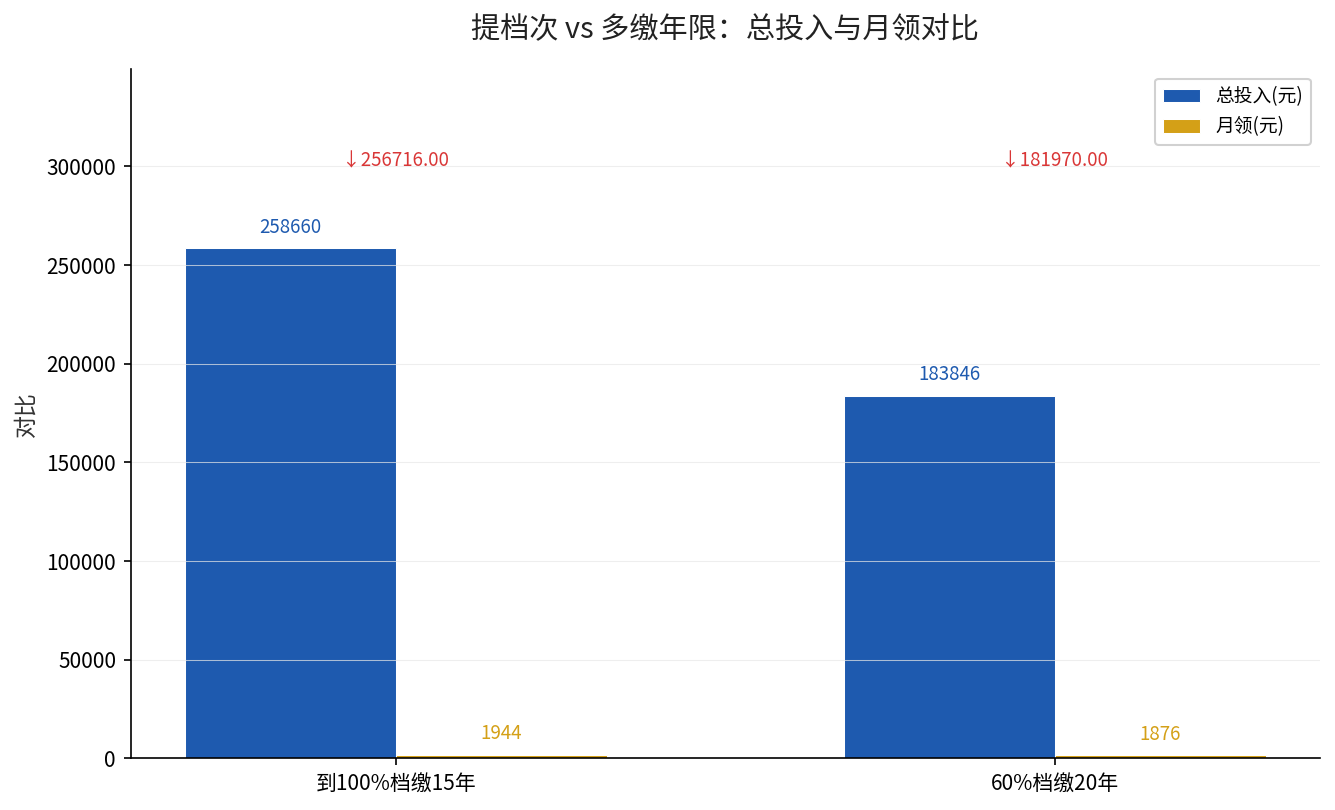
假设手头就这么多钱,两条路:一是继续按60%档(指数0.6)多缴5年;二是把档次提到100%(指数1.0)但只缴15年。先看提档次到100%这条路:基数变为7185×100%=7185元,月缴7185×20%=1437元,15年总投入约258660元。而按60%档缴20年,总投入约183846元。
再看领钱。提档到100%缴15年,平均指数1.0,基础养老金=7999×(1+1)÷2×15×1%=1199.85元;个人账户15年累计约103464元,÷139=744元,合计约1944元/月。
而60%档缴20年,前面算过是1876元/月。两条路每月到手几乎一样,但提档次这条路总投入多了近七万元。多砸七万块,每月养老金才多几十块,回本要拉十几二十年。所以结论很直白:在安徽,先把年限堆满,再谈提档次,这钱花得才值。
还来得及补的人,现在该做什么
如果缴费月数还没到15年,或者中间断过,安徽这里是累计计算的——只要累计满15年就能按月领。已经断了的不必慌,先去电子社保卡查清楚实际累计月数,缺几个月补几个月,比硬扛着空转强。
各省计发基数直接决定你每月到手多少。同样最低档缴15年,河北只能领1304元,横向一比更清楚。
如果已经满15年但还没到退休年龄,最划算的动作不是停缴,是继续按最低档往下缴。每多缴一年,基础养老金固定涨1%的计发基数,也就是每月多约64元(7999×0.8×1%),再叠加个人账户,一年到手多一百块上下,长缴才多得。
三件事,看完就去做
第一件,打开电子社保卡,把”实际缴费月数”和”累计月数”截图存档,先知道自己到底缴了几年。
第二件,用文中的公式代入安徽计发基数7999元,按你自己的缴费年限算一遍预估养老金,心里先有个准数。第三件,如果还没退休、缴费又不满20年,别再惦记停缴省那点钱,把年限续上是眼下性价比最高的决定。
差的那几年,真不是现在每月能省下的几百块能补的。是退休后二三十年,别人每月多拿几百、你每月少拿几百,日积月累下来,差的是面对一张张账单时,那点从容和底气。
想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。已经领上退休金的朋友,也说说你实际到手多少,给更多人一个参照。