
个人养老金一年存12000元真能”白拿”5400元吗?三个误区你可能全踩了
最近朋友圈都在传”存个人养老金,最高能退5400元个税”,不少人冲进手机银行就开账户。但很多人其实没搞清楚这笔钱到底怎么算、什么时候能拿回来、值不值得。今天就用一问一答的方式,把最容易搞错的三个地方拆开讲清楚。
延伸阅读:《个人养老金一年存12000元,到底能抵多少税?真相是……》。
延伸阅读:《个人养老金四类产品,你最该避开的三个误区是什么?》。
先问两个问题
第一个问题:很多人以为”存12000元,直接给我退12000元”。第二个问题:以为”这钱存进去还能当活期随便取”。如果你也这么想,那大概率要踩坑——因为这两个理解都是错的。
真相是:个人养老金不是”给你退12000元”,而是”让你少缴一部分个税的税基”。你存进去的钱是自己的,真正省的只是税,省多少取决于你的个税税率档位。
拆开来看
误区一:以为”存多少退多少”
个人养老金采取的是”递延纳税”优惠。缴费环节,你向个人养老金资金账户存的这笔钱,可以按照每年12000元的限额标准,在计算个税时从你的综合所得里”据实扣除”。注意,扣的是税基,不是直接给你钱。
具体能省多少税,得看你落在哪个税率档。湖南省人社厅2025年5月13日发布的官方解读里举过一个例子:小王去年的应纳税所得额是50000元,对应10%税率,如果他当年存入12000元,那应纳税所得额就变成50000减12000等于38000元,一年少缴12000乘以10%,也就是1200元个税。
也就是说,同样存12000元,税率越高的档位,省得越多。10%的档省1200元,而落到45%最高档的人,一年能多省5400元——这也是”最高退5400元”说法的真正来源。
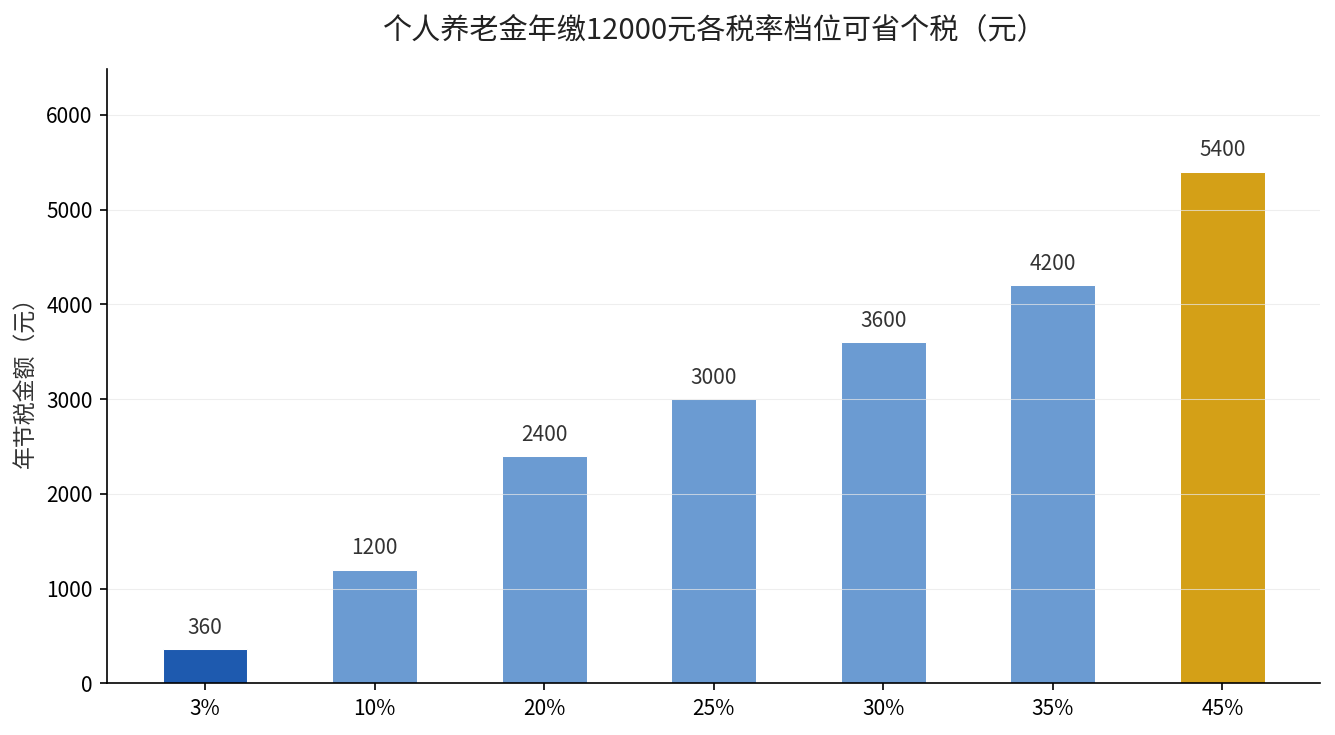
这张图能看得很清楚:3%档只能省360元,10%档1200元,20%档2400元,一直到45%档封顶5400元。所以”最高5400元”是真的,但前提是你的应纳税所得额本来就落在高税率区间——对大多数中等收入者来说,实际省的是几百到一千多块。
误区二:以为”这钱能随时取出来”
个人养老金资金账户是”封闭运行”的,跟普通银行卡里的活期不是一回事。它不是想取就取。按上海市人民政府门户网站2026年1月16日发布的解读,只有达到领取基本养老金年龄、完全丧失劳动能力、出国定居等特定情形才能领取,而且领取时不再并入综合所得,单独按3%的税率计算个税。
这也带来一个很多人忽略的关键点:缴费时抵的税多(比如抵了20%甚至45%),但领取时统一只按3%交。中间这个税率差,就是”递延纳税”的本质——当下一时少缴,将来一笔小税。对高税率人群,这个差额尤其划算。
误区三:以为”存进去的钱只有退税一个好处”
其实个人养老金的核心价值不是那点退税,而是用税收优惠这个”杠杆”,逼自己把养老这件事提前、长期地做起来。江门市社保局2025年的介绍里讲得很直白:参加个人养老金有三方面好处——退休后在基本养老保险之外再多一份收入、提前规划投资增值、享受国家税收优惠,三者加在一起才是完整收益。
账户里的钱可以自主选择买储蓄存款、理财产品、商业养老保险、公募基金、国债等监管批准的金融产品,通过市场化运作实现长期增值。它不能补缴,当年额度当年用,想享受某一年度的税收优惠,就得在当年12月31日前完成缴费。
一句话总结
个人养老金不是”白拿5400元”,而是一个”用当下抵税、换取将来一份确定养老补充”的长期工具——税率越高越划算,但钱是封闭的、要到期才能领。
如果你也在想……
问:我是普通工薪族,值不值得存?答:看你的个税税率档,落在10%及以上档、手头又有闲钱,就值得考虑;3%档能省的税很少,更多是图个强制储蓄。
问:存了之后能换产品吗?答:资金账户里的钱可以自主选择购买不同产品,也能在不同银行之间变更资金账户的开户行,灵活性足够。
问:我今年忘了存,能补吗?答:不能。个人养老金不支持补缴,要享受当年度税收优惠,须在当年12月31日前完成缴费。
问:领取时要交税吗?答:要,但很低,单独按3%税率缴纳,由开户银行代扣代缴。
来源:湖南省人力资源和社会保障厅《参加个人养老金,如何享受税收优惠?》(2025-05-13);上海市人民政府门户网站《个税扣除每年可多抵扣12000元!个人养老金一次搞懂(附热点问答)》(2026-01-16);江门市人民政府门户网站《2025年个人养老金缴费进入倒计时 缴存可享受税收优惠》。
想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。