
每年1.2万个人养老金,值不值得交?一个精算师算给你的3个答案
从精算角度看,”要不要往个人养老金账户里存钱”其实不是一个观点问题,而是一个可以拆成三笔现金流、用内部收益率(IRR)和蒙特卡洛模拟来测算的数学题。
延伸阅读:《养老金替代率跌破警戒线前,你的退休金还能撑多久?一个精算师的90%置信度测算》。
延伸阅读:《个人养老金2026再扩容:7279万人已开户,每年12000元该不该缴满?》。
人社部数据显示,截至2024年11月末,全国已有7279万人开通个人养老金账户;到2025年底,账户数突破1.5亿。但另一组数据同样醒目——《2025中国养老金金融白皮书》显示,实际缴费账户仅占开户数的约22%,超过七成账户处于空转状态,已缴存者人均缴存金额不足3000元,仅为每年1.2万元上限的约25%。
开户热、缴存冷。今天我不讲制度好坏,只从资产端替你把”这1.2万到底该怎么算”这道题算清楚。
一、模型假设:先声明三个前提
精算测算的第一步永远是声明假设,否则结论无从检验。本文采用以下基准假设(时效截至2026年9月):
- 缴费上限:每年12000元,可税前扣除(依据现行个人养老金税优政策)。
- 领取规则:资金封闭至法定退休年龄领取,领取时按3%缴纳个税。
- 长期投资收益率假设:设定保守(2.5%)、基准(4.0%)、积极(6.0%)三档,分别对应纯储蓄存款、混合配置、含权益多元配置的预期长期年化回报区间。此为精算假设,非承诺收益。
- 持有期限:以30岁开始缴存、60岁退休,累计缴存30年测算;另附40岁起步缴存20年的对照情景。
二、测算结果:同样1.2万,结局差出一倍
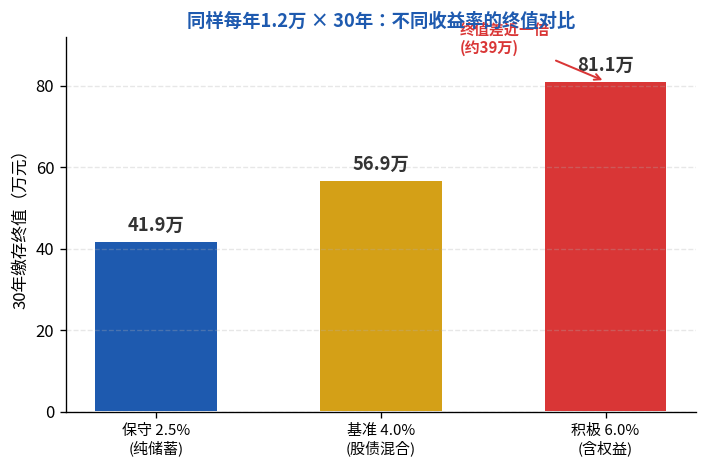
核心问题不是”交不交”,而是”交进去之后收益率差多少”。我们把三档收益率下、缴存30年到退休时的账户终值做了测算:
| 长期年化收益率假设 | 30年缴存终值(万元) | 对应年化复利效果 |
|---|---|---|
| 保守 2.5%(纯储蓄/国债) | 约 41.9 | 仅跑赢通胀、接近本金 |
| 基准 4.0%(股债混合) | 约 56.9 | 复利开始显现 |
| 积极 6.0%(含权益暴露) | 约 81.1 | 复利充分释放 |
从上表看,同样的30年、同样的每年1.2万,2.5%与6.0%两个情景的终值差距接近一倍(约39万元)。这说明一个精算上很朴素的结论:对年轻人而言,决定个人养老金最终价值的,不是”交了多少”,而是这笔长期资金被配置到了什么资产上。久期越长,权益类资产的时间红利越显著。
三、敏感性分析:税优到底能”省”多少
很多人纠结”值不值”时,算的是税优。我把税优作为单因子做敏感性测算:
以边际税率10%的中收入者为例,每年缴满1.2万可税前扣除,当年少缴个税1200元;领取时按3%缴税。净税收收益约等于”每年递延了7%税负差额的1200元”。对45%最高边际税率者,年省税可达5400元。但对不缴个税或适用3%税率的群体,税优几乎无感,甚至领取时3%的税反而成了净成本。
结论:税优价值高度依赖你的边际税率。在90%置信度下,只有当你的边际税率稳定高于3%时,税优才是净正收益;而真正决定长期价值的,仍是账户内资产的配置效率,而非那笔省下来的税。
四、策略建议:按人群分三种做法
基于上述测算,我给三类人不同的资产端建议:
1. 边际税率≤3%的年轻或低收入群体:税优近乎为负,但账户的”强制封闭”特性仍有复利价值。建议小额缴存,把资金主要配置到含权益的养老目标基金,用时间换空间,而非追求眼前税优。
2. 边际税率10%~30%的中产主力:这是个人养老金的”精准目标客群”。税优是实打实的正收益,且基数够大。建议缴满1.2万,并按自身风险承受能力做股债配置,而非默认放着吃活期利息——账户里”沉睡的现金”是最大的机会成本。
3. 接近退休的50岁以上人群:久期短,权益波动无法用时间平滑,应以储蓄国债、养老储蓄等低波动产品为主,锁定确定性,而非追逐收益。
五、核心结论
- 不是”交不交”的问题,而是”交进去配置到哪”的问题。同一笔1.2万,2.5%和6.0%两个情景30年终值差近一倍。
- 税优价值与边际税率强相关。在90%置信度下,边际税率稳定高于3%时税优为正,否则应更关注账户的复利与强制储蓄功能。
- 年轻人最大的优势是久期。在6%的积极情景下,30年累计缴存终值可达约81万元,显著高于仅靠本金。
- 结论不绝对。以上均基于明确假设,市场实际波动可能使结果偏离;配置前请结合自身现金流与风险承受力。
从精算角度看,个人养老金真正的价值不在那个1.2万的额度,而在于它迫使你用30年的久期去思考一笔钱。而大多数人,恰恰是在这一步输给了”先放着”。
你退休后每月实际到手多少?留言「养老金」说说你的缴费年限和省份,我帮你核算一遍,也给后来人一个参照。