
分红险演示利率下调40bp,到底动了谁的蛋糕?
先说结论,也把这个行当里最近压在每个人心头的事讲透:分红险演示利率上限从3.9%下调到3.5%,这是2026年分红险监管的”第三次降温”,但它动的不是客户的收益,而是销售端的”画饼空间”。
延伸阅读:《分红险演示利率从3.9%降到3.5%,这40个bp到底动了谁的蛋糕?》。
延伸阅读:《分红险演示利率从3.9%降到3.5%:这0.4个百分点,到底动了谁的蛋糕?》。
我们业内这几天聊得最多的,不是40个基点本身,而是这40bp背后传递的信号——监管在系统性压缩”演示收益”与”真实可得收益”之间的落差。今天这篇,我就用三个问题,把这件事掰开揉碎讲清楚。
一、为什么偏偏是”演示利率”被盯上?
要理解这次调整,得先分清三个概念,这也是很多客户最容易混淆的地方:预定利率、演示利率、实际分红水平。
预定利率是写进合同的保证收益,2025年7月监管已把分红险预定利率上限从2%压到1.75%,进入2026年,部分公司主动再压到1.25%(中英人寿福满佳C款乐享版就是典型,保证部分比行业主流低了50个基点,创下内地储蓄型人身险保证收益的历史新低)。
演示利率则是销售规划书里用来”假设”未来收益的那个数字。它本身不是承诺,但问题在于——老百姓买分红险,看的就是规划书里那一串数字。当演示利率挂在高位,而演示利率与实际分红之间又没有强约束,误导的空间就出来了。
中央财经大学中国财富管理研究中心副主任马炜说得直白:分红险收益分保证和浮动两块,浮动利益(年度分红)完全取决于公司实际经营状况,”不仅不固定,甚至可能为零”。可销售端呢?拿高演示利率当卖点的人不在少数。
所以这次监管下手,本质是让”演示”回归”可实现”。财联社3月27日的报道说得很清楚:业内达成共识,演示利率上限3.9%下调至3.5%,高于3.5%的产品须在6月30日前完成变更备案或停售。与此同时,监管部门对2025年度实际分红水平的指导意见是3.2%。
注意这组数字:演示3.5%,实际指导3.2%。两者之间的落差被主动压缩,这就是”降温”的真正含义。
二、这40bp,折算成收益到底差多少?
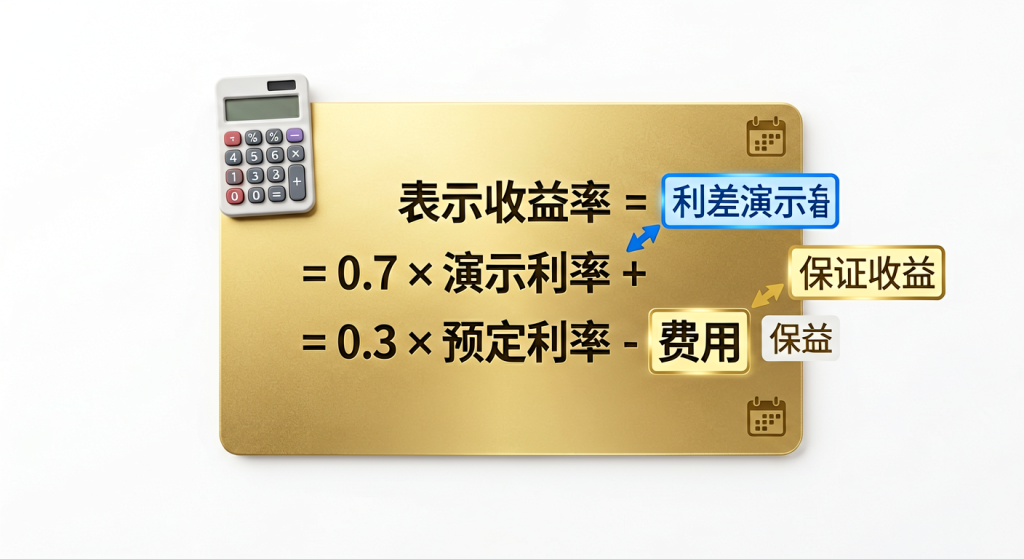
这里给客户和我们从业者一起算笔账。分红险演示收益率有个行业通行的测算逻辑,核心就是”利差演示”为主。
按《分红保险精算规定》(保监发〔2015〕93号)和银保监办发〔2020〕6号文的框架,分红演示聚焦利差,且分配比例统一按70%执行。简化来看,演示收益率大致可以写成:
演示收益率 ≈ 0.7 × 演示利率 + 0.3 × 预定利率 − 费用率
咱们代入一下,假定预定利率取1.75%这一主流档,费用率先忽略:
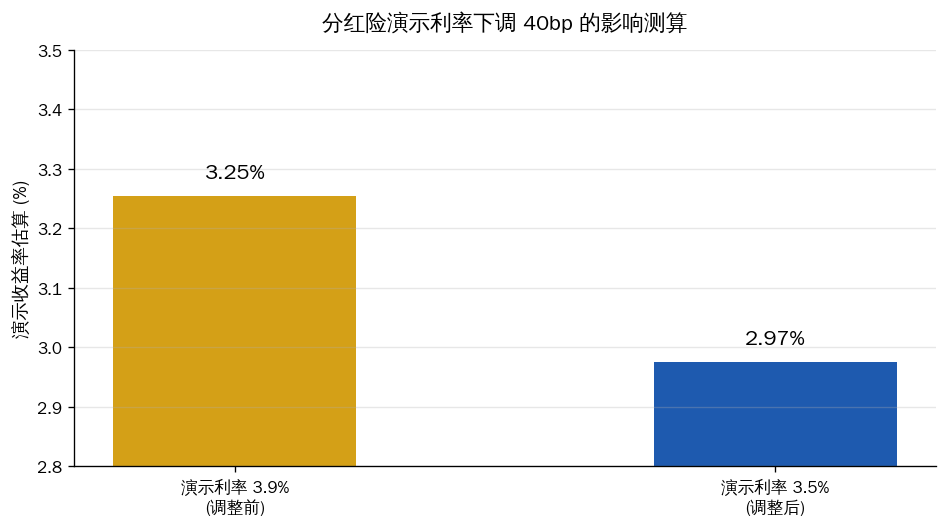
调整前(演示利率3.9%):0.7 × 3.9% + 0.3 × 1.75% = 2.73% + 0.525% = 3.255%
调整后(演示利率3.5%):0.7 × 3.5% + 0.3 × 1.75% = 2.45% + 0.525% = 2.975%
演示收益率测算值大约下调了0.28个百分点(28bp)。这就是40bp演示利率下调在销售端落地后的直接效果。
但真正要紧的,还不是这28bp本身,而是背后那条更硬的底线:投资收益率顶不住,演示就得跟着降。2019年到2023年,保险公司投资收益率从4.94%一路滑到2.23%,人身险业过去3年滚动平均财务收益率约3.2%。投资收益在降,演示利率却还挂在3.9%的高位,这不就是给利差损埋雷吗?
所以别把这看成一次孤立的”窗口指导”,它是成本收益匹配原则在销售端的延伸。
三、对客户、对公司、对行业,分别意味着什么?
对客户:短期看,规划书上的数字会变”难看”一点,但这恰恰是好事——你看到的数字更接近将来真能拿到的钱。买分红险,与其盯规划书上的高演示,不如盯两个硬指标:公司披露的红利实现率和长期投资能力。红利实现率2023年起已经强制披露,这是约束公司”言行合一”的关键工具。
对公司:演示利率下调,短期内会挤压销售端的”营销弹药”,但对真正有投资能力、有长期主义的公司,反而是洗牌的机会。行业内部已经在分化——2025年上市险企年报里,新华保险分红险占整体期交业务比例第四季度达到77%,中国人寿浮动收益型业务首年期交占比近50%,太保寿险新保期缴中分红险占比提升至半数,平安分红险规模保费同比增长超40%。头部公司已经在用经营实力换市场信任。
对行业:这是继预定利率两次下调后,分红险的又一次”去伪存真”。监管的组合拳有清晰的逻辑主线——把负债成本压下来,把误导空间挤出去,把长期价值做上去。
小结
三个判断,供各位同行和客户参考:
- 演示利率下调40bp,是”画饼空间”的收缩,不是客户收益的缩水。
- 演示3.5%与实际指导3.2%之间的落差被主动压缩,信号是”演示要可实现”。
- 分红险的竞争,正从”拼演示数字”转向”拼红利实现率、拼长期投资能力”。
选分红险,别被演示利率牵着走,去翻翻那家公司的红利实现率历史、看看它的资产端到底做了什么。这才是我们这个行当里,真正该跟客户讲清楚的那句话。
数据来源:国家金融监督管理总局、财联社(2026年3月27日)、新华网/经济参考报(2026年4月8日)。
想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。