
个人养老金每年存12000元,到底能省多少税?7档税率一张表说清
每年12000元的额度,往个人养老金账户里存钱,到底能帮你省多少税?这个问题,很多人要么高估、要么低估了。今天直接用官方政策,把”到底省多少”这件小事算清楚。
延伸阅读:《养老金委托投资做到3.42万亿:多出的4400亿,会进你的个人账户吗?》。
延伸阅读:《企业年金只有大厂才有?4.09万亿真相:77号文让第二支柱支棱起来》。
先纠正两个最常见的误解
第一个误解:以为个人养老金是”免税”。其实它不是免税,而是”递延纳税”。财政部、税务总局在《关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号,2024年12月12日发布)里说得明白:缴费环节可以税前扣除,投资环节收益暂不征税,但退休领取时,要单独按3%的税率补税。
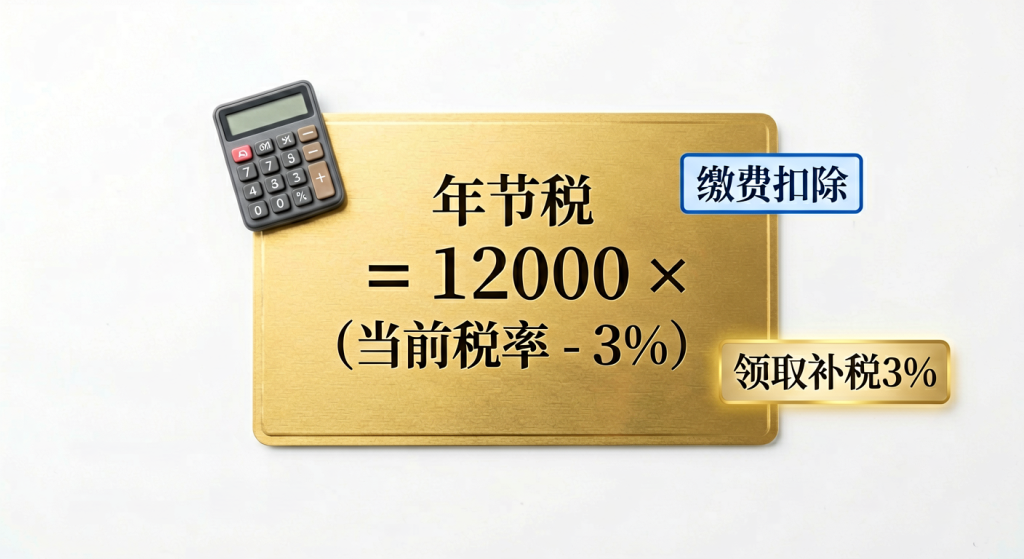
第二个误解:以为”人人都能省一样多”。恰恰相反,你能省多少,完全取决于你现在落在哪个个税税率档。公式很简单:年节税金额 = 12000元 ×(你当前适用税率 − 3%)。因为你领取时固定按3%补税,所以现在税率越高,”省”下来的差额就越大。
拆开来看:一进一出,净省多少
湖南省人社厅在2025年5月13日发布的《参加个人养老金,如何享受税收优惠?》里,举过一个官方例子:小王的应纳税所得额是50000元,对应10%的税率,他当年存了12000元进个人养老金账户,需要缴税的收入就从50000元降到38000元,等于当年少缴12000×10%=1200元的税。等将来领取时,这12000元才按3%交360元。一来一去,净省840元,还白得一份养老储备。
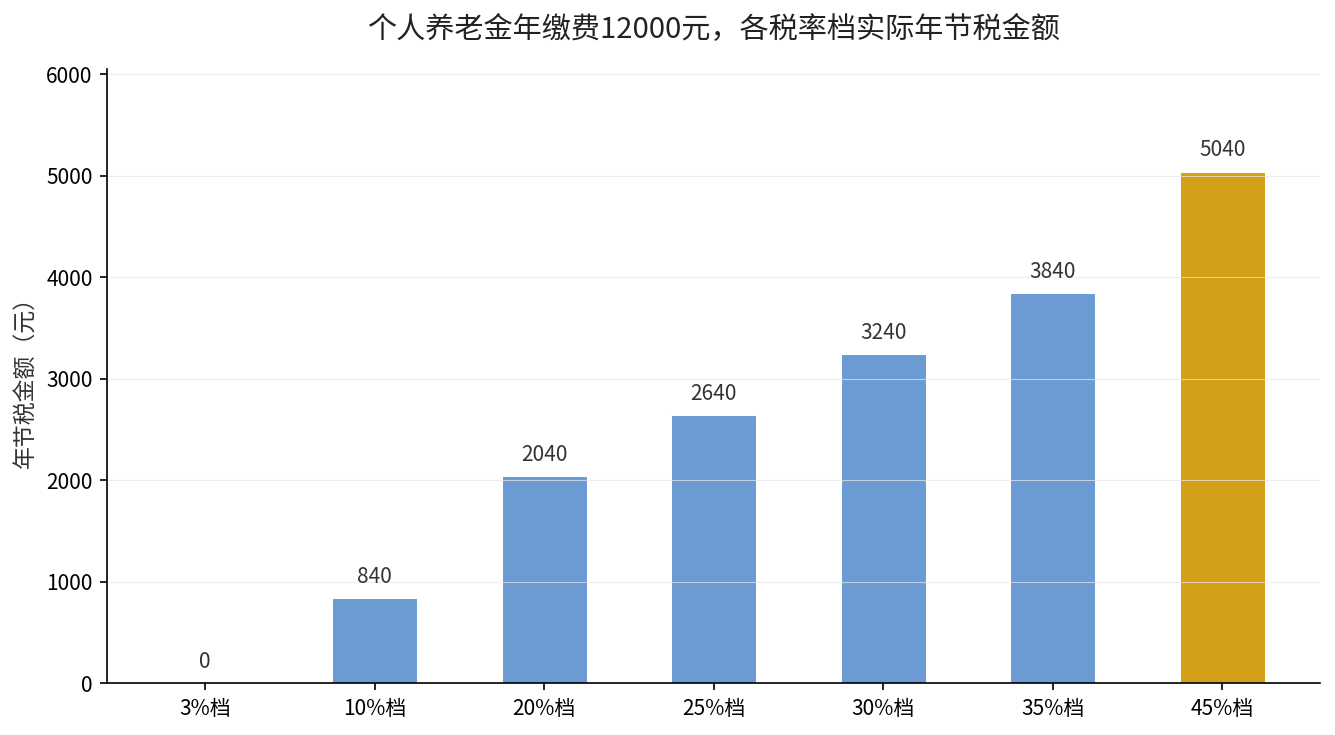
把这个逻辑推到7档超额累进税率上,差距就一目了然了:3%档的人,省的和补的刚好抵消,几乎没额外优惠;10%档的人,每年净省840元;20%档省2040元;25%档省2640元;30%档省3240元;35%档省3840元;45%档的最高收入人群,一年能省5040元。
这里需要一个前提说明:个人养老金制度已经在2024年12月15日全国推开,依据是人力资源社会保障部、财政部等五部门发布的《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号)。而且,个人养老金领取时按3%计税,不区分本金和收益,人社部在2025年6月24日接受媒体采访时,专门就这一点做了明确回应。
一句话总结
个人养老金这12000元的税收优惠,本质是”税率越高、越划算”。10%档起,越往上存越值;3%档的朋友,省税空间几乎为零,参与动力应该更多来自”强制储蓄养老”本身,而不是省税。
如果你也在想……
问:我月薪不高,还没到个税起征点,要参加吗? 如果你的应纳税所得额落在3%档,或根本没到5000元起征点,那节税几乎无感。这时候要先想清楚这笔钱退休前基本取不出来的流动性代价,再决定。
问:什么时候能看到这笔优惠? 两种方式:一是单位发工资时选择预扣预缴,及时把缴费凭证提供给单位;二是等次年3月到6月个税汇算清缴时,在”个人所得税”APP里填报个人养老金扣除,多缴的税会退回来。
问:缴存有时间限制吗? 有。缴费额度按自然年度累计,想在当年抵扣,得在当年12月31日前把钱存进账户,逾期不能补缴、额度也不累计到下一年。
问:缴完钱就自动抵扣吗? 不会。存了钱还得在”个人所得税”APP【个人养老金扣除信息管理】里,用”一站式申报”或扫码录入缴费凭证,这一步不做,钱存了也抵扣不了。
来源:财政部 税务总局《关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号,2024年12月12日发布);人力资源社会保障部等五部门《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号);湖南省人力资源和社会保障厅《参加个人养老金,如何享受税收优惠?》(2025年5月13日);人力资源社会保障部2025年6月24日媒体回应(个人养老金领取按3%计税,不区分本金和收益)。
想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。已经领上退休金的朋友,也说说你实际到手多少,给更多人一个参照。