
个人养老金2026再扩容:7279万人已开户,每年12000元该不该缴满?
一个信号正在变得清晰:个人养老金的”货架”又变大了。财政部、中国人民银行联合发文明确,储蓄国债(电子式)从2026年6月起纳入个人养老金产品范围。至此,你能往这个账户里选的东西,从原来的储蓄、理财、保险、基金四类,正式扩到了五类。
延伸阅读:《个人养老金全国落地:每年12000元的账户,到底要不要现在开?》。
延伸阅读:《个人养老金全国铺开一年,7279万人已开户,你的养老”第三笔钱”到位了吗?》。
但另一边,一个尴尬的数字同时存在:截至2024年11月底,全国个人养老金开户人数已突破7279万户,可实际缴存率不足21%。开户的人多、真往里存钱的人少,这个”开户热、缴存冷”的落差,恰恰是现在最值得想清楚的一件事——每年12000元的上限,到底该不该缴满?
影响一(短期):产品扩容,保守型的人多了一个保本选项
过去几年,很多人开了户却迟迟不缴费,一个主要原因是不敢买——怕理财亏损、怕基金波动。这次把储蓄国债(电子式)纳入,等于给”求稳”的人补上了一个保本保息、国家信用背书的选项。对临近退休、风险承受能力低的人来说,这是最实在的变化。
需要注意的是,个人养老金账户里的钱,在你没达到领取条件前是封闭运行的,不能像普通存款那样随时支取。选产品前,先把”这笔钱我退休前用不用得上”想清楚,比单纯比较收益率更重要。
影响二(中期):领取条件放宽,不再”只能干等到退休”
2025年8月,人力资源社会保障部等五部门发布《关于领取个人养老金有关问题的通知》,进一步丰富了领取情形。除了原有的达到领取基本养老金年龄、完全丧失劳动能力、出国(境)定居外,遇到重大疾病、连续领取城乡居民最低生活保障金等情形,也能提前领取。这意味着,个人养老金不再是一笔”锁死到退休”的钱,遇到急事多了一道可取的出口。
不过要提醒一句:只要还在制度正常领取框架内,领取时都要按3%的税率单独缴纳个税。这是递延纳税安排的一部分,别等到领钱时才觉得”怎么还要扣税”。
影响三(长期):每年12000元,复利攒出来的差距比你想的大
个人养老金实行完全积累,你缴进去的本金和收益都在自己的账户里滚动。每年按上限12000元缴,哪怕只算本金、不考虑投资收益,坚持20年就是24万元,坚持30年就是36万元。下面是纯本金维度的累计曲线:
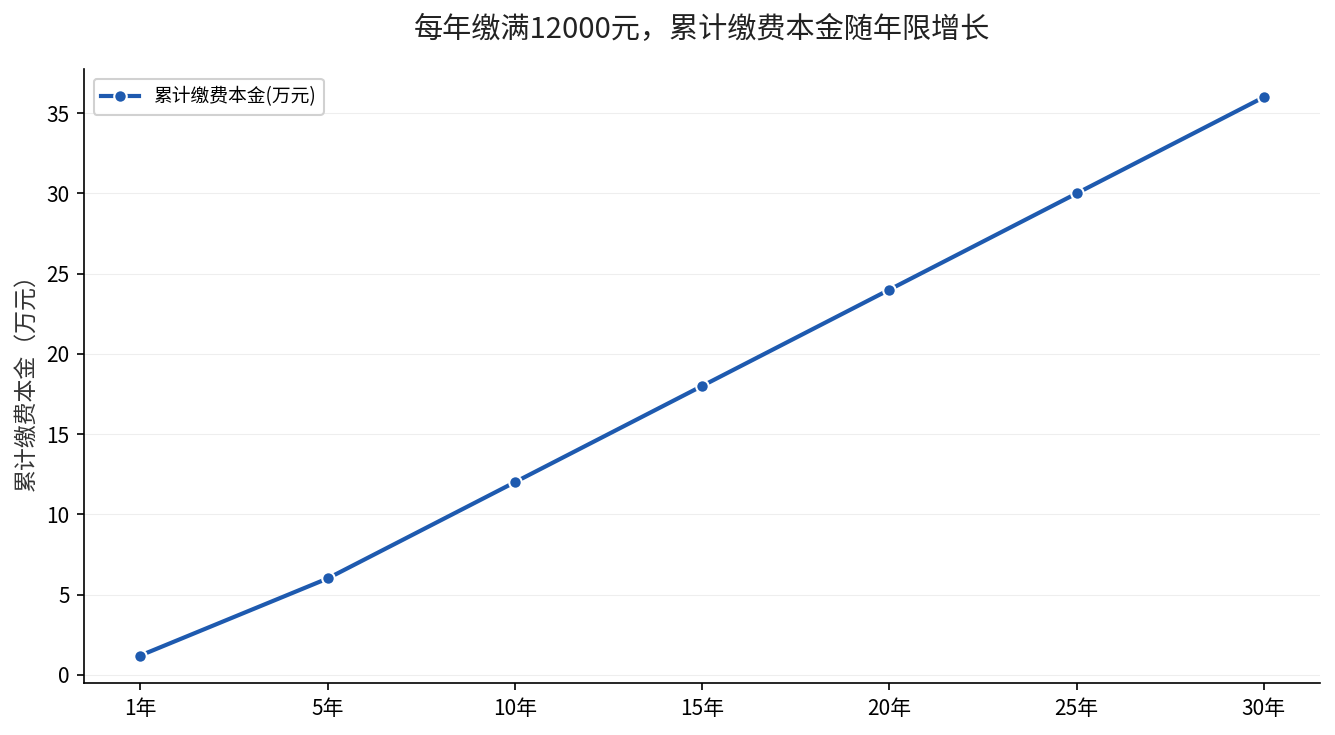
这还只是”本金”那一层。如果叠加长期复利和缴费环节的税前扣除,实际差距会进一步拉开。这也是为什么政策层面一直在讨论适时提高缴费上限——先养成”每年缴满”的习惯,等上限放开时你才接得住。
现在该做什么?按人群对号入座
收入高、个税税率高的人:优先缴满。你的边际税率越高,缴费环节税前扣除省下的税越多(这个逻辑下一篇节税指南会详细算)。
中年、离退休还有10年以上的人:尽量按年稳定缴费,用时间换复利空间,别等到临退休才一次性补。
临近退休、厌恶风险的人:可以重点关注储蓄类产品和新纳入的储蓄国债,求稳为主。
收入低、本来就不缴个税的人:先算清楚再决定。如果你的收入没到个税起征点,缴费环节享受不到税前扣除,而领取时还要按3%交税,可能就不划算,这笔钱可以留作更灵活的应急储备。
一句话:开户只是起点,缴满并坚持,才是个人养老金真正发挥作用的姿势。
数据来源:人力资源社会保障部等五部门《个人养老金实施办法》(人社部发〔2022〕70号,2022年10月26日印发);财政部、税务总局《关于个人养老金有关个人所得税政策的公告》(财政部 税务总局公告2022年第34号);人力资源社会保障部等五部门《关于全面实施个人养老金制度的通知》(2024年12月);人力资源社会保障部等五部门《关于领取个人养老金有关问题的通知》(2025年8月);新华社《个人养老金制度实施三周年》报道(2025年11月26日,开户7279万户数据截至2024年11月底)。
想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。