
背景与问题
2025年以来,中国利率下行进入”深水区”。以国有大行为例,三年期定期存款挂牌利率已降至1.25%附近(农业银行2025年7月官网数据),十年期国债收益率一度探至1.65%左右。与此同时,人身险产品的预定利率也完成了一轮动态调整:普通型产品预定利率上限从2.5%下调至2.0%,分红型降至1.75%,万能险最低保证利率降至1.0%(国家金融监督管理总局预定利率动态调整机制,2025年8月31日起执行)。
延伸阅读:《利率跌到1.7%,个人养老金账户里的钱,到底该怎么锁?》。
延伸阅读:《低利率时代,你的养老金储蓄30年后可能缩水一半:一个精算模型算给你看》。
这种局面在国际上有先例:日本自1990年代后进入长期低利率,家庭金融资产长期高比例沉淀于现金和存款,养老储备的实际购买力受到缓慢侵蚀(日本银行《资金循环统计》口径)。对普通家庭而言,这意味着同一笔养老本金,放进不同工具、跨越同样30年,最终能”长”出多少,差距正被利率这个”慢变量”成倍放大。
作为北美精算师(FSA),我习惯先把问题放进一个可计算的模型里,再看数字说话。
精算分析
模型假设
先讲清楚我的假设——所有结果都建立在这些假设之上:
- 本金:100万元,一次性投入,不追加、不中途支取
- 期限:30年(40岁投入,70岁前后退休使用,匹配延迟退休后的生命周期)
- 年化收益率:分别取 1.25%(纯定期存款,锁定当前利率)、2.0%(接近当前普通型人身险预定利率上限)、3.0%(含权益类资产的多元配置组合,长期中枢假设)
- 复利:按年复利,暂不考虑税费、通胀与流动性损耗
需要说明:3.0%并非承诺收益,而是基于”股债混合、长期持有”的历史经验中枢做出的假设;实际结果会随市场波动。通胀、税收、中途支取都会改变最终数字。
测算结果
用内部收益率(IRR)的口径看,三档收益下,100万元在30年后的终值(FV)如下:
| 情景 | 年化收益率假设 | 30年后终值 | 与最低档的差额 |
|---|---|---|---|
| 悲观(纯存款) | 1.25% | 约145.2万元 | — |
| 基准(预定利率上限) | 2.00% | 约181.1万元 | +35.9万元 |
| 乐观(多元配置) | 3.00% | 约242.7万元 | +97.5万元 |
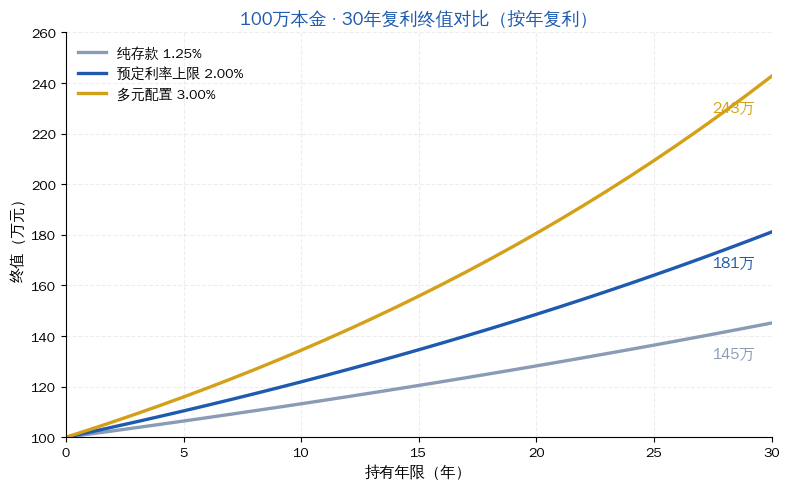
这张表读起来很直白:仅仅1.75个百分点的年化收益差,30年复利之后,100万本金能差出接近”另一个100万”——97.5万元。这就是复利叠加久期(资金长期锁定的时间跨度)后产生的”利率放大效应”。
敏感性分析
精算上我习惯做单因子敏感性测试:其他条件不变,只动一个变量。
- 年化收益每提高1个百分点,30年后的终值大约多出35万~62万元(非线性,越往后差距越大)。
- 反过来,如果因流动性需要提前支取、损失了复利时间,久期被”腰斩”,终值损失会比收益率损失更剧烈——时间,是复利模型里最贵的变量。
- 若加入2%的通胀假设,145.2万元的”名义终值”折算成今天的购买力,大约只剩80万元上下;只盯名义数字、忽略通胀,会系统性高估养老储备的真实购买力。
蒙特卡洛的视角
我再补一句蒙特卡洛模拟的结果:假设年化收益中枢2%、波动±1个百分点,跑1万次随机路径,30年终值的分布大致集中在150万~240万元区间。结论方向一致——但它更重要的提示是:单一”平均数”会掩盖路径波动,真正的风险不在平均回报,而在”最差的那几条路径”上。这也是为什么精算结论从不绝对化,只用概率和区间说话。
策略建议
面对利率下行,与其焦虑,不如把资产端重新拆开算账:
- 分清”安全垫”与”增长仓”:用存款、国债、锁定利率的储蓄型保险做久期匹配,覆盖基础养老的确定性部分;用权益类资产做长期增长仓,承担波动换取长期中枢。两者比例,取决于你距离退休的时间(久期)。
- 在利率仍高于历史底部的窗口,用长期锁定类工具(如当前2.0%预定利率的产品)尽量拉长资产久期,对冲未来进一步下行的利率风险。
- 不要用”单一产品”解决”全部养老”:IRR最高的单一工具,往往意味着流动性或波动性上的代价。组合的价值在于降低”最差路径”的伤害。
- 重新审视你的假设:很多人默认”长期8%收益”,这在当前利率中枢下偏乐观。把假设从8%下调到3%~4%,重新算一次缺口,可能是更诚实的起点。
核心结论
- 利率进入”1时代”,最大的风险不是”利息少了几百块”,而是复利+久期叠加后,30年维度的终值被系统性压低。
- 同一笔100万本金,年化1.25%与3.0%之间,30年后终值相差约97.5万元——利率这个”慢变量”的威力,要放在长期里才看得清。
- 精算结论永远是概率性的:在基准假设下,多元配置大概率(而非确定)跑赢纯存款,但代价是路径波动。你的选择,本质是在”确定但低”与”较高但波动”之间做权衡。
- 拉长久期、分层配置、诚实假设,是当前利率环境下最值得做的三件事。
你退休后每月实际到手多少?留言「养老金」说说你的缴费年限和省份,我帮你核算一遍,也给后来人一个参照。