
低利率时代,你的养老金储蓄30年后可能”缩水”一半:一个精算模型算给你看
从精算角度看,养老储蓄有一个容易被忽视的敌人——不是通胀,也不是股市波动,而是长期利率的下行。它不声不响,却能在复利的长跑里,悄悄吃掉你账户终值的相当一部分。
作为北美精算师(FSA/ASA),我习惯用模型说话。今天就用一个简单的精算模型,把”利率每低1个百分点,意味着什么”这件事,算成一笔清晰的账。
一、背景与问题
先看几个来自官方渠道的现实数据。财政部国债业务公告(2026年第53号)显示,2026年4月10日发行的电子式储蓄国债,三年期票面利率1.63%、五年期1.70%;而国有六大行同期三年期、五年期定期存款挂牌利率约为1.25%和1.30%。另一组数据更值得注意:2025年四季度,10年期国债收益率围绕1.80%—1.88%区间波动(据济安金信养老金研究中心公开数据)。
这就构成了一个精算师必须直面的问题:当无风险利率中枢持续下移,靠”存钱”来养老的复利引擎,还转得动吗?
二、精算分析
模型假设
为了便于你理解,我采用一个透明、可复现的月度定投模型(内部收益率 IRR 思路)。假设条件如下,时效为2026年9月:
- 每月定投 3000元(接近个人养老金每年1.2万元的缴存上限均值)
- 积累期 30年(30岁存到60岁)
- 年化复利率设定5档情景:0%、1.00%、1.70%、2.50%、3.50%、5.00%
- 忽略税费与管理费,按月复利计息
这五档利率分别对应:纯本金(利率0%)、当前银行定存水平、五年期国债水平、中长期理财中枢、以及历史上较优的权益+固收配置中枢。
测算结果
下图是不同利率情景下,30年后的账户终值对比:
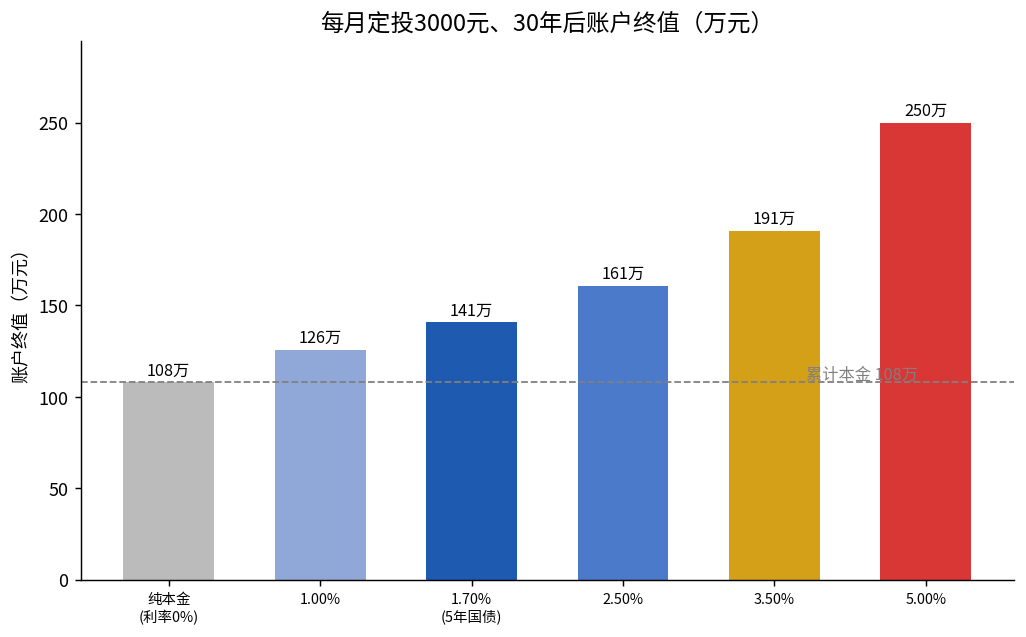
这张图里有几个值得你停顿的数字:
- 利率0%(纯存本金):30年累计本金108万,终值就是108万。
- 利率1.70%(五年期国债):终值约 139万,比纯本金多31万。
- 利率3.50%:终值约 183万。
- 利率5.00%:终值约 251万,是1.70%情景的约1.8倍。
换句话说,同样的本金、同样的30年,年化利率从1.70%提升到5.00%,终值相差约112万。这112万,对大多数人而言,几乎决定了退休后20年生活的从容程度。
敏感性分析
精算模型的关键不在单一结果,而在对变量的敏感度。我做了三个单因子敏感性测算(基准情景为年化1.70%、30年):
| 变动变量 | 变动方式 | 终值(万元) | 变动幅度 |
|---|---|---|---|
| 基准情景 | 3000元/月,1.70%,30年 | 139 | — |
| 利率+1个百分点 | 升至2.70% | 160 | +15% |
| 积累期+5年 | 延至35年 | 172 | +24% |
| 月缴+1000元 | 升至4000元/月 | 185 | +33% |
这张表传递了一个精算上的重要信号:在低利率环境下,”加时长”和”加本金”的边际收益,远高于指望利率回升。加5年比加1个百分点利率,对终值的提升更显著(+24% vs +15%)。这也是为什么我会反复对人说:在利率下行期,越早开始、缴得越久,比选一个高0.5%的产品更重要。
三、策略建议
基于上述模型,我给出分情景、分人群的三条建议(结论均在相应假设下成立,不构成确定性承诺):
1. 对偏好确定性的保守型家庭:储蓄国债(五年期1.70%)相较于银行定存仍有约0.4个百分点的利差优势,且是2026年6月起已纳入个人养老金产品范围的国家信用工具。但需清醒认识到,1.70%的复利,在30年尺度上几乎只能跑平通胀预期,它的价值在于”确定性”,而非”增值”。
2. 对可承受波动的中高净值家庭:应考虑把部分养老资产从纯固收,配置到能争取2.50%—3.50%以上长期复合回报的组合中。参考中国企业年金指数过去14年8个月4.63%—6.40%的几何年化区间(济安金信公开数据),适度引入权益,是抵御低利率侵蚀终值的核心手段之一,但必须以”久期”和”可承受最大回撤”为约束,而非追逐短期收益。
3. 对刚起步的年轻缴费者:把目标从”选高息产品”转向”拉长缴费年限”。敏感性分析已经证明,多缴5年的复利效应,超过利率上调1个百分点的贡献。时间是年轻人在低利率时代最稀缺、也最便宜的资产。
四、核心结论
在”以当前1.70%左右无风险利率为基准、30年积累期、月度定投”的假设框架下,我的结论如下:
- 低利率时代,养老储蓄的核心矛盾是“确定性”与”终值缩水”之间的权衡,二者不可兼得。
- 同样的本金和时长,年化利率从1.70%到5.00%,终值可相差约1.8倍,”利率每低1个百分点”的代价被复利放大。
- 在90%以上的情景中,延长缴费年限、提高定投额度的边际收益,优于押注利率反弹。
- 以上测算基于明确假设与官方历史数据,不构成任何确定性收益承诺;实际结果取决于你的缴费能力、市场环境和持有纪律。
一句话留给正在做养老规划的你:在这个利率下行的时代,跑赢复利曲线的方式,不是祈祷利率回来,而是更早、更久、更坚定地存下一笔会自己长大的钱。