
演示利率3.9%→3.5%:分红险客户到手红利真的会缩水吗?
先说结论:不会。分红险演示利率从3.9%降到3.5%,动的是”销售计划书上的预估数字”,不是你合同里的保底,更不是你未来实际能拿到的红利。这一轮下调,客户的实际分红一分钱都不受影响——受影响的是那些靠”高演示数字”拉客的业务员。
我们业内都知道,分红险这些年被一个东西坑苦了:演示利率越抬越高,客户被”计划书上的3.9%”忽悠着下单,拿到手的却是另外一回事。2026年7月1日起,新备案分红险演示利率上限正式从3.9%降到3.5%,监管这一刀,是给整个行业”降火”。
流行观点:演示利率降了,我的分红就少了
这是最近我听到最多的一句话。不少客户拿着旧版计划书来问:是不是演示利率从3.9%降到3.5%,我以后的分红就少了0.4个百分点?
先把账掰清楚,你会发现这个担心完全错了。分红险的收益,其实是三笔不同的账:演示利率、保证利率、实际分红。
算一算:演示利率动了,你的红利动了吗?
分红险的收益结构,业内拆成两部分:保证部分加浮动部分。
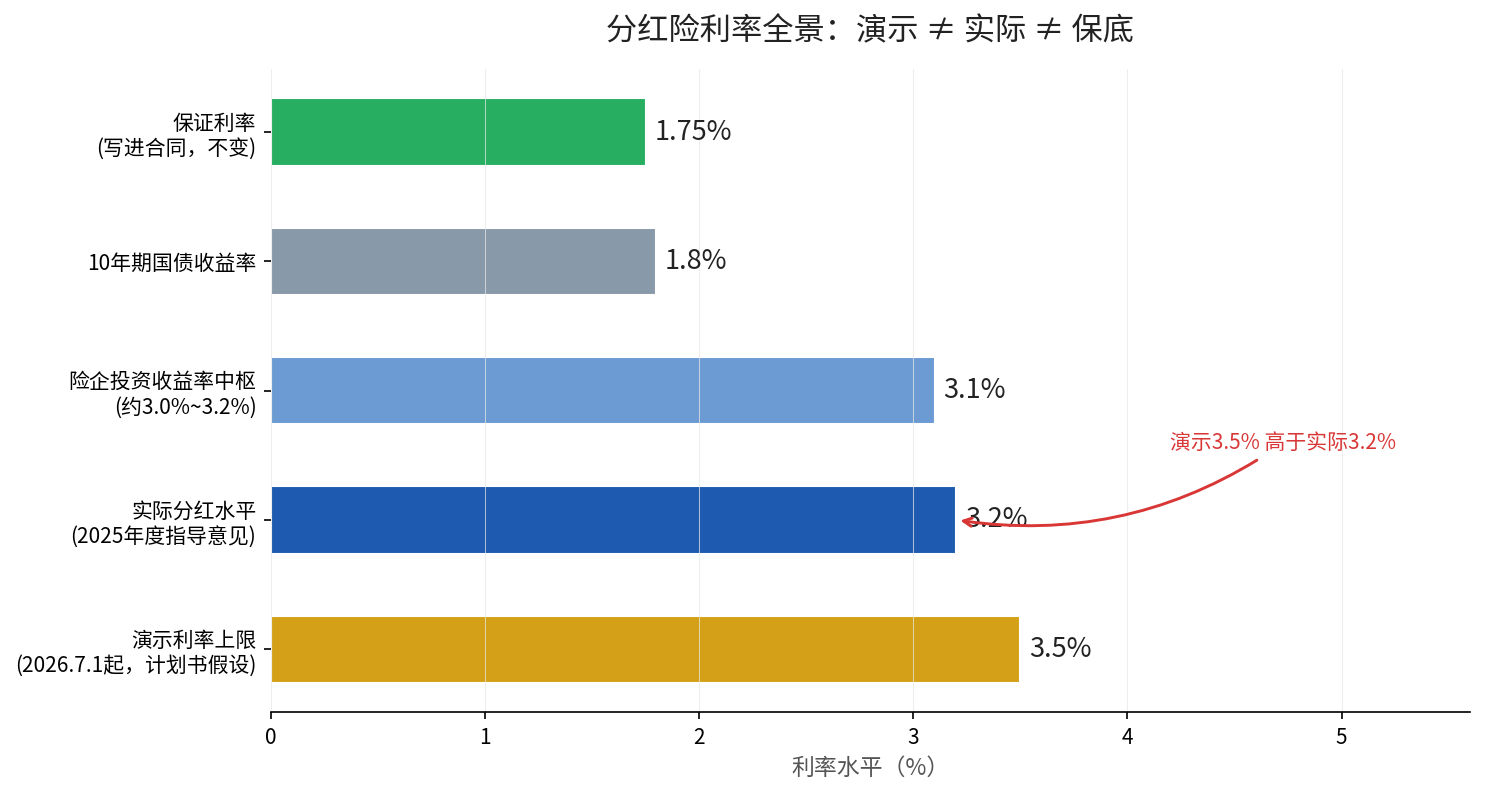
保证部分,对应的是预定利率,也就是写入合同、白纸黑字承诺给你的保底定价利率。目前行业主流是1.75%,这一轮一分没动,还稳稳写在合同里。甚至有公司更激进——中英人寿今年2月发布福满佳C款,直接把保证部分预定利率压到1.25%,创下国内储蓄型人身险的历史新低。但那是公司自己主动降的,跟演示利率下调是两码事。
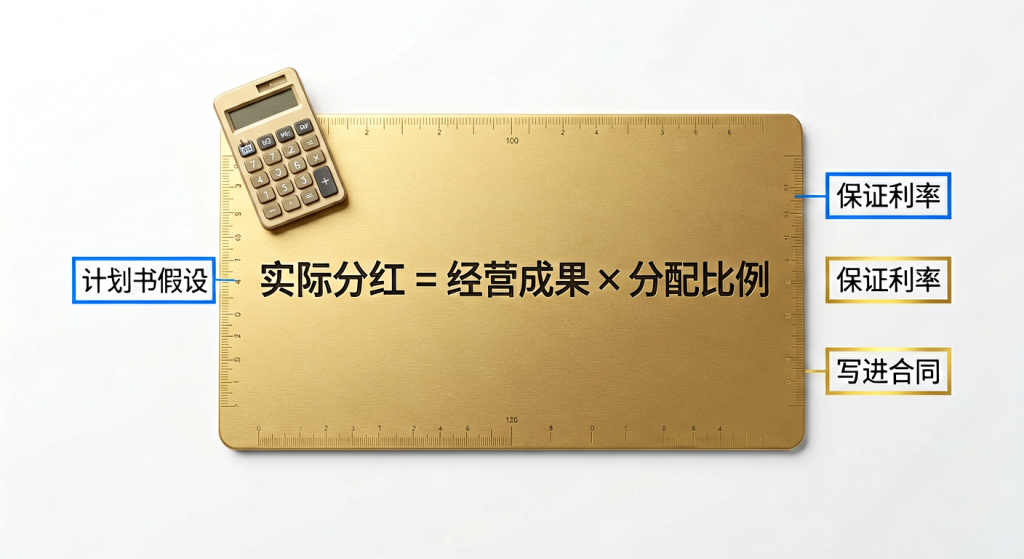
浮动部分,就是年度分红,也就是你真正”多拿”的那块。它完全取决于保险公司当年的实际经营成果——利差、死差、费差三差盈余有多少,再乘以分配比例(监管要求不低于70%)。这部分钱,跟演示利率没有半点关系。
那演示利率是什么?它只是销售计划书上的一个精算假设,是保险公司给你”画饼”用的预估数字,不写入合同,也不构成任何收益承诺。业内叫它”演示”,意思就是”给你看看假设是这个水平”。
再往下算一层,就更清楚了。演示收益率(计划书上最终展示的那个预估收益)里,演示利率的权重是70%。把这次下调代进去:演示利率降40个基点(3.9%→3.5%),演示收益率大约只降0.28个百分点(40bp × 70%)。也就是说,动的还是”画饼”的部分,不是”真金白银”的部分。
真正决定你到手红利多少的,是这家公司的投资能力和红利实现率。行业2025年度实际分红水平的指导意见,是3.2%。这个数,比新演示利率3.5%还低0.3个点——看懂了吗?监管连”画饼”的线,都要往实际能兑现的水平上压。
| 项目 | 是什么 | 写进合同? | 本轮下调影响 |
|---|---|---|---|
| 演示利率(3.9%→3.5%) | 计划书上的假设展示数字 | 否 | 只改预估,客户实际分红不受影响 |
| 保证利率(约1.75%) | 保底定价利率 | 是 | 不变(部分险企主动降至1.25%) |
| 实际分红(2025年度约3.2%) | 当年经营成果决定 | 否 | 看投资能力与红利实现率 |
数据来源:经济参考报(2026-07-10)、财联社(2026-03-27)、证券日报(2026-03-13)。
为什么有误解?
这个误解,根子不在客户,在我们业内自己。
第一,销售误导。对外经济贸易大学王国军教授给过一个数:80%的分红险投诉,源于收益与预期不符。很多业务员拿演示利率当”承诺收益”讲,客户自然以为计划书上的数字就是能到手的钱。演示利率下调,本质是监管在堵这个口子。
第二,恶性竞争。过去几年,市场上大部分分红险演示利率在3.5%到3.9%之间,个别激进产品甚至一度上探到4.25%。可另一边,10年期国债收益率已经降到1.8%左右,险企实际投资收益率中枢也就3.0%到3.2%。3.9%甚至4.25%的演示,跟可兑现水平之间,落着明显的空档。这个空档,迟早要出事。
第三,宏观利率下行。保险产品预定利率已经建立起与市场利率联动的动态调整机制。2025年7月,分红险预定利率上限刚从2%调到1.75%;这才过一年,演示利率又降一档。整个行业都在向低利率环境”重新锚定”,分红险也不例外。
正确理解:分红险拼的从来不是”演示数字”,是”投资能力”
演示利率”降门槛”,和红利实现率”分化”,是同一件事的两面。2026年上半年,首批2025年度分红险红利实现率陆续披露,20多家保险机构密集公示分红型产品的下架或调整,涉及上百款产品。行业正在从”比谁的演示数字高”,转向”比谁的投资能力硬”。
给你几个我们业内盯的数字:新华保险分红险占整体期交业务的比例,去年四季度到了77%;中国人寿浮动收益型业务在首年期交保费里占比接近50%;中国平安分红险规模保费同比涨了超过40%。分红险已经是人身险的”C位产品”,但越是这样,越要把预期拉回现实。
落到选购上,我给你三条实在的建议:
一、别再看计划书上的演示利率了,那是个假设。看这家公司的红利实现率和历史分红稳定性——这才是”画饼能不能兑现”的试金石。
二、把保证利率和浮动分红分清楚。合同里写死的1.75%(甚至更低)才是铁打的部分,浮动分红可能高也可能为零。买之前先问自己:如果分红连续几年为零,这个产品你还买吗?
三、分红险适合长期持有,别当短期理财。它的价值在于穿越利率下行周期,靠长期复利和红利平滑机制摊平波动。三年五年就打算取出来的人,不适合碰它。
演示利率降了40个基点,你的分红不会因此少一分。但如果你还只盯着计划书上的那个”3.9%”,那才是真正该担心的。
手里有旧版高演示利率计划书的,评论区发出来,我帮你看看里面哪些是写进合同的、哪些只是”演示”。