
山西灵活就业提档还是延年?多缴10.2万,回本却要16年
每个月多掏五百多块,把缴费档次从六成提到十成,这是很多灵活就业的人心里默认的”上进”。好像只要把钱堆上去,退休金自然就高一大截。可打开山西的官方数字算一遍,这笔账的结果能让不少人睡不着——多缴的那十万块,退休后要十六年才回本,而同样的钱如果拿去延长缴费年限,不到十年就回来了。
先看山西二零二六年的缴费标准。按省人社厅等四部门的文件,二零二五年全省全口径城镇单位就业人员月平均工资是七千零七十三块,以此核定二零二六年社保月缴费基数的下限四千二百四十四块、上限两万一千二百一十九块。灵活就业就这个范围里自主选档,按百分之二十交。
这里要先把一个常见的误会掰开:七千零七十三块这个全口径月均,是用来定缴费基数的;而退休算钱用的计发基数,山西二零二五年是七千二百五十三块。两个数不是一回事,很多人算退休金时套错了数字,白算半天。
先算最低档,也就是六成档。缴费基数四千二百四十四块,每月缴四千二百四十四乘百分之二十,等于八百四十八块八,一年一万零一百八十五块六。其中百分之八、每月三百三十九块五进个人账户,剩下的百分之十二进统筹。
那提到一百档,缴费基数变成七千零七十三块,每月缴一千四百一十四块六,一年一万六千九百七十五块二。每月比六成档多掏五百六十五块八,一年多掏六千七百八十九块六。
退休能领多少,两笔账拆开算。先按六成档、缴满十五年算。基础养老金,公式是计发基数乘括号一加缴费指数,除二,再乘年限,乘百分之一。六成档缴费指数是零点六,代进去:七千二百五十三乘括号一加零点六除二,乘十五乘百分之一,得八百七十块四。个人账户养老金,每月进三百三十九块五,十五年一共六万一千一百一十三块六,六十岁退休除一百三十九,每月四百三十九块七。两笔相加,一千三百一十块。
再看一百档、同样缴十五年。基础养老金,缴费指数变成一,代进去:七千二百五十三乘一乘十五乘百分之一,得一千零八十八。个人账户,每月进五百六十五块八,十五年累计十万一千八百五十一块二,除一百三十九,每月七百三十二块七。两笔相加,一千八百二十一块。
把六成档和一百档退休后到手的钱放一起看,差距一目了然。
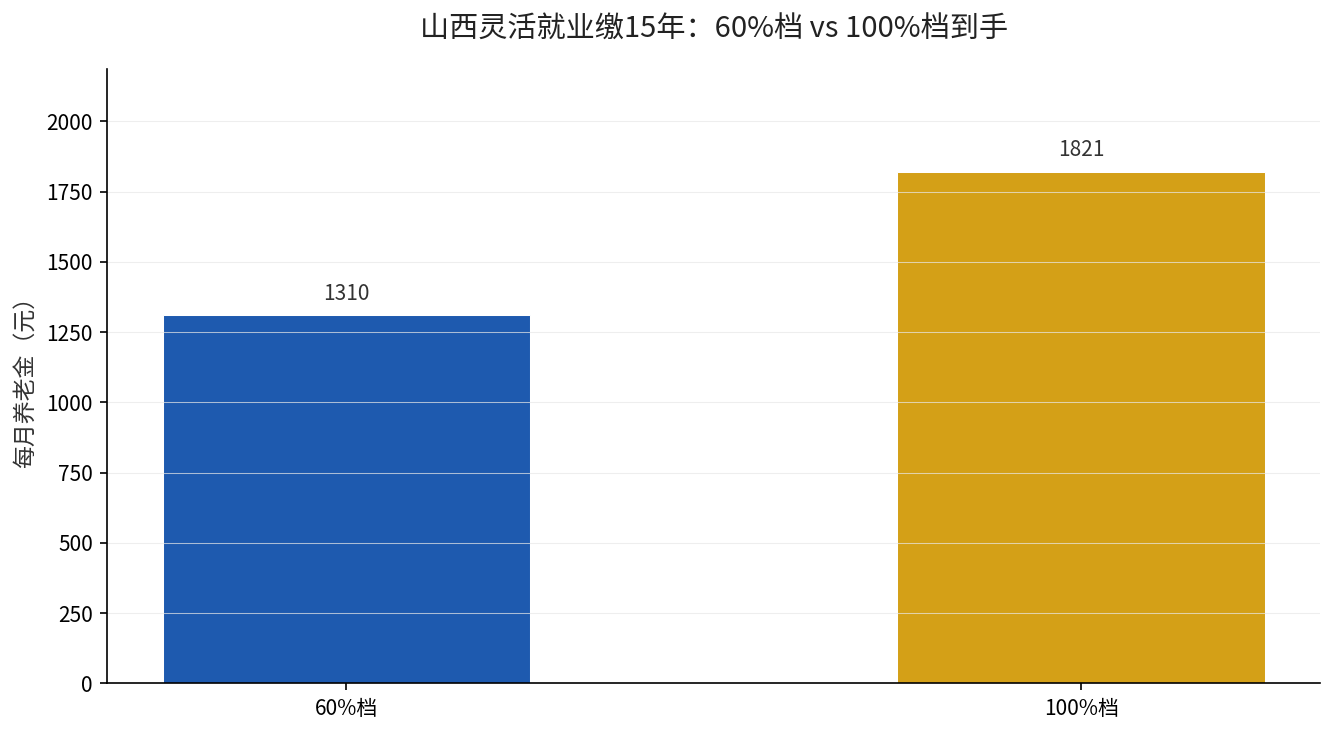
提档之后,退休每月多领一千八百二十一减一千三百一十,等于五百一十一块。看起来不错,但把多缴的钱算进去,情况就变了。十五年里,从六成提到十成,每月多缴五百六十五块八,累计多掏十万零一千八百四十四块,约十点二万。用这十点二万除以每月多领的五百一十一块,回本要一百九十九个月,也就是十六年六个月。等你六十五岁退休,这笔钱要到八十出头才赚回来。
同样这笔投入,换个花法——不提升档次,只把年限拉长,账完全不一样。先看下面这张表。
| 缴费方案 | 15年多掏(元) | 退休每月多领(元) | 回本周期 |
|---|---|---|---|
| 提档:60%→100% | 101844 | 511 | 约16.6年 |
| 延年:60%档多缴1年 | 10186 | 约87 | 约9.7年 |
这张图把两条路的回本周期摆在一起,更直观。
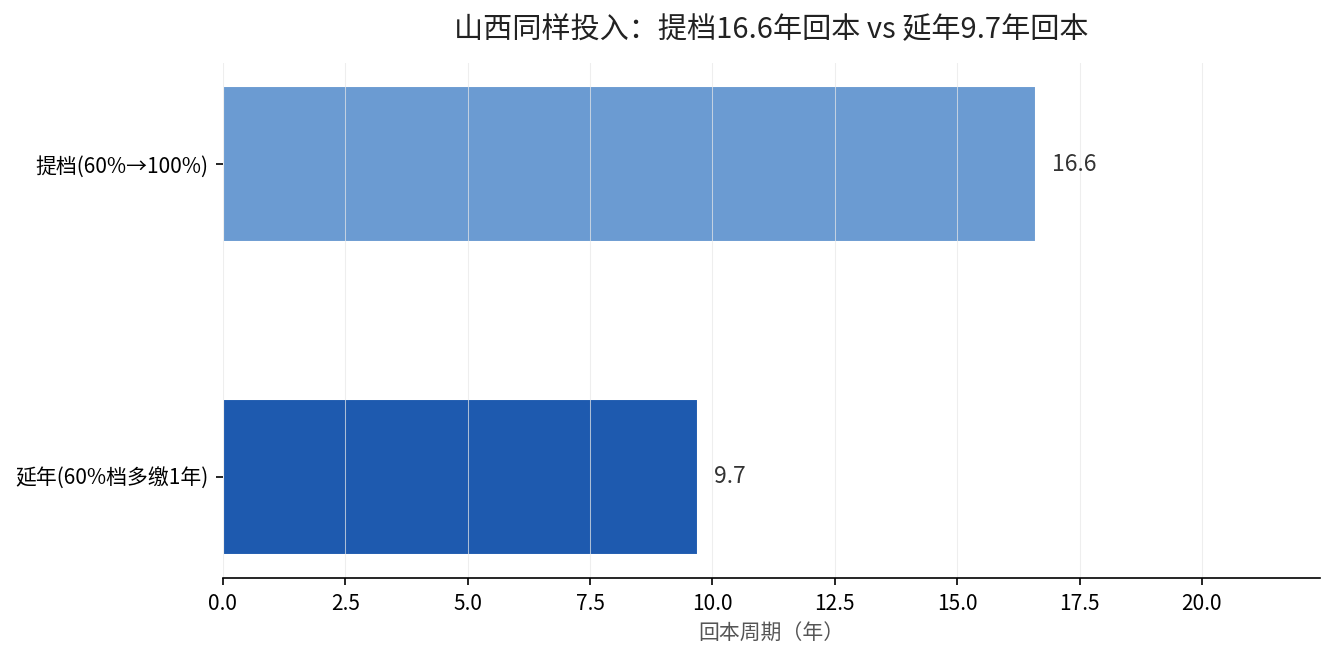
延年是怎么算的?山西六成档每多缴一年,多掏一万零一百八十五块六。退休后基础养老金按比例涨,每多一年约加五十八块,个人账户每多攒一年约加二十九块三,两笔合计每月多约八十七块。用一万零一百八十五块六除以每月八十七块,回本约一百一十七个月,也就是九年八个月。
同样一笔钱,砸在提档上要十六年半回本,砸在延年上九年多就回来了。这就是最反直觉的地方:很多人以为”提档”是高投入高回报的聪明做法,实际算下来,延年才是性价比更高的那条路。
为什么提档这么”不划算”?根子在基础养老金的公式里。提档是把你的缴费指数从零点六拉到一,但公式里有个”(一加指数)除二”,等于把你交的钱先”平均”了一半再发给你。而延年呢,是直接给年限乘百分之一,每一年的投入都原原本本变成乘法的基数。一个是先打折再算,一个是实打实累加,谁划算一目了然。
那是不是就不该提档了?也不是。这里要分人。如果你离退休还早,手里现金流紧张,先把年限堆起来,绝对优先延年。如果你已经缴满二十五年往上、年限的天花板快碰到头了,这时候再想提升待遇,提档才有点意义。但山西计发基数七千二百五十三不算高,提档的天花板也有限,别指望一档提到三档就能翻盘。
还有一层别忘了:山西计发基数全省统一,太原、大同、运城不另外分设,退休地选择上反而省心。但如果你在外省也交过社保,退休前一定要算清楚最终在哪个省办退休——计发基数差一个档次,养老金就差一大截,这笔账比提档还是延年更大。
三件事,看完就去做。
第一,打开电子社保卡,先看缴费月数和平均缴费指数,搞清楚自己现在到底在几成档、缴了多少年。第二,还没缴满二十年的,先别急着提档,能多缴一年是一年,延年回本最快。第三,已经在六成档缴了十几年、纠结要不要提档的,拿笔算一下回本周期——十六年半回本,值不值自己心里有数。
提档和延年,从来不是”哪个高级哪个低级”的问题,是一道实打实的回本算术题。差的不是每月那五百块,是退休后那十六年里,你愿不愿意拿一笔钱去换一个迟迟不回来的回报。