
个人养老金是”免税”还是”递延”?3%这一刀,多少人不明白
“存个人养老金能抵税,一年能省好几千。”这句话你在银行柜台、理财文章里肯定听过。可有个细节,很多人从头到尾没搞明白:这笔税不是不交了,是往后挪了。
等你退休领钱那天,账上一算,可能发现省下的税,没那么美。
先问两个问题
第一个:个人养老金是”免税”吗?
第二个:我缴12000元,到底能”省”多少税?
如果你对第一个问题的回答是”是”,对第二个问题的回答是”按我工资扣”,那这篇文章就是给你写的。
拆开来看
先说清第一件事:个人养老金不是免税,是”递延纳税”。财政部、税务总局《关于在全国范围实施个人养老金个人所得税优惠政策的公告》(2024年第21号)写得很清楚,分三个环节。
缴费环节,每年12000元限额内可以税前据实扣除;投资环节,账户里的收益暂不征税;到了领取环节,统一单独按3%的税率交税。这一进一出,才是你能真正落袋的省税。
所以省多少,取决于你现在落在哪个税率档。税率越高,”递延”掉的税率差越大。下面这张表,把7个档位的真账都列出来了。
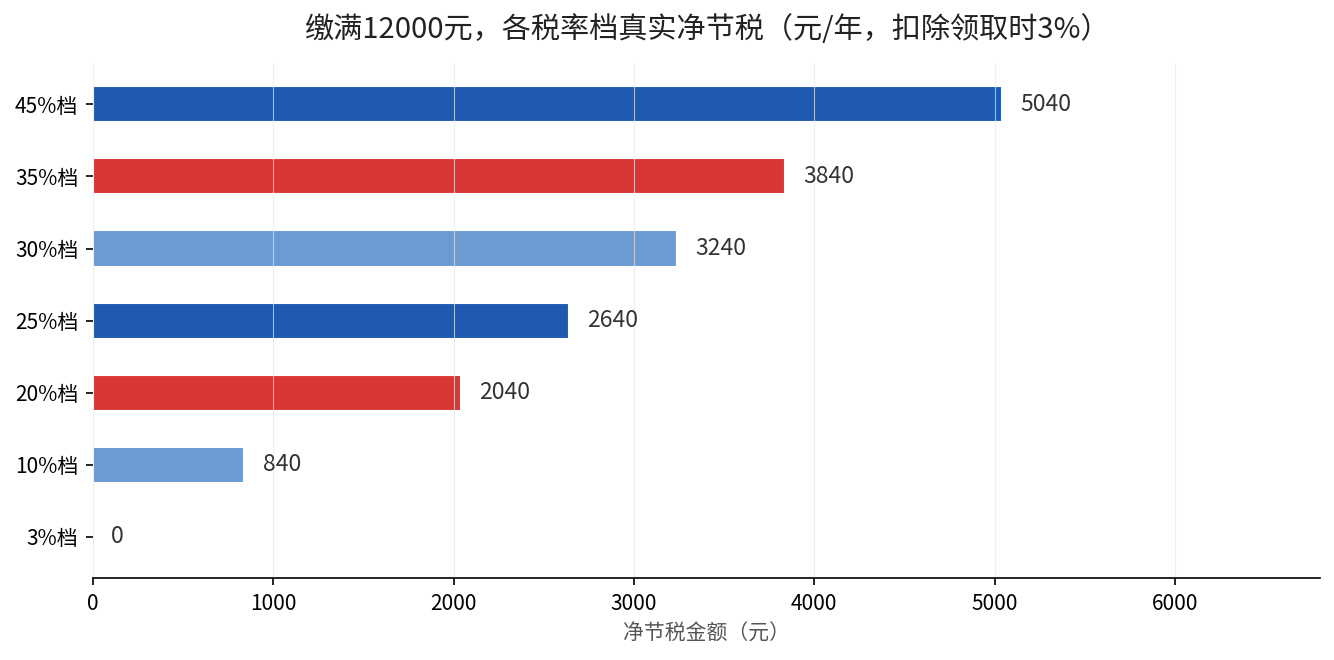
看明白了吗?同样是每年缴12000元:3%档的人,当下省360元、将来领钱补360元,基本白忙活;而45%档的人,当下省5400元、将来只补360元,一年净落5040元。
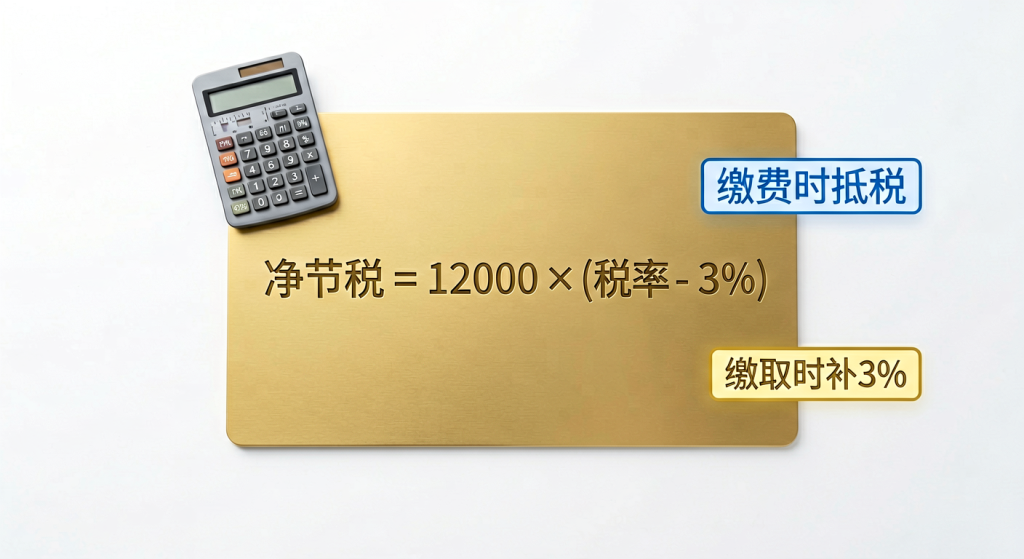
这就是”净节税 = 12000 × (税率 − 3%)”这个公式的含义。税率越高,越该顶格缴满。
一句话总结
个人养老金的省税,本质是”税率越高越香”:10%档起才开始有真收益,越往上越划算;最低3%档的人,税上基本没便宜占,更多是当强制储蓄。
关于这个账户真正的节税价值,我们之前还写过一篇个人养老金账户的节税价值,讲到1.2万缴存额的真实收益率可能被高估了3倍。
如果你也在想
问:我月薪不高,还有必要参加吗?如果扣除免征额、三险一金后,你的应纳税所得额已经落在3%档,那缴费省的税和领钱补的税基本打平。这时驱动你的应该是”强制存养老钱”,而不是省税。
问:具体怎么操作才能抵到税?有两种走法。一是单位发工资时选预扣预缴;二是等次年3月到6月个税汇算时,在个人所得税APP里填报个人养老金扣除,多缴的税会退回来。缴费凭证可以在掌上12333APP或开户银行下载。
问:我什么时候能看到这笔优惠?只要在当年12月31日前把钱存进资金账户,就能享受当年度的税前扣除。晚一天,就得等下一年。
问:将来领钱一定要按3%交吗?是的,政策就是这么定的,领取时单独按3%计算,不并入综合所得。
想知道自己落在哪一档、缴满12000元实际能省多少,留言”税率”,我帮你算一笔到底。