
个人账户记账利率降到1.5%:你的养老金到底会不会缩水?
最近查社保个人账户,不少人发现多了一笔利息,但利率只有 1.5%。于是有人慌了:利率从 8.31% 一路跌到 1.5%,我交进去的钱是不是越存越亏?这篇文章把这件事拆开讲清楚。
先问两个问题,很多人会答错
第一个问题:个人账户记账利率下调,你的退休金会等比例缩水吗?很多人第一反应是”会”。第二个问题:这 1.5% 是全国统一,还是各地各定各的?也有一大半人说不清。
其实两个问题的答案,都跟一个关键事实有关——你退休后领的养老金,大头根本不在个人账户里。
拆开来看:养老金的大头跟这个利率无关
职工退休金 = 基础养老金 + 个人账户养老金。基础养老金这部分,由退休地上年度社平工资、你的缴费年限、缴费指数决定,跟个人账户记账利率一点关系都没有。对绝大多数人来说,它占了退休金总额的六七成甚至更多。
记账利率真正影响的,只是个人账户养老金那一小块。个人账户养老金的算法是”退休时账户累积额 ÷ 计发月数”。记账利率越高,账户里的钱滚得越快,这一小块才越大。利率降了,影响的只是这块”自留地”,不是整块养老金。
根据人社部、财政部印发的《统一和规范职工养老保险个人账户记账利率办法》,这项利率从 2016 年起全国统一,每年由国家公布,并且规定”记账利率不得低于银行定期存款利率”。这就是为什么它是 1.5% 而不是 0——它有保底红线。
一张图看懂这利率是怎么一路跌下来的
回看这十年,记账利率的走势像坐了个滑梯:2016 年 8.31%,2017 年 7.12%,2018 年 8.29%,2019 年 7.61%,2020 年 6.04%,2021 年 6.69%,2022 年 6.12%。到了 2023 年直接腰斩到 3.97%,2024 年 2.62%,2025 年跌破 2% 落到 1.5%。
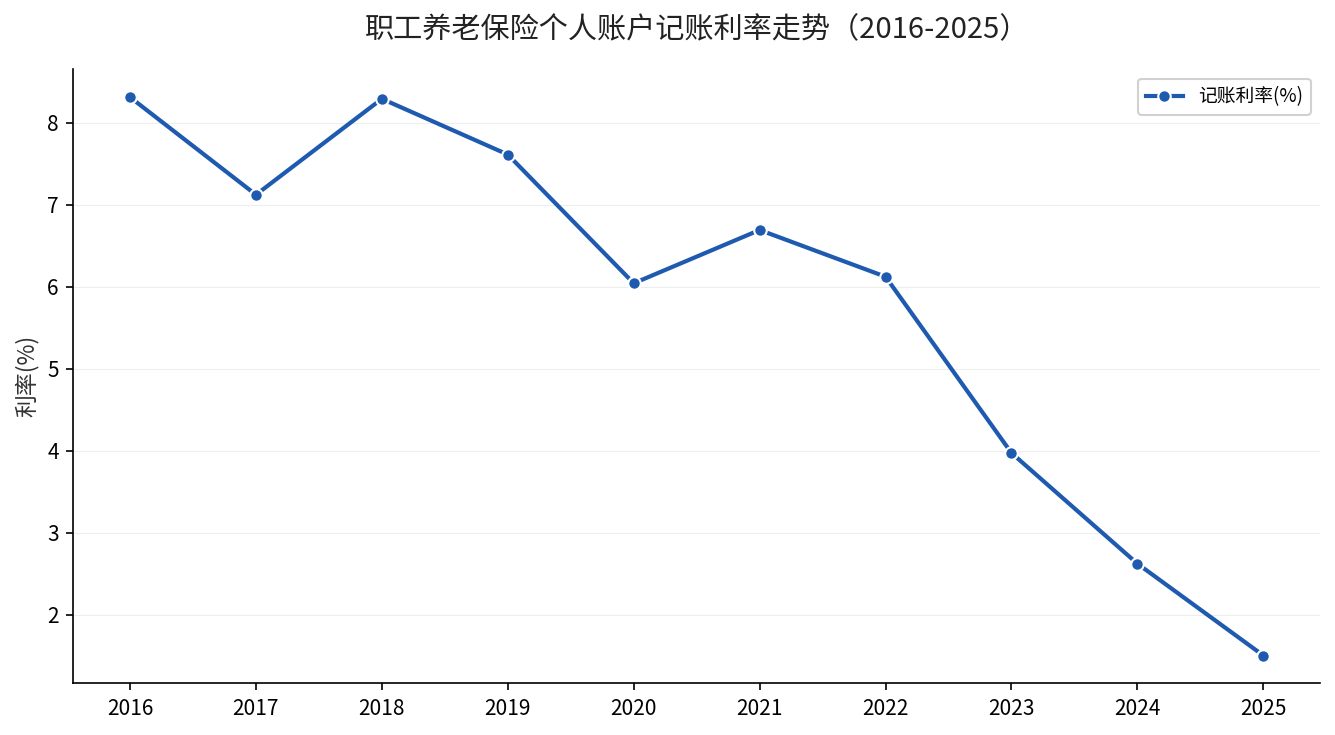
为什么越降越低?核心原因就一个:钱越来越难赚了。养老保险基金大部分资金存在银行、买国债这类稳健资产上,银行存款利率一路下行,基金的回报自然跟着降。这是同一套逻辑在个人账户上的体现。
这笔账有多大,我们之前专门算过:同样缴30年,记账利率从8.31%跌到1.5%,个人账户余额能差出83万。
说穿了就一句
记账利率降了,真正缩水的是个人账户那一小块的”增值速度”,不是你的养老金总额。你的退休金安全垫,一直是占大头的基础养老金,它由国家信用兜底,不受这个利率波动影响。
真正要分清的是另一件事:职工养老金的个人账户,和城乡居民养老金是两套账。安徽 2025 年城乡居民个人账户记账利率是 3.59%(安徽省人社厅《关于公布2025年全省城乡居民基本养老保险个人账户记账利率的通知》,皖人社秘〔2025〕69号,2025年4月14日印发);福建是 3.16%(福建省人社厅、财政厅,闽人社文〔2025〕26号,2025年3月31日);广东是 2.49%(广东省人社厅、财政厅,2025年5月23日)。这些是居民养老的账,别和职工的 1.5% 搞混。
如果你也在想这几件事
利率还会继续降吗?短期大幅回升不太现实,但下方空间也有限,因为办法里写了保底红线。与其盯着这 1.5%,不如盯着你的缴费年限和缴费指数——那才决定大头。
个人账户的钱会不会亏本?不会。记账利率只决定增值快慢,本金一分不少,未领完的部分还能依法继承。
我该怎么补上这块缺口?基础养老金只能兜底,品质生活得靠第二、第三支柱:企业年金、个人养老金。我们之前算过个人养老金账户怎么开、钱放进去能省多少税,这里不再重复。
你的个人账户里现在滚着多少钱、今年结了多少钱利息?打开”电子社保卡”个人账户查询页就能看到。想知道你的缴费年限和基数最后能领多少,把数字发来,我帮你算一算。