
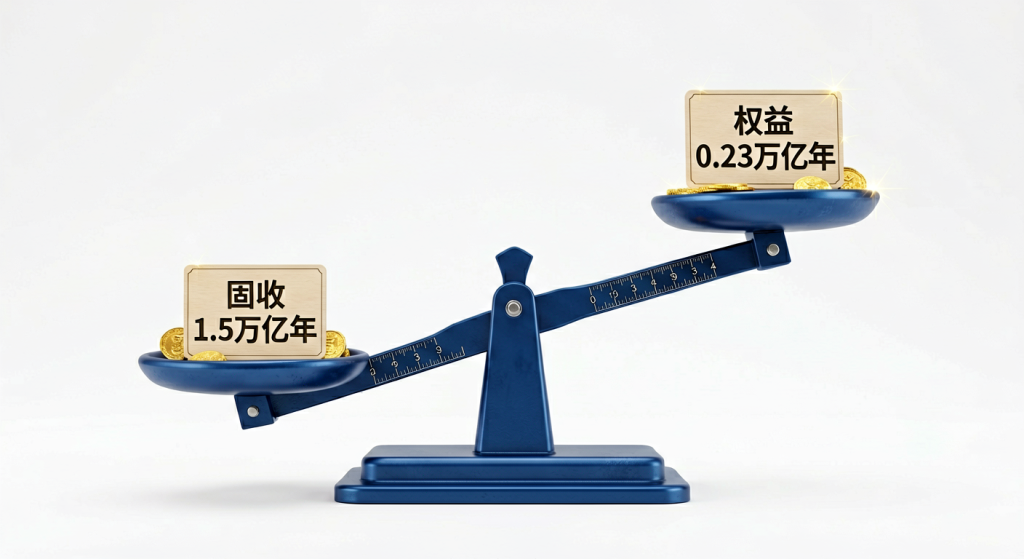
2025年养老金投资成绩单:固收型1.5万亿霸榜,权益型为何只占一成
每年一季度,人社部都会发布上一年的企业年金和养老金产品数据摘要。2026年3月,这份《全国养老金产品业务数据摘要2025年度》一出,一个数字让圈里人反复念叨:固收型养老金产品规模1.5万亿,权益型只有0.23万亿,差了六倍多。
养老钱是长钱,本来最该扛波动、博长期收益。可真金白银却一股脑堆进了最保守的固收,这背后是机会还是风险,值得摊开说。
一个信号:固收独大,权益被冷落
先看官方口径的完整盘子。人社部《全国企业年金基金业务数据摘要2025年度》显示,截至2025年末,企业年金累积总规模42050.03亿元,参加职工3342.99万人,覆盖17.79万家企业。近三年企业年金基金累计收益率12.94%。
再拆到养老金产品这一层,同一份摘要把648只备案产品(其中实际运作567只)按四类分了账。固收型201只、规模15232.87亿元,一家就占了总规模24310.09亿元的六成以上。混合型138只、5463.54亿元,权益型194只、只有2338.97亿元,货币型34只、1274.71亿元。
固收型是权益型的6.5倍。换句话说,大家把养老的钱,大比例押在了”不亏”而不是”多赚”上。
影响一(短期):2025年整体收益5.55%,固收贡献了稳定器
固收独大不是没道理。人社部摘要里明确给了结果:养老金产品2025年度整体加权平均收益5.55%。在2025年债市还算平稳的背景下,固收这个底仓把整个组合的波动压住了。
短期看,这份成绩单是”稳”字当头。企业年金近三年累计12.94%,年化下来约4个点,对一笔养老钱来说不算差,但也谈不上惊艳。
影响二(中期):权益配比过低,长期跑输的隐患就埋在这里
真正的隐忧在中期。养老金的本质是长期资金,时间是它最大的朋友。但当权益占比长期压在一成附近,意味着这笔”长钱”被迫用”短钱”的方式在运作——赚着固收那点票息,放弃了权益市场的成长性。
对比一下个人养老金那边的情况就更有意思。Wind数据显示,截至2025年11月,305只个人养老金基金成立以来平均收益率13.54%,靠的就是2025年这波权益回暖。而同期个人养老金理财平均只有2.54%(据21世纪经济报道课题组、银行理财登记托管中心行业数据)。收益的差距,本质就是资产久期和风险敞口的差距。
我们在《养老金产品规模榜》里那笔账还摆着——权益不是没产品,是没敢配。
影响三(长期):人口老龄化下,收益中枢决定养老钱够不够花
拉长到长期,问题就落到”收益中枢”四个字上。随着利率中枢下移,固收的票息会越来越薄,纯靠固收积累养老钱的效率会持续下降。如果权益配比还提不上去,养老金的长期收益中枢也会被慢慢拖低。
这不是要大家去追高、去赌股票。是说资产配置的结构性问题——长钱和短钱的久期错配——会随着时间被放大。十年后再看2025年这份固收占六成的成绩单,可能就是一次该调没调的窗口。
现在该做什么:按离退休远近分三种人
离退休还有二十年以上的:权益的比例可以适当往上抬,指数基金、目标日期基金这类,让时间帮你熨平波动。
离退休十年左右的:守住六到七成固收做底仓,剩下两三成放权益做弹性,别all in任何一边。
已经快退休或已退休的:稳字当头没毛病,但记住,养老钱要分池子——短期要用的留流动性,长期不动的才去博收益。
你的企业年金或者个人养老金,现在是固收多还是权益多?打开账户看一眼你的配置比例,也许比纠结收益率更要紧——想让我帮你看看配置合不合理,留言”养老配置”就行。