
个人养老金四大类产品1293只,谁才是最该放进账户的那一只?
把12000元塞进个人养老金账户,只是第一步。真正决定你退休后账户里多出多少钱的,是你在这1293只产品里,到底挑中了哪一只。
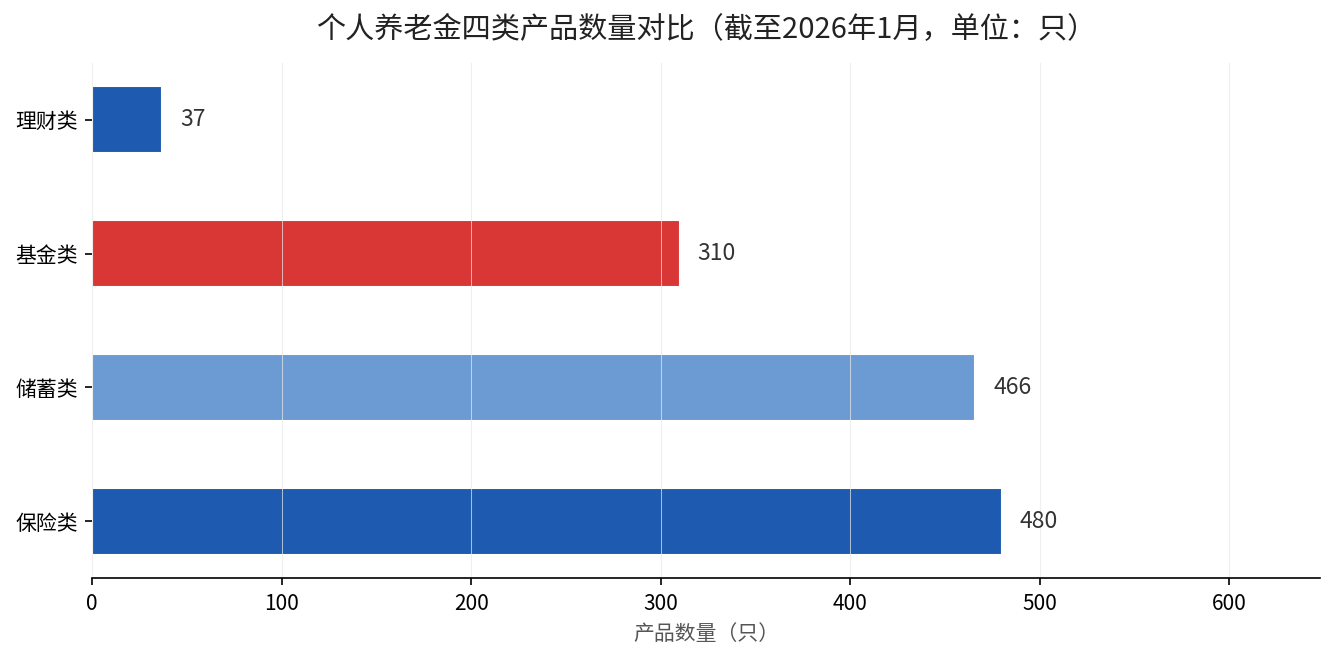
国家社会保险公共服务平台最新一期产品目录显示,截至2026年1月21日,个人养老金产品目录已经扩容到1293只。四大类里,保险类480只、储蓄类466只、基金类310只、理财类只有37只。数量最多的,不一定是最赚钱的,这正是很多人挑花眼、最后干脆把钱放在活期里吃利息的原因。
先把货架摆开:四大类产品,各占多少
保险类以480只稳居第一,靠的是年金保险、两全保险、专属商业养老保险三路并进,过去三年数量增长最快。储蓄类466只紧随其后,基本是各行的养老专属存款,稳稳当当,几乎不波动。基金类310只,这几年靠指数基金扩容追了上来。理财类最少,仅37只,但你千万别因为数量少就小看它。
| 产品类型 | 数量(只) | 2025年代表性表现 |
|---|---|---|
| 保险类 | 480 | 长期锁利,收益确定性最高 |
| 储蓄类 | 466 | 保本,利率逐年下行 |
| 基金类 | 310 | Y份额2025年平均涨17.54% |
| 理财类 | 37 | 2025年平均涨2.54% |
上表里两个数字最扎眼:基金类2025年平均复权净值增长率17.54%,理财类只有2.54%。这正是四类产品拉开差距的根本——风险和收益从来是对价关系,你要多赚,就得扛得住波动。
高的为什么高:基金靠权益市场翻的盘
基金类17.54%的成绩单,靠的是2025年权益市场的全面回暖。Wind数据显示,成立满一年的279只个人养老金基金Y份额里,有278只取得了正收益,几乎全员飘红。
规模也印证了这一点。截至2025年三季度末,全市场个人养老金基金Y份额合计规模达到151.07亿元,首次突破150亿大关,比2024年年末增长了65.32%。钱在往哪跑,数据说得明明白白。
但你要看清一个前提:这套高收益,是2025年这波行情给的。买基金的人心里得有个数——行情好的年份它涨得多,行情差的年份它也可能跌得深。我们之前算过固收型和权益型的差距,长期账要拉长了看,别只看一年。
低的差在哪:理财是真稳健,不是装样子
理财类2.54%看着不起眼,但它的平均最大回撤只有-0.43%,平均年化波动率只有0.82%。翻译成人话就是:几乎不跌,稳稳地往上爬。对还有三五年就退休、经不起任何折腾的人来说,这种”睡得着觉”的收益,比17%的过山车更实在。
理财里面也有高低。中邮理财的个人养老金产品2025年平均收益率3.88%,还做到了最大回撤仅-0.39%;建信理财相对靠后,全年累计净值增长率只有1.52%。同样是理财,挑错了机构,一年也能差出两三个点。
说穿了就一句
数量多不代表适合你,收益高不代表你能拿得住。离退休还有二三十年的,基金里挑宽基或目标日期基金,用时间换空间;五年内就要领钱的,储蓄、保险、理财里挑,把确定性放在第一位。
你的个人养老金账户里现在躺着哪一类?是还在吃活期利息,还是已经买了产品?留言告诉我你的年限和风险偏好,我来帮你按年龄拆一版配置表。