
天津计发基数9417元,最低档缴15年只领1661元
查到缴费月数刚好停在15年那一格,心里一度踏实了——最低线够数,到点就能按月领钱。可天津2025年养老金计发基数9417元明晃晃摆在那,真按最低档一路缴满15年,到手能有多少?一笔一笔算下来,只有1661块,连计发基数的一个零头都没沾上。这落差不是基数在骗人,是缴费档位把待遇死死按在了地板上。
9417这个数,凭什么到手只剩一个零头
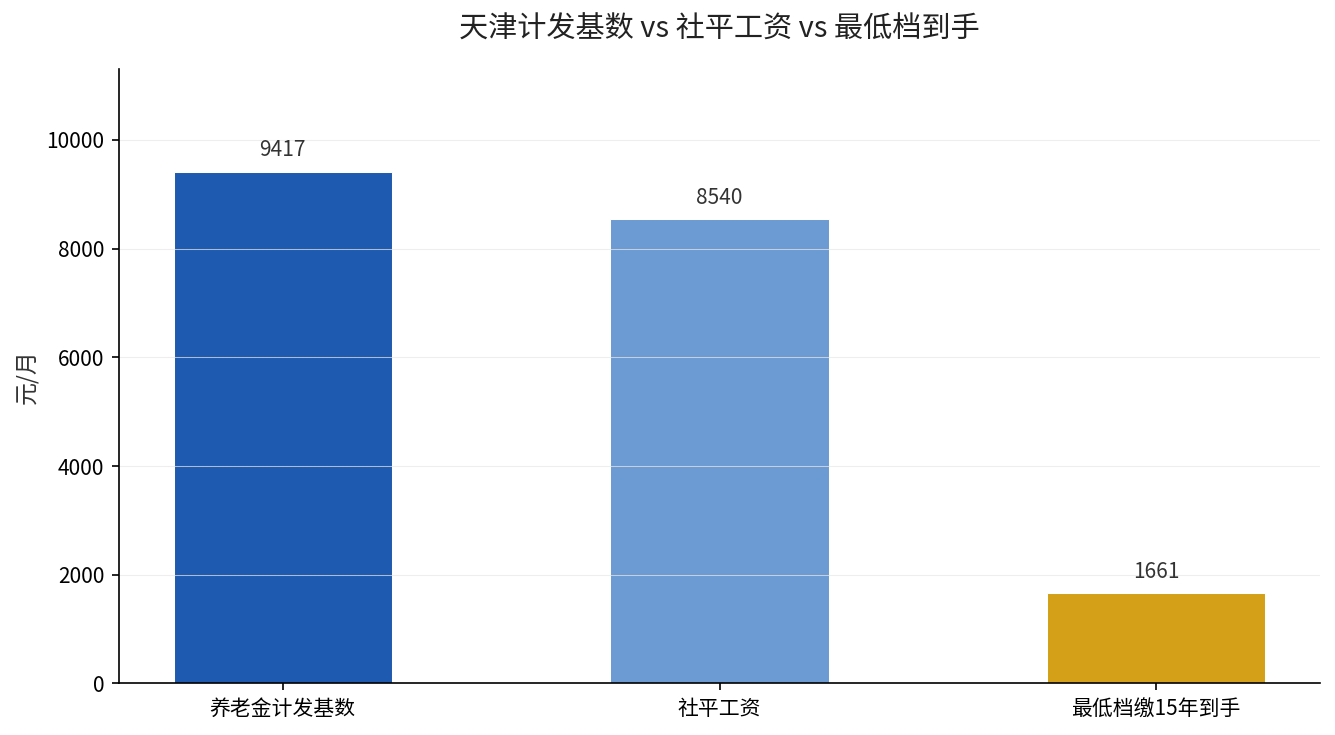
先把两个数摆在一起看:天津2025年基本养老金计发基数9417元/月,在全国排第六;而灵活就业按最低档缴满15年,退休首月到手约1661元。1661除以9417,刚过17%,不到两成。很多人看到9417就以为”天津退休拿得多”,可计发基数只是算账的起点,不是你能落袋的终点。
起点到终点的路上,有一道最狠的减速带,叫缴费指数。按最低档(60%档)缴费,平均缴费指数就是0.6,它直接把计发基数”打折”计算。9417元再高,也架不住指数0.6这么一压。先把总投入算清楚,再看这1661块是怎么被压出来的。
先算总投入:15年最低档,砸进去多少钱
天津灵活就业参加职工养老保险,缴费比例是20%,其中8%进个人账户,12%进统筹。2025年缴费基数下限5124元,就是60%档;上限25620元,是300%档。这两个数,按2024年度全市职工月平均工资8540元的60%和300%核定,依据津人社局发〔2025〕6号通知。
按60%档(5124元)缴费,每月缴5124×20%=1024.8元。一年下来1024.8×12=12297.6元。缴满15年,静态投入就是12297.6×15≈184464元,十八万四千多。这还只是养老一个险种,没算医保。钱是真金白银掏出去的,问题就出在——掏了十八万,回来的是多少。
一笔一笔拆:1661块是怎么算出来的
退休养老金就两块大头:基础养老金和个人账户养老金。先算基础养老金,公式是:计发基数×(1+平均缴费指数)÷2×缴费年限×1%。按最低档缴,平均缴费指数是0.6。代入天津2025年的计发基数9417元:9417×(1+0.6)÷2×15×1%。
先算(1+0.6)÷2=0.8,再乘9417得7533.6,这是”折算后的基数”,最后乘15%得到1130.04元。基础养老金每月约1130元。这第一步,9417元就被砍到了7533.6元,砍掉近两成。
再看个人账户。灵活就业按基数5124元缴,8%进个人账户,每月5124×8%=409.92元,一年4919.04元,15年累计约73785.6元(暂不计利息)。个人账户养老金=73785.6÷139=530.8元。
两笔相加:1130.04+530.8≈1661元。这就是天津灵活就业最低档缴满15年,退休每月到手的钱——一千六百六十一块。跟计发基数9417元一比,不到两成。
年限往上走,差距才真正拉开
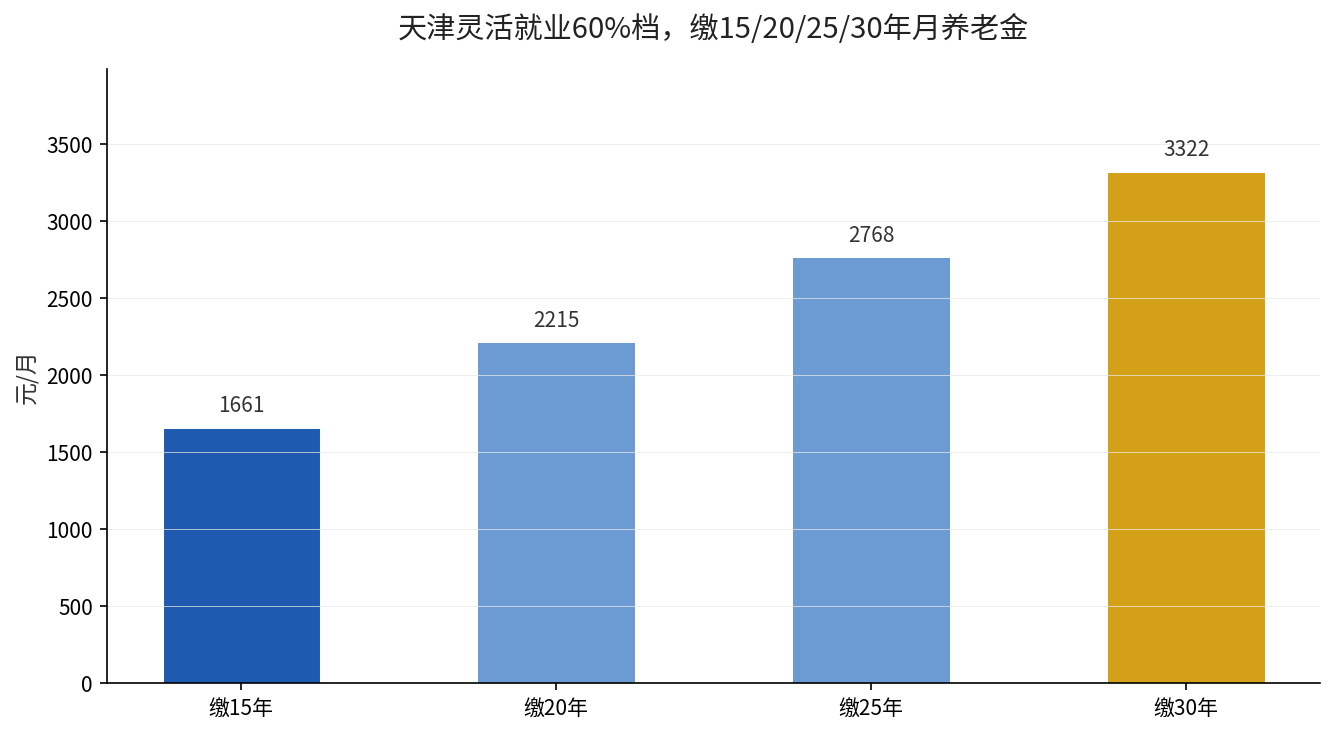
同样按60%档缴,把年限从15年拉到20年、25年、30年,账会怎么变?基础养老金按”缴费年限×1%”递增,个人账户也在同步累积,结果如下表:
| 缴费年限 | 基础养老金/月 | 个人账户/月 | 合计/月 |
|---|---|---|---|
| 15年 | 1130元 | 531元 | 1661元 |
| 20年 | 1507元 | 708元 | 2215元 |
| 25年 | 1883元 | 885元 | 2768元 |
| 30年 | 2260元 | 1062元 | 3322元 |
15年到30年,年限翻一倍,每月养老金从1661元涨到3322元,正好也翻了一倍。多缴出来的这十五年,退休后每个月都在用真金白银回馈。年限,才是待遇最硬的杠杆。
最容易看走眼的地方:计发基数≠你能领的数
这里藏着一个特别容易让人算错账的点。天津2025年的计发基数是9417元,但用来核定缴费基数的社平工资是8540元——计发基数比社平工资还高出877元。原因在于,天津的养老金计发基数还没和全口径社平工资并轨,两套数各管一摊:8540元管你”缴多少”,9417元管你”退休领多少”。
不少人拿8540元这个社平工资去套公式估养老金,结果越算越低,以为自己算错了。其实没算错,是用错了数——缴费用8540,计发得用9417。更关键的是,无论基数定多高,只要缴费指数卡在0.6,到手就只能拿到”基数×0.8×年限×1%”这个缩水的数。基数高,不等于你能领得高。
卡在最低档的人,现在还能怎么调
如果缴费月数还没到15年,天津这里是累计计算的——只要累计满15年就能按月领。中间断过的不必慌,先到电子社保卡查清楚实际累计月数,缺几个月补几个月,比空转强。
如果已经满15年但还没到退休年龄,最划算的动作不是停缴,是继续按最低档往下缴。每多缴一年,基础养老金固定涨”计发基数×0.8×1%”,也就是每月约75元,再叠加个人账户,一年到手能多一百块上下。至于提档和延年到底哪个值,之前专门算过天津60%档和100%档的这笔账,结论是延年优先于提档,可以翻回去对照着看。
相关阅读:天津灵活就业自己交社保,卡在60%档还是100%档——算完这笔账就不纠结了。
四件事,看完就去办
第一件,打开电子社保卡,把”实际缴费月数”和”累计月数”截图存档,先弄清楚自己到底缴了几年。第二件,用文中的公式代入天津计发基数9417元,按你自己的缴费年限算一遍预估养老金,心里先有个准数。第三件,缴费基数务必分清两套数——缴费看8540元对应的上下限,估养老金看9417元,别再混着用。第四件,如果还没退休、缴费又不满20年,别惦记停缴省那点钱,把年限续上是眼下性价比最高的决定。
差的从来不是每月几百块这个数,是退休后二十年里,你面对每一笔账单时手里有没有那份从容。