
从精算角度看,利率下行从来不是”利息少赚一点”这么简单——它是在悄悄抬高你每一个长期财务目标背后的”本金门槛”。今天,我用一个最简单的年金现值模型,把”养老钱还够不够”这个问题重新算一遍。
一、发生了什么:利率中枢正在系统性下移
先看三个已经被官方数据确认的事实。
第一,存款利率全面进入”1时代”。自2024年10月起,国有大行密集下调存款挂牌利率,1年期整存整取挂牌利率已降至1.10%、5年期降至1.55%。从收益率角度看,存银行”躺赚”利息的时代基本结束。
第二,长期国债收益率跌破2%。10年期国债收益率自2024年末跌破2%后持续低位运行,30年期国债收益率在2025年也一度下探至1.8%附近,双双创下历史新低。
第三,LPR同步下行。2025年5月,1年期贷款市场报价利率(LPR)降至3.0%、5年期以上降至3.5%,社会整体利率中枢继续下移。
(数据来源:国有大行存款挂牌利率公告、全国银行间同业拆借中心LPR公告、中央国债登记结算公司国债收益率数据,均为截至2025年的公开数据。)
二、影响传导:利率如何”侵蚀”你的养老目标
短期(1—3年):存款、货币基金、银行理财的到手收益继续缩水,靠利息补贴生活的退休家庭,现金流压力最先显现。
中期(3—10年):你为养老做的那笔”确定性储蓄”,在低利率下滚动的复利变慢了——同样一笔钱,跑出同样目标所需的时间被拉长。
长期(10年以上):整个社会的”无风险利率锚”下移,意味着未来养老金的贴现率、年金产品的定价利率、保险公司的投资假设都会跟着下移。你想在退休时点锁定一份固定现金流,成本只会越来越高。
三、重新算账:同样月领1万,本金门槛涨了多少
我做一次最基础的精算测算,用年金现值公式:
退休时所需本金 = 年领取额 × [1 − (1+r)^(−30)] ÷ r
模型假设(均为精算假设,非预测):退休后希望每月补充1万元现金流(即每年12万元),领取30年;退休后这笔钱仍按利率r增值。r分别取3.0%(较高水平)、2.0%(当前国债水平)、1.5%(存款利率水平)、1.0%(极端低利率)。
| 情景 | 退休后利率假设 | 月领1万、领30年所需本金 | 相比3%情景需多存 |
|---|---|---|---|
| 乐观 | 3.0% | 235.2万元 | —(基准) |
| 基准 | 2.0% | 268.8万元 | +33.6万(+14%) |
| 悲观 | 1.5% | 288.1万元 | +52.9万(+22%) |
| 极端 | 1.0% | 309.7万元 | +74.5万(+32%) |
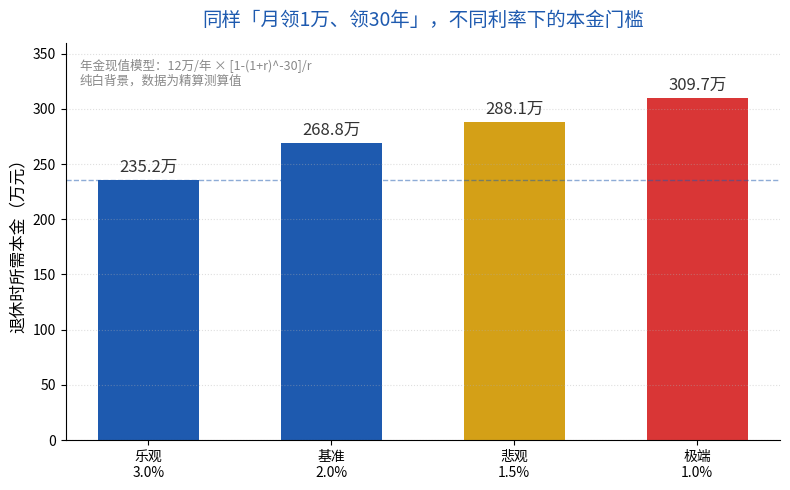
测算结果:利率从3%降到2%,同样”月领1万、领30年”的目标,退休时点所需本金从235.2万元涨到268.8万元,要多存约34万元(+14%);如果利率进一步降到1%,则需要309.7万元,比3%时多出约75万元(+32%)。
换句话说:利率每往下走1个百分点,你的养老本金门槛大约要补上14%—18%。这不是猜测,是复利折现的数学结果。
四、敏感性分析:长寿和通胀是更大的变量
上面的测算还只是”利率”这一个变量。从精算角度看,另外两个变量更致命。
长寿风险:如果把领取期从30年延长到35年(预期寿命延长的方向),在2%利率下所需本金从268.8万元上升到约300万元,再增加约11.6%。活得越久,低利率的侵蚀越明显。
通胀风险:如果希望领取的是”购买力不变”的12万元(即每年随通胀递增),在2%名义利率、2%通胀的组合下,真实收益率趋近于零,养老金购买力会持续缩水——这种情况下需要的本金只会更高。
这两个变量无法给出一个确定值,因为它们取决于每个人的寿命和未来的通胀路径。但结论方向是确定的:利率越低、寿命越长、通胀越高,三者叠加,你的养老金缺口会被显著放大。
五、调整建议:用久期和储蓄率对冲低利率
在低利率周期里,与其赌利率回升,不如主动调整资产端的配置。给你四条可操作的思路。
1. 用”久期匹配”锁定长期利率。把未来确定要用的养老支出,尽早匹配到长久期资产上——比如长期国债、终身年金、增额终身寿险。它们的共同点是,现在锁定一个还相对高的固定利率,避免未来利率进一步下行时的”再投资风险”。
2. 提高储蓄率,把本金做厚。低利率下”靠利息躺赢”已经失效,本金积累的重要性上升。把每年的储蓄率目标上调几个百分点,比赌一个高收益产品更靠谱。
3. 适度承担权益风险,拉长投资久期。对风险承受能力足够的家庭,用”夏普比率”的思维,在组合里配置一定比例的权益类资产(如指数基金),用长期收益对抗低利率。前提是:这笔钱能拿得够久,且你能扛住波动。
4. 重新审视退休时点。延迟领取、延长缴费或工作年限,是长寿风险最直接的对冲手段之一。每多工作一年,既少领一年,又多攒一年。
六、核心结论
1. 利率下行是结构性趋势而非周期波动,你的养老规划需要按”利率长期低位”来重新设定参数。
2. 同样的养老目标,利率每降1个百分点,所需本金大约要多准备14%—18%(在本文”月领1万、领30年”的模型假设下)。
3. 长寿和通胀是比利率更隐蔽、影响更大的变量,需要在敏感性分析中一并考虑。
4. 与其预测利率,不如用久期匹配锁定长期利率、用提高储蓄率做厚本金——这是从精算角度看最稳妥的应对。
(本文所有测算均为基于明确假设的精算演示,不构成任何投资建议。具体配置请结合个人风险承受能力,并咨询持牌专业人士。)