
个人养老金12000元年初一次性缴满还是分月定投?同样一笔钱,20年账户能差出小两万
同样每年往个人养老金存12000元,有人1月份一把存进去,有人每个月存1000块慢慢攒。表面看钱一样多,二十年后账户里的数字,差的可能比你想的多。今天就把这两条路摆开算给你看。
先定一个具体场景,把两条路说清
假设你30岁开始参加个人养老金,每年缴满上限12000元,一直缴到50岁退休,一共缴20年。金额、年限、上限,都按国办发〔2022〕7号文件(国务院办公厅 2022年4月8日印发)定死的来。唯一不同的是——这笔钱你年初一次存,还是分12个月定投。
年初一次性缴满:每年1月就把12000元全部存进账户,买成产品,让这笔钱从年头就开始滚。
分月定投:每年把12000元拆成12份,每月存1000元。好处是分散了入场时点,坏处是每笔钱进账户都比一次性晚好几个月,少滚一段时间的收益。
同样20年,账户差多少
为了让你看清楚差异,我按一个偏保守的假定年化3%来算。要说明白的是,这3%不是官方承诺的收益率,个人养老金买什么产品、实际能赚多少,取决于你选的产品,涨跌自负。这里只是拿一个中性的数字,把”早进账”和”晚进账”的差距摊开。
年初一次性缴满:每年12000元从年头开始滚,20年下来,账户累计价值约33.2万元。
分月定投:同样每年12000元,但每月的1000元平均比年初晚半年进账。按同样3%的年化,20年后账户大约比一次性少滚动两万来块钱。差距不算天翻地覆,但也不是可以忽略的小数。
拆开看:差距从第一年就锁定了
这个差距的根源很单纯,就一条:时间。一次性缴满,等于每年多给你那笔钱”多活了”平均大半年。复利这个东西,早滚半年和晚滚半年,单看一年没多少,拉长到二十年,攒出来的差就显出来了。
那是不是一定”年初一把存”更划算?不能这么下死结论。分月定投真正的价值,在波动大的产品上——比如公募基金。市场有涨有跌,定投能摊平进场价,在下跌行情里比一次性买更扛得住。
所以这两条路,本质上不是”谁一定赢”,而是”你的钱买的是什么”。买的是存款、理财这类波动小的,早进账就是早生息,年初缴满占便宜;买的是基金这类波动大的,定投才是分散风险的更稳选择。
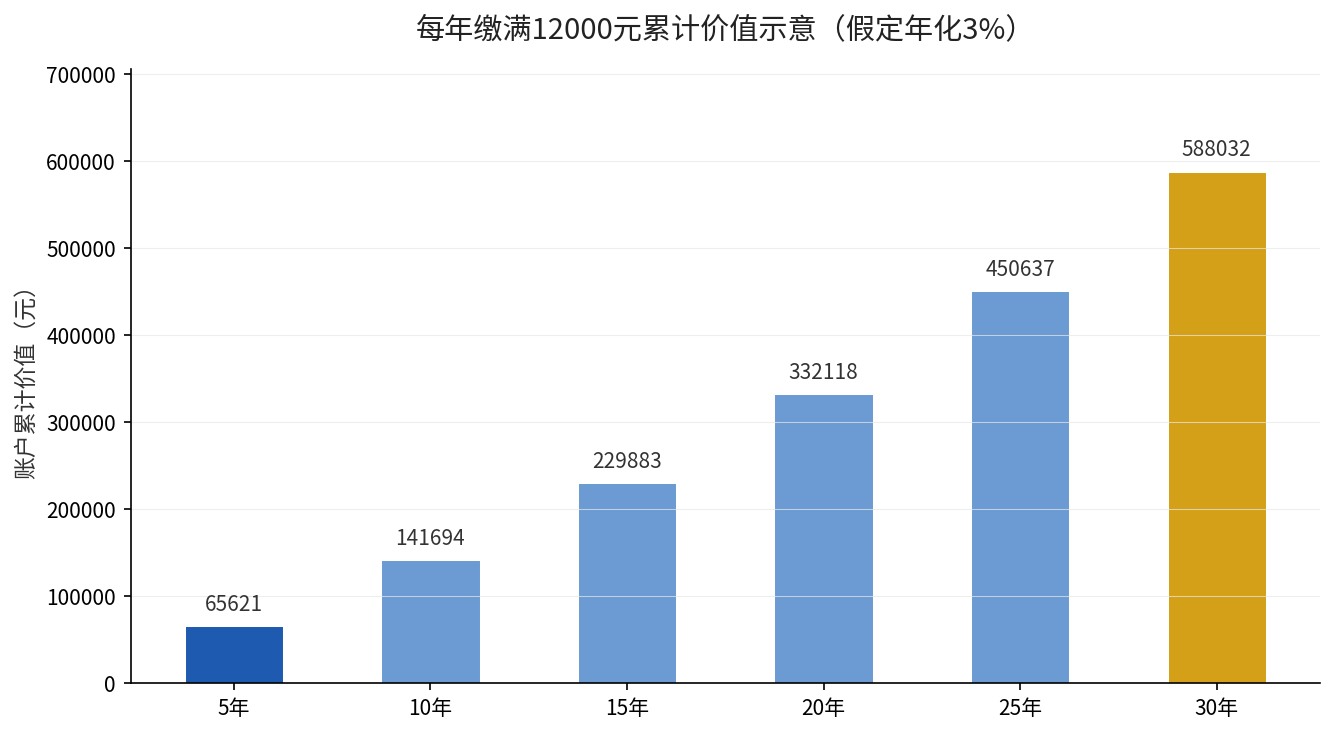
这张图按假定年化3%,把连续缴5年、10年、15年、20年、25年、30年的累计价值画了出来:从5年的6.5万,一路涨到30年的58.8万。你看这个趋势——年限越长,曲线越陡,复利在后面几年发力最猛,这也是为什么说越早开始、越值得认真缴满。
结论:怎么选,看你的产品脾气
一句话给你答案:买波动小的,年初一次把12000元缴满,让复利早滚;买波动大的基金,别图省事一把梭,分月定投摊平成本更稳妥。选A还是选B,不看金额,看你账户里躺着的是什么。
不管走哪条路,有一样是不变的:这12000元存进去,能抵你当年的税,领出来时再按3%单独计税。税率档越高,这笔税优越划算。
这个抵税安排,依据的是财政部、税务总局《关于个人养老金有关个人所得税政策的公告》(财税〔2022〕34号,2022年11月发布):缴费阶段每年限额12000元据实扣除,领取阶段单独按3%缴纳。这也是个人养老金被大家紧盯的一点——税优,是它区别于普通储蓄的核心。
还有一点容易忽略:个人养老金账户是封闭运行的,除领取条件外不能提前支取,这是国办发〔2022〕7号文件定的。这意味着你一旦选了某一年的缴法、买了某类产品,中途想临时取出来周转是不行的。所以缴法这个决定,最好在年初就一次性想清楚,别存进去又后悔。
顺便提醒一句,每年12000元的缴费上限是固定的,但缴费时点你自己定。有的人习惯年终奖到手后一次性存,有的人从每月工资里自动划。两种都对,关键是别等到年末才想起来要存,白白错过一整年的复利时间。
如果你还没想清楚个人养老金到底该配哪类产品,先回去看我们讲过的四类产品到底怎么选那篇,把”稳还是搏”先定下来,再来定是年初缴满还是分月定投。你的退休年限还有多少年?留言”策略+年龄”,我帮你把这笔账算到你能看懂。