
个人养老金四种产品到底选哪个?12000元一家四口人,银行理财、储蓄存款、商业养老险、公募基金先分清这三件事
你往个人养老金账户里存的那笔钱,不是存进去就完事了。账户里的钱,还得你自己挑产品去买。挑错了,锁三十年动不了,收益还可能跑不赢通胀。今天把银行理财、储蓄存款、商业养老保险、公募基金这四类,一次性给你讲明白。
先问两个问题
第一个:你是不是以为,钱存进个人养老金账户,就自动开始滚利息了?不是。个人养老金账户本质是个”资金池子”,钱躺在里面是不生息的,你必须拿它去买上面四类产品,才有收益。这是很多人踩的第一个坑。
第二个:你是不是以为四类产品都差不多,随便选一个就行?也不是。四类产品风险、收益、流动性天差地别。选错一个,你辛辛苦苦省下来的税钱,可能还不够亏的。
拆开来看:四类产品,四种脾气
个人养老金能买的产品,在国办发〔2022〕7号文件里写得清清楚楚(国务院办公厅 2022年4月8日印发),就四类:储蓄存款、银行理财、商业养老保险、公募基金。这四类,我给你按”稳不稳、赚不赚、动得了动不了”排个序。
储蓄存款,最稳。本质就是定期存款,保本保息,存进去多少年到期拿多少。缺点是利率低,锁定期里钱动不了,收益跑不赢通胀的概率很大。适合完全不想承担任何波动的人。
商业养老保险,次稳。它锁定的是”长期”——你现在交,将来按约定领,有保底收益,还能对冲长寿风险。缺点是流动性最差,基本上要到退休才能动,中途退保会亏本金。适合想给自己存一笔”确定能领到的养老钱”的人。
银行理财,波动中等。现在理财都净值化了,虽然整体比基金稳,但已经不保本,短期会有回撤。胜在收益弹性比存款强一点,风险又比基金低。适合能接受一点波动、又想比存款多赚点的人。
公募基金,波动最大。个人养老金里的基金,主要是指养老目标基金(FOF),底层还是投股票和债券。长期看收益天花板最高,但短期可能腰斩都不止。适合距离退休还早、扛得住波动、愿意用时间换收益的人。
一个关键原则:拿时间换空间
四类产品怎么选,其实就一条原则:看你的钱还能锁多久。距离退休越远,越能选波动大的;越接近退休,越要往稳的靠。
你30岁开通个人养老金,钱能锁三十多年,这时候选公募基金,哪怕中间跌一半,你也有足够时间等它涨回来。你要是55岁才开通,离领取没几年了,再买基金,万一赶上熊市,到领钱那天还套着,那就不划算了。
这条原则背后还有个账:个人养老金账户是封闭运行的,除规定情形外不能提前支取。这是国办发〔2022〕7号文件里定的。所以你的持有期限基本是锁死的,选产品前,先把这个期限想清楚。
一句话给你答案
年轻人、离领取远,选基金类和理财类,用时间换更高收益;快退休、求安稳,选储蓄和养老险,别让自己的养老钱在最后几年冒没必要的险。说穿了,锁多久,就配多稳。
每年缴费上限12000元,这笔钱存进去能抵税,领取时再按3%单独计税。税率档越高,省得越多。你要是年入在20%那档,每年能省下两千多,这笔”白捡”的钱,别因为产品选错又亏回去。
这个抵税和领取税的安排,依据的是财政部、税务总局《关于个人养老金有关个人所得税政策的公告》(财税〔2022〕34号,2022年11月发布):缴费阶段可在综合所得或经营所得中据实扣除,每年限额12000元,领取时单独按3%的税率缴纳个人所得税。
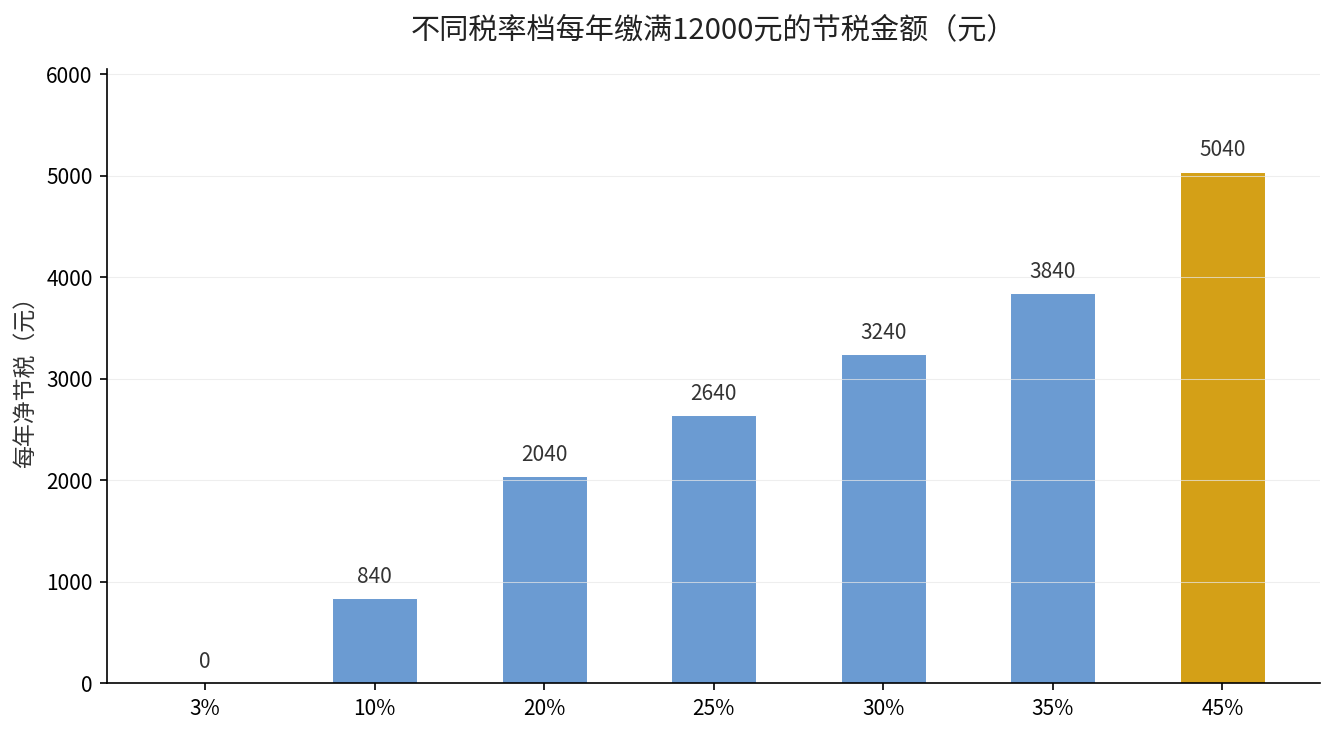
这张图把不同税率档下的节税金额摆开了:3%档基本没得省,10%档每年省840元,20%档省2040元,一路到45%档能省5040元。税率越高,个人养老金这12000元越划算,也越值得你认真挑产品。
如果你也在想这些
问:四种产品能混着买吗?能。个人养老金账户里的钱可以分散配置,一部分买养老险求稳,一部分买基金求增,比例按你的期限自己定,没有强制要单一持有。
问:产品选错了能换吗?能换。账户里的产品可以赎回再投别的,只是换仓过程可能有手续费和时间差,不会因为换产品影响你的税收优惠资格。
问:收益要交税吗?账户里产生的投资收益,在领出来之前不缴税。等达到领取条件往外领时,本金和收益一起按3%单独计税,不并入综合所得。
关于个人养老金的税到底怎么算、每年12000元能省多少,我们之前专门写过一篇个人养老金每年缴满12000元能少交多少税,你可以先回去把税这笔账算清。四类产品的脾气你已经摸清了,下一步就是对着自己的退休年限,把比例配起来。想知道你买哪类最合适,留言”养老金+你的年龄”,我帮你对一对。