
分红险演示利率3.9%→3.5%:下调40个基点,客户到手的钱到底会不会变少?
分红险演示利率上限从 3.9% 降到 3.5%,这是 2026 年人身险行业最受关注的一次”降温”。我们业内这段时间被客户问得最多的,是三个问题:这 40 个基点到底砍掉了什么?演示利率降了,我手里保单的收益会不会跟着缩水?现在还值不值得买分红险?今天就用数据,把这三个问题一次讲透。
一、这40个基点,砍的是”预期”,不是”承诺”
先把结论放在前面:演示利率下调,砍掉的是销售端”画饼”的尺寸,而不是客户已经锁定的保证利益。
分红险的收益结构分两块:保证利益写进合同,是确定能拿到的钱;浮动利益(年度分红)完全取决于保险公司当年的实际经营状况——利差、死差、费差三个维度综合出来的结果,不仅不固定,甚至可能为零。演示利率,本质就是浮动利益部分用来做”利差演示”的假设参数。
这次下调的背景,是行业真实收益和演示假设之间出现了明显落差。我们业内反复算过这笔账:
2026 年上半年,分红险原保险保费收入约 1.01 万亿元,同比增长 94.4%,在人身险公司 2.87 万亿的原保费里已经撑起了三分之一还多(来源:中国保险行业协会,新华网 2026 年 8 月报道)。盘子越做越大,可支撑这个盘子的投资收益率却在”下台阶”——2019 年到 2023 年,保险公司投资收益率从 4.94% 一路降到 2.23%(来源:财联社援引某银邮系寿险公司总精算师)。
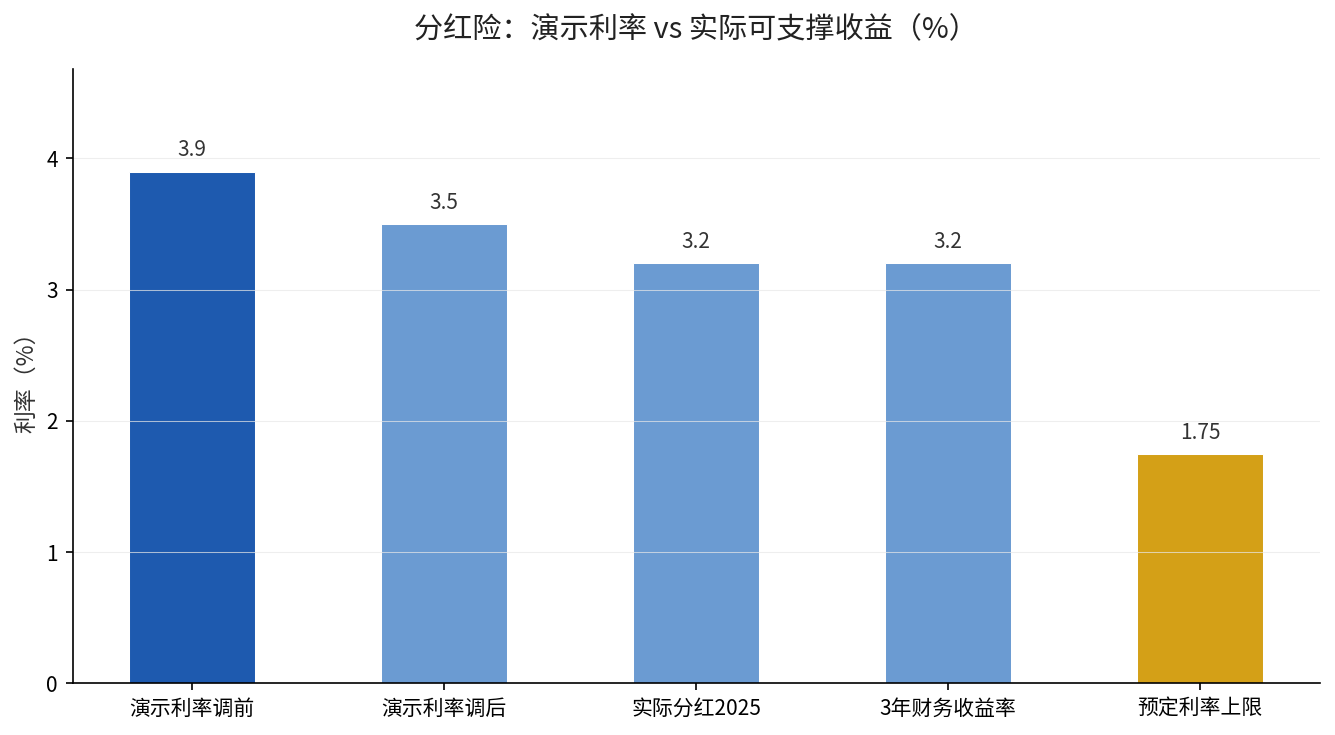
一边是演示利率还挂在 3.9%,一边是行业过去三年滚动平均财务收益率只有约 3.2%,监管给出的 2025 年度实际分红水平指导意见也是 3.2%(来源:财联社 2026 年 3 月报道)。演示假设(3.9%)比真实可兑现水平(3.2%)高出 70 个基点,这就是”过度承诺”的空间。监管这次把演示利率压到 3.5%,是在把销售端的预期拉回真实收益附近。
下面这张图,把演示利率和实际可支撑收益放在一起,落差一目了然:
二、精算口径下,40个基点到底影响多少?
很多客户以为演示利率降 40 个基点,自己收益就少 0.4%。这个理解是错的。演示利率的下调,影响的是”演示收益率”,而演示收益率只是浮动利益的一个假设投影,跟保证利益无关。
按我们业内通用的趸交演示收益率公式:
r = 0.7 × i’ + 0.3 × i − k/n
其中 i’ 是演示利率,i 是预定利率,k/n 是费用摊销项。演示利率从 3.9% 降到 3.5%,下调 40 个基点,按 0.7 的权重传导到演示收益率,就是 0.4% × 0.7 = 0.28%——也就是说,计划书上”中档演示”那一栏的收益率大约下调 0.28 个百分点,而不是客户担心的 0.4%。
更重要的是,这 0.28% 只是演示假设的调整,不是已派发红利的缩水。真正决定客户到手分红多少的,永远是保险公司当年的实际投资收益,跟演示利率是两条线。换句话说:你的保单之前锁定的保证利益一分没少,浮动分红本来就看当年经营,演示利率降不降都不改变这个事实。
三、国际对标:红利实现率才是”照妖镜”
演示利率是”计划”,红利实现率才是”成绩单”。这个指标衡量的是——保险公司实际派发的红利,与计划书里预期(中档)演示之间的比值。实现率 100%,表示”说到做到”;低于 100%,就是”演示时画了饼,兑现时缩了水”。
2023 年,分红险红利实现率强制披露制度正式落地,全行业开始把这份成绩单摆到台面上(来源:财联社报道)。从那以后,我们业内判断一家公司分红险成色,第一个看的不是演示利率有多高,而是它披露的红利实现率有多稳。
这轮监管的”组合拳”逻辑其实非常清晰:演示利率下调(3.9%→3.5%)+ 实际分红水平指导意见(3.2%)+ 红利实现率强制披露,三件事指向同一个目标——让客户在销售端看到更真实的预期,在兑现端拿到更透明的结果。参照香港保监局 2025 年起对分红保单演示利率设上限的做法,内地这轮”降温”是在向国际通行的”稳健演示、透明兑现”标准靠拢。
小结
回到开篇的三个问题,用三句话收尾:
1. 砍掉了什么?砍掉的是销售端 70 个基点的”过度承诺”空间,不是客户锁定的保证利益。
2. 收益会缩水吗?演示收益率大约下调 0.28 个百分点,且这只是假设调整;保证利益一分没少,实际分红仍看当年投资业绩。
3. 还值不值得买?值得,但要换一个判断标准:别再被演示利率牵着走,先去查这家公司近三年披露的红利实现率,再看它的实际投资收益率——这两项,才是分红险真正的”底牌”。