
个人养老金每年缴满12000元,到底能帮你省多少税?这3个数字很多人没算对
很多人听说”个人养老金能抵税”,就兴冲冲开了户,结果到了年底报税时才发现,自己压根没享受到多少优惠,甚至问了一句:”这税到底怎么省的?”
今天我们不绕弯子,就盯着”税”这一个字,把12000元背后的三个关键数字掰开揉碎讲清楚。你可以边看边对照自己的收入档,算算自己到底能省多少。
先回答第一个问题:这12000元,到底抵的是什么税
个人养老金的税收优惠,核心是”递延纳税”三个字,不是”免税”。根据财政部、税务总局关于个人养老金有关个人所得税政策的公告(2022年第34号),缴费环节你缴的这笔钱,可以在综合所得或经营所得中据实扣除,每年扣除上限是12000元。
换句话说,你现在缴多少,就能在当年的应纳税所得额里减掉多少,当年就少交了一笔个税。但这不是白送——将来领取时,还要单独按3%的税率再交一次。
所以更准确的说法是:个人养老金是把你该交的税,往后推到了领取环节,而且用了一个统一的低税率3%。对收入越高、个税边际税率越高的人,递延的”差价”就越大。
第二个关键数字:你的边际税率,决定了能省多少
个人养老金的省税效果,跟你落在哪一档个税税率直接相关。我国综合所得个人所得税是超额累进税率,从3%到45%共七档。你当年适用的最高那一档税率,就是这笔12000元能帮你”避开”的边际税率。
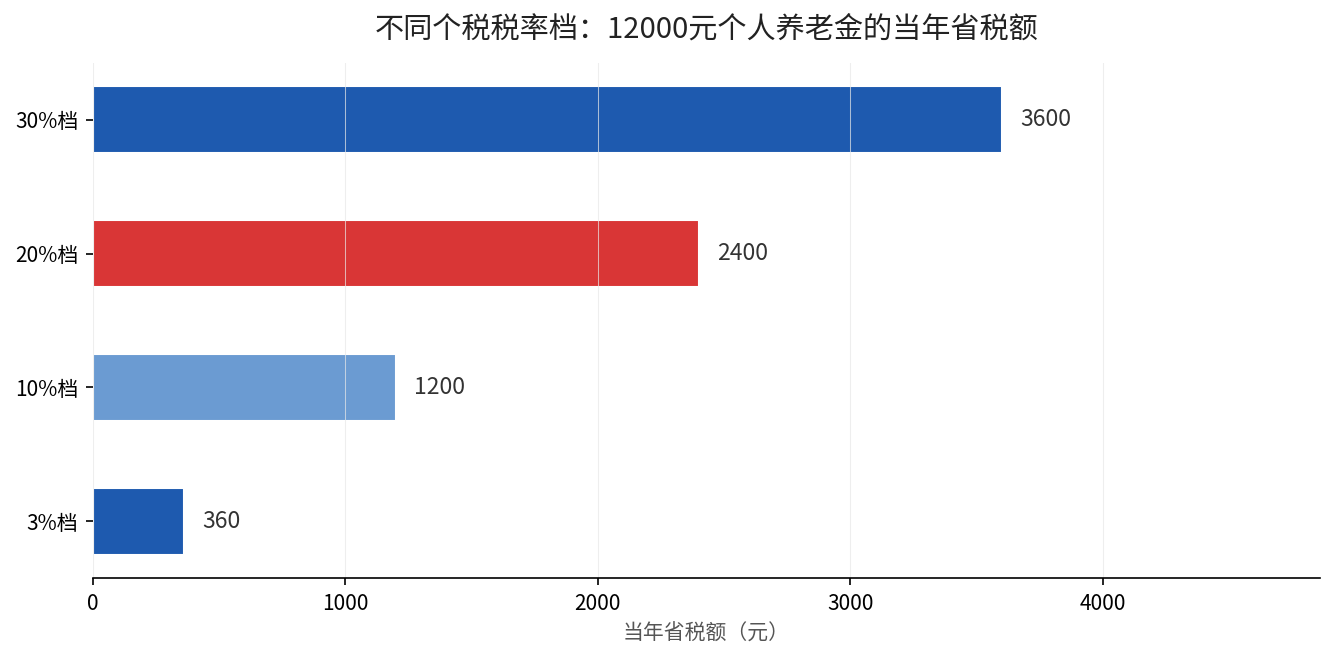
举一个具体例子。如果你的全年应纳税所得额落在10%这一档,你往个人养老金账户缴了12000元,这12000元就按10%的税率税前扣除,当年少交1200元个税。
如果落在20%这一档,12000元×20%就是省2400元;落在30%那一档,省3600元。收入档越高,省得越多。这就是为什么说,个人养老金的税优对中高收入人群”越用越划算”。
第三个数字:3%,领取时的那道”过路费”
递延不等于消失。等你达到领取条件、从个人养老金账户里取钱时,要按照3%的税率单独缴纳个人所得税,这是财政部、税务总局2022年第34号公告里明确写的一条。
这3%对很多高收入人群来说,几乎可以忽略。因为你缴费时按30%、25%甚至更高的边际税率省了税,领取时只按3%交,中间的税率差就是实打实落在你口袋里的收益。
但反过来,如果你本身的边际税率本来就低于3%,或者你压根不缴个税,那这个”省税”对你就是负的——现在省不下,将来还要多交3%。这部分人就不该盲目追着”抵税”去买。
一句话总结
个人养老金省的是”递延税差”:当年按你的边际税率税前扣掉12000元,将来领取时只按3%交一次。你的边际税率越高,这个税差越大,就越值得用满每年12000元的额度。
如果你也想算清自己到底能省多少,先打开个税APP,看看自己上一年的”应纳税所得额”落在哪一档税率,再把12000元乘上去,减掉将来3%那笔,就是你的真实省税额。不清楚自己落哪档?留言”税档”,我帮你判断值不值得缴满。
顺带说一句,个人养老金缴进去的钱,投向银行理财、储蓄存款、商业养老保险还是公募基金,直接决定你将来账户里能滚出多少,这部分我们在《个人养老金买基金,持有期决定你能碰多少权益》里聊过,可以配合着看。