
最低缴费年限15年变20年:2025到2039年,你的退休门槛逐年抬高
很多人以为,只要交满15年社保,就能等着领养老金。这个认知,从现在起要打个折了。2024年9月13日,十四届全国人大常委会第十一次会议通过了《关于实施渐进式延迟法定退休年龄的决定》,同时批准了《国务院关于渐进式延迟法定退休年龄的办法》。这两份文件,就是下面所有时间线的正式文号出处。
里面的关键一条,直接影响每一个还没退休的人:从2030年1月1日起,职工按月领取基本养老金的最低缴费年限,要从15年逐步提高到20年。不是一步到位,是每年往上加6个月。这个调整办法,人社部副部长李忠在会后专题发布会上作了正式解读。
这意味着,你哪一年退休,对应的”最低门槛”就不一样。今天我们把这个逐年抬高的榜单给你排清楚,你照着对号入座,就知道自己卡在哪个节点上。
一张表,看清你的退休门槛
政策定了”5年缓冲期+每年6个月”的节奏,落到每一年,最低缴费年限是这样走的。下面这张表,把2025年到2039年的门槛都列全了。
| 退休年份 | 最低缴费年限 | 相较上一档 |
|---|---|---|
| 2025年—2029年 | 15年 | 维持不变(缓冲期) |
| 2030年 | 15年6个月 | +6个月 |
| 2031年 | 16年 | +6个月 |
| 2032年 | 16年6个月 | +6个月 |
| 2033年 | 17年 | +6个月 |
| 2034年 | 17年6个月 | +6个月 |
| 2035年 | 18年 | +6个月 |
| 2036年 | 18年6个月 | +6个月 |
| 2037年 | 19年 | +6个月 |
| 2038年 | 19年6个月 | +6个月 |
| 2039年及以后 | 20年 | 到顶 |
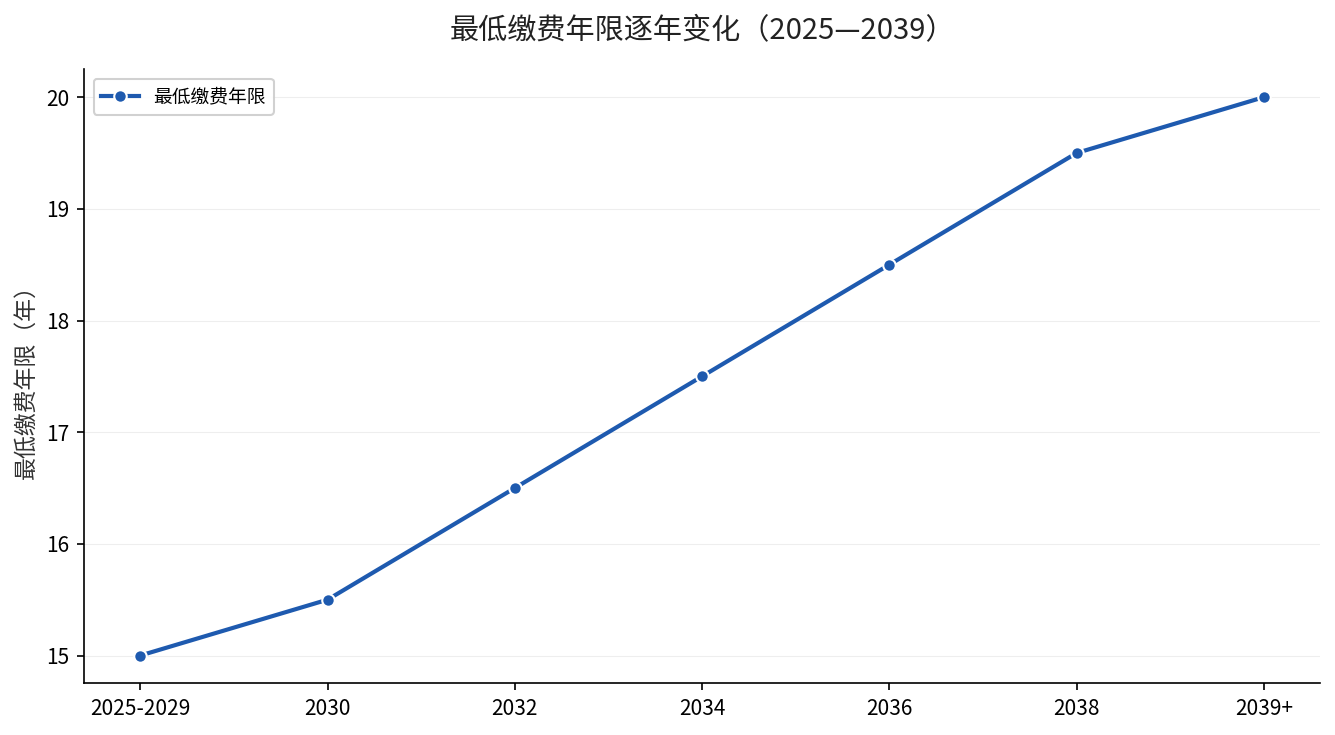
这里的规律一眼就看了出来:每过一年,门槛往上抬半年。到2039年,才最终停在20年这个终点。根据《国务院关于渐进式延迟法定退休年龄的办法》原文,以及人社部副部长李忠在2024年9月13日专题新闻发布会上的解读,提高最低缴费年限从2030年开始实施,2025年到2029年退休的职工最低年限仍为15年。
别小看这半年半年地加。如果你今年刚满30岁,到2039年前后退休,你的最低年限就是20年,比现在整整多出5年。这5年,不只是多缴5年钱,还决定你能不能顺利办退休。
谁最轻松,谁最吃紧
按到达门槛的难易程度,可以分成三类人。第一类是最轻松的:2029年12月31日前退休的人。你们的门槛依然是15年,一分钱没涨,缓冲期就是给临近退休的人留的。
第二类是夹在中间的:2030年到2038年退休的人。你们处在”逐年加码”的区间,早一年退休就能踩在更低的门槛上。比如2030年退休只要15年6个月,拖到2035年退休,门槛就提到18年了。
第三类是最吃紧的:2039年及以后退休的人。门槛直接顶到20年。对中途断缴、跳槽换城市、长期灵活就业的人来说,凑满20年是实打实的压力。
这里要补一个关键机制:如果到了法定退休年龄,你的缴费年限还不够那一年对应的最低门槛,是可以“延长缴费”或者“一次性缴费”来补齐的。这一点同样写进了《国务院关于渐进式延迟法定退休年龄的办法》原文。补缴的钱是一分不省的,只是把时间换成了成本。
门槛抬高,但你的钱也在跟着高
有人会问,年限要求越来越高,是不是吃亏了?这里要把账反过来算。养老金的核心逻辑,从来都是”长缴多得、多缴多得、晚退多得”。你缴费年限越长,基础养老金算账时乘的那个”年限”数字就越大。
我们之前算过最低缴费年限从15年涨到20年、多交5年每月到底多领多少的账,结论很直接:年限翻一倍,基础养老金几乎跟着翻一倍。最低年限从15年提到20年,表面是多缴了钱,实际是你退休后每个月能领的钱,也被这多出来的5年垫高了。
所以这不是单纯的”提高要求”,本质上是把你往”多缴多得”的方向轻轻推了一把。政策文件里写得很清楚:基础养老金计发比例与个人累计缴费年限挂钩,基础养老金计发基数与本人实际缴费挂钩。
现在该怎么准备
道理讲透了,落到你自己身上,就三件事值得现在就做。第一,查清楚自己现在累计缴了多少年、中间有没有断缴的记录——电子社保卡里都能查到,断缴的流水一目了然。
第二,对着上面那张表,锁定你自己的退休年份,反推该达到的最低年限。差几年,心里要有个数,别等到了退休关口才手忙脚乱。第三,如果已经出现断缴,尽早咨询当地社保经办机构,看能不能补缴、怎么补、补多久最划算。
说到底,最低年限这条线,是给”最低要求”划的,不是给你的人生规划划的。真正划算的做法,从来不是只踩着门槛走,而是能多缴就多缴、能不断就不断。
你现在累计缴费几年了?对照你的出生年份和退休年份,你卡在哪一档的门槛上?打开电子社保卡查一眼你的缴费年限,算一算还差几年、需要补缴多少,把这笔时间账先算明白。