
10年期国债收益率跌至1.70%:同样100万养老储蓄,20年后最多差出213万
从精算角度看,利率是你养老资产这条复利曲线的”斜率”。斜率每变平一个百分点,20年后终点的差距不是百分之几,而是几十万、上百万。今天想带你重新算一笔账:当中国10年期国债收益率跌到1.70%,你手里那笔养老钱,正在被低利率悄悄”偷走”多少?
我是麦尼,北美精算师(FSA/ASA),长期用久期、内部收益率(IRR)、蒙特卡洛模拟这些工具,帮中高净值家庭做资产配置与养老精算。这篇文章不谈”利息少了”这种情绪,只用假设→情景→灵敏度→结论的模型思维,把数字摆出来。
发生了什么:无风险利率的”锚”又往下沉了
先说一个关键坐标。据银行间市场报价,2026年9月30日中国10年期国债收益率报1.70%,较一年前(约1.87%)下行约0.17个百分点;1年期国债收益率已到1.23%附近(数据来源:Trading Economics银行间收益率报价,2026-09-30)。与此同时,2026年以来多家银行年内首次下调存款利率,部分一年期定存利率跌破”1%大关”。
这意味着什么?国债收益率是几乎所有无风险资产的定价锚。锚往下沉,存款、货币基金、银行理财、乃至储蓄型保险的预定利率,都会跟着往下走。过去二十年,中国10年期国债收益率从5%以上的高位一路下行到今天的1.70%区间,这是人口老龄化、经济增速换挡、全球利率中枢下移共同作用的结果,不是一次性的短期波动。
这也并非中国独有:OECD《Pensions at a Glance 2025》报告显示,OECD成员国中,一个全额缴费、平均收入劳动者的退休净替代率均值约为63%,低收入群体因基础养老金与补贴机制可达76%;邻国日本更是在超低利率环境里走了约三十年。中国的养老资产配置,正站在同一条利率下坡路上。
影响传导:短、中、长三个层面
短期(1-2年):存款、货币基金、银行理财的票息收益直接缩水,靠”躺平吃利息”的路径越来越窄。
中期(3-10年):储蓄型保险预定利率下调、养老目标基金与银行理财的业绩基准中枢下移,你新买入的每一笔长期储蓄,锁定的是更低的回报。
长期(10-30年):这是最容易被忽视、也最要命的一层——久期错配。你的养老负债(退休后要花25年甚至更久的钱)是”长久期”的,而低利率让你能买到的资产是”低利率+短久期”的。负债久期与资产久期之间的缺口,在低利率环境下会被复利放大成实实在在的现金缺口。
重新算账:一个40岁家庭的精算模型
下面我把这件事放进一个标准的精算框架。所有假设标注来源与时效,结论只在给定假设下成立。
模型假设
- 测算对象:40岁,现有养老资产100万元,计划每年追加5万元,60岁退休;
- 长期无风险利率锚:1.70%(2026-09-30中国10年期国债收益率);
- 长期通胀假设:2.0%(保守取值,参照近年CPI中枢);
- 预期寿命:85岁(对应60岁退休后约25年领取期);
- 目标:退休后维持当前每月1万元(现值)的购买力。
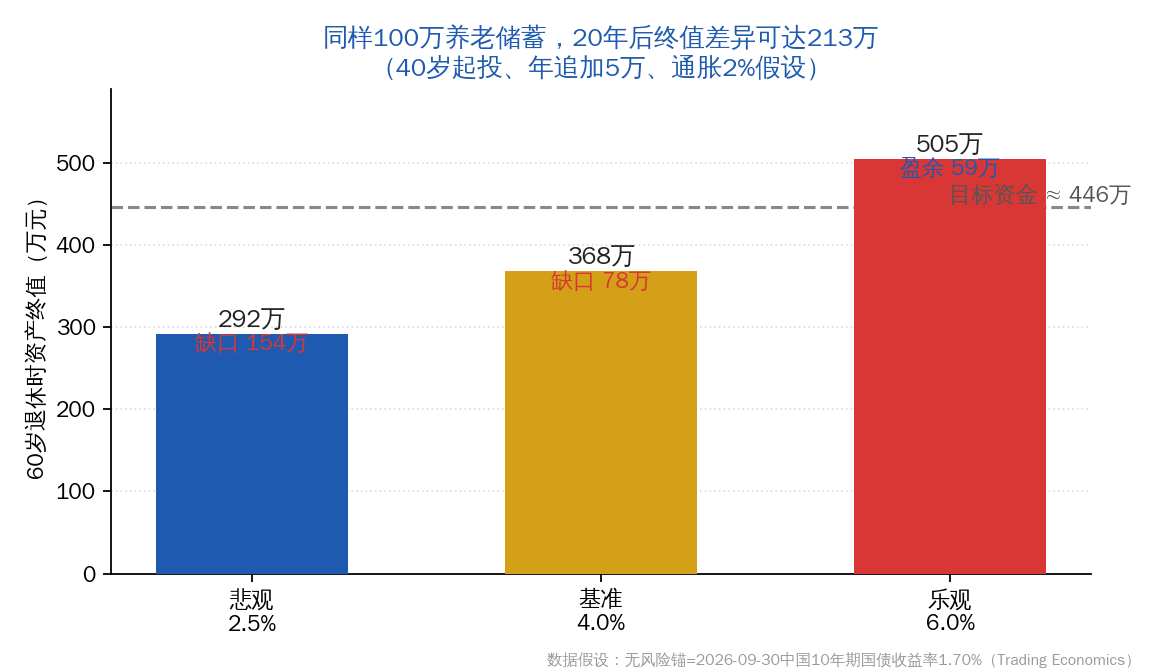
先算”目标资金”:60岁时,要维持1万元购买力,名义月支出需涨到约1.49万元(1万×1.02的20次方);25年领取期、且退休后资产实际收益仅对冲通胀的保守情形下,需要的总资金约为446万元。这是你的”负债现值”。
测算结果:三个情景
| 情景 | 长期年化收益 | 60岁终值 | 对比446万目标 | 缺口/盈余 |
|---|---|---|---|---|
| 悲观(低利率持续) | 2.5% | 约292万 | 缺口 | 约154万 |
| 基准 | 4.0% | 约368万 | 缺口 | 约78万 |
| 乐观 | 6.0% | 约505万 | 盈余 | 约59万 |
同样100万起步、每年同样追加5万,只因长期年化收益从2.5%到6%差了3.5个百分点,20年后终点值差了约213万元——这就是低利率环境下”收益率敏感度”被复利放大的结果。
敏感性分析
我用单因子敏感性做了个直观判断:在20年这个时间尺度上,长期年化收益每提高1个百分点,60岁终值大约多出55万~75万元(非等比例,随利率水平变化)。也就是说,在低利率区间(2%~4%),每1个百分点的收益差异对终值的边际影响反而更大——这正是不确定性最高、你最需要精打细算的区间。
调整建议:用”久期匹配”思维重新配置
从精算角度,应对低利率的核心不是”赌一个高收益产品”,而是让资产久期去匹配负债久期。几点可操作的建议:
- 拉长锁定周期。在利率下行通道里,把一部分资金用长期限、固定收益属性强的工具锁定(如长期储蓄险、超长期国债),减少”再投资风险”——即未来再买时利率更低的损失。
- 适度提升权益敞口。在中高净值家庭的养老账户里,权益类资产的长期风险溢价是弥补低利率缺口的主要来源,具体比例取决于你的风险承受能力,而非跟风。
- 用蒙特卡洛模拟而非单点预测。别指望算出”一个正确的收益率”,而要看在不同利率路径下,你的缺口在95%置信区间内会落在什么范围,据此预留安全垫。
- 下调乐观偏差。把目标替代率从”美好愿望”调回现实,用更保守的假设重新校准每年该存多少钱。
一句话建议
在低利率时代,收益率的每一个百分点,都是你退休后生活质量的直接投票;与其焦虑利息变少,不如现在就动手,把养老资产的久期和收益结构,重新摆到与你的退休时点相匹配的位置上。