
企业年金缴20年和一分不缴,退休每月差多少?这笔账算完你就懂了
同样在一家企业干到退休,两个人月薪差不多,一个单位建了企业年金、一个没有,到手的退休钱能差出一大截。可这笔差距到底有多大,真正算清楚的人不多。
我们拿两个具体的人来算:老周和李国都在同一家制造企业上班,税前月薪都是1万元,社保都按实际工资缴。唯一的区别是,老周进去早,单位从2004年就开始建立企业年金,他跟着缴了整整20年;李国晚几年入职,正好没赶上单位建年金,这一分钱都没进账户。
先把规则摆清楚:钱怎么进、怎么出
企业年金的钱,单位和员工各出一部分。人社部《关于推动企业年金扩面和高质量发展的意见》说得明确:单位缴费每年不超过本单位参加职工工资总额的8%,单位和职工个人缴费合计不超过工资总额的12%。
实际操作里,最常见的方案是个人缴4%、单位缴8%,合计12%。这笔钱不是放到一个池子里花了,而是进到个人的年金账户里,由专业的年金基金管理机构去投资运作,退休时连本带收益按月发给你。
关键点在于:这笔钱是”长钱”。人社部《2025年度人力资源和社会保障事业发展统计公报》披露,2007年以来全国企业年金基金年均投资收益率6.20%。这个复利滚20年,威力不小。
同一份工资,缴20年差在哪
我们按最常见的方案来算老周这笔账:个人缴4%、单位缴8%,合计每个月有月薪的12%进年金账户。月薪1万,那就是每月1200元进账户,一年1.44万元。
这笔钱再加上投资收益。按历史年均6.2%的收益率,不考虑中途调薪的话,连续缴20年,账户里的本金加收益会滚到大约53万元上下。这不是小数目,是实打实进了老周个人名下的第二份养老钱。
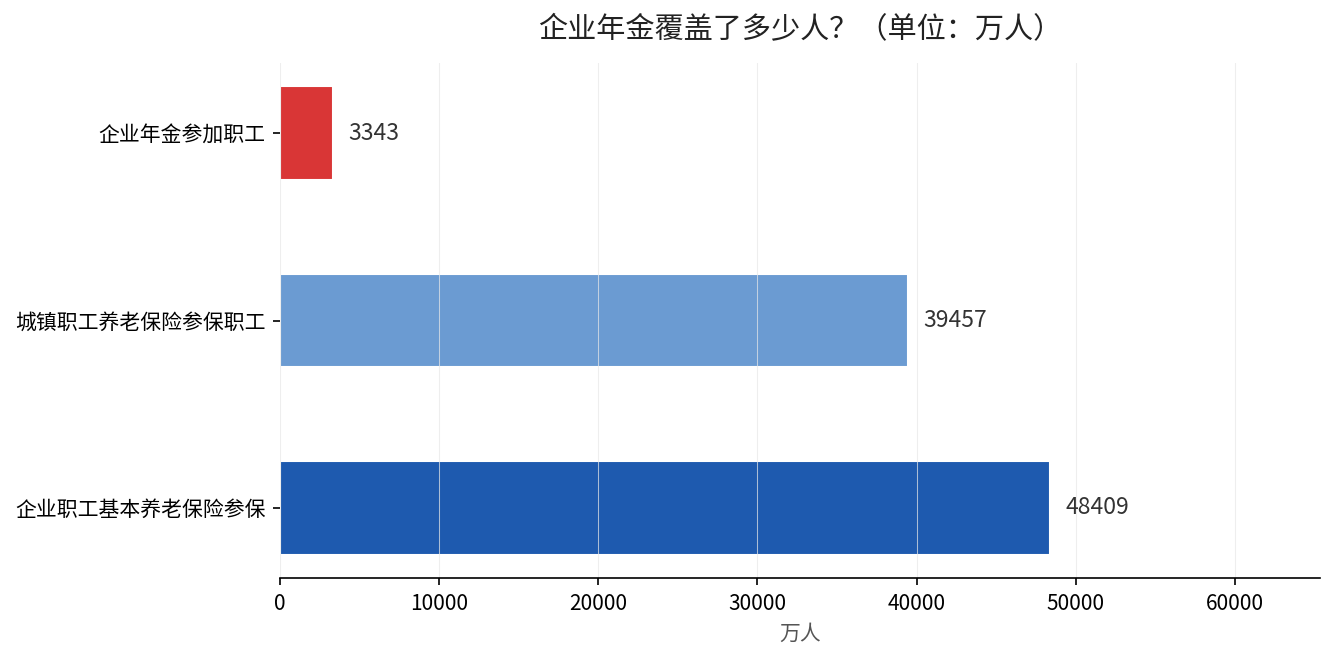
再看李国。他没赶上单位建年金,这20年里同样的月薪1万,只有第一支柱的社保个人账户那8%在积累。企业年金的12%,他一分没沾上。同样是20年、同样月薪1万,两个人的养老储备差了整整一个”第二份”。企业年金参加职工与城镇职工养老保险参保职工的量级差距,看下面这张图就一目了然。
退休后每月,实际差多少
退休时,这笔年金账户的钱不是一次性发,而是分期领取。按企业年金常见做法,可以按月领取,也可以分次领取。老周账户里这53万元,如果按20年分月领取,每个月能多拿2200元左右;如果按更长的领取年限摊,每月也能稳定多出一千多块。
换句话说,老周退休那天的月收入,是在社保养老金的基础上,每个月再叠加上这份企业年金。李国呢,只有社保那一份。同样的退休年龄、同样的缴费年限,两个人的退休收入差距,主要就来自这20年里”有没有第二支柱”。
问题来了:你单位建没建?
看完这笔账,最该问自己的就是你单位有没有企业年金,以及自己参加了没。人社部数据看,截至2025年末全国有17.79万户企业建立企业年金,参加职工3343万人,企业年金投资运营规模4.21万亿元。听起来不少,但放到全国几亿城镇职工里一摊,覆盖率仍然很低。
很多人不是不想缴,是单位根本没建。企业年金是单位自主建立的制度,员工个人没法自己去开一个。所以第一步,先搞清楚你单位到底建没建;如果建了,自己有没有在缴、缴的是哪个档。(来源:人社部《2025年度人力资源和社会保障事业发展统计公报》,2026年8月发布)
如果你的单位没建,也先别急。2025年以来政策在明显往”扩面”走,把社会团体、基金会、民办非企业单位这些主体也纳了进来,鼓励更多用人单位把年金建起来。你可以参考我们之前算过的同样月薪1万、有年金和没年金差多少这笔账,心里更清楚该不该向单位提这个诉求。
说穿了就一句
企业年金是你退休收入里,唯一一个”单位也帮你出大头”的第二份钱——单位缴的8%,等于白送你的那部分是实打实的。同样月薪1万干20年,有没有这12%的积累,退休后每月能差一千到两千多块,20年下来就是几十万的差距。
你单位的企业年金建没建、你有没有在缴?翻出你的工资条看看有没有”年金”这一栏,就知道自己站在哪一边了。