
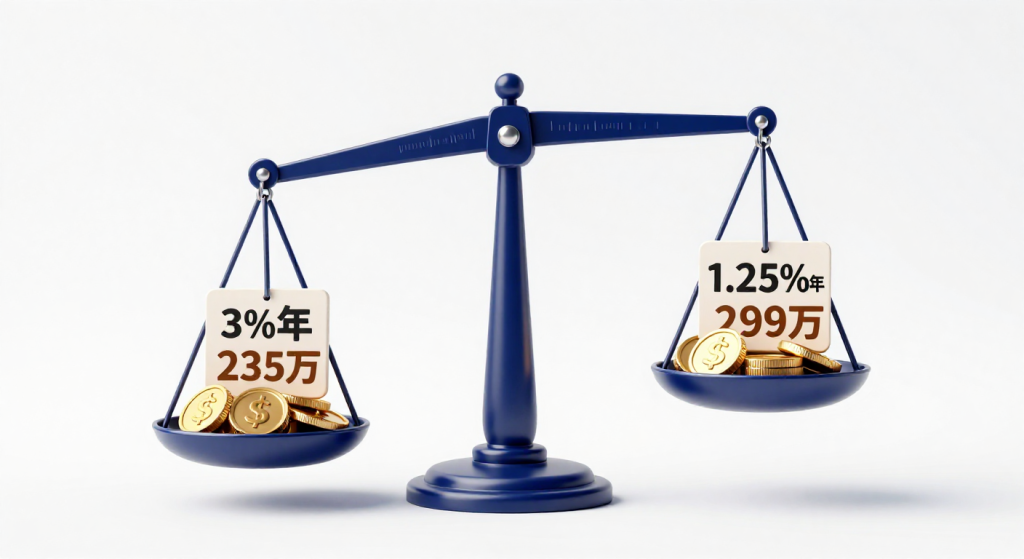
存款利率跌到1.25%,退休每月领1万要多备64万本金:精算师麦尼重新算账
从精算角度看,利率不是一个孤立的小数点,它是你养老负债这根”折现曲线”的分母。分母变小一分,同一份退休现金流对应的本金,就要放大一分——而且这种放大是非线性的。2026年6月,储蓄国债以三年期1.63%、五年期1.70%的票面利率首次入池个人养老金,国有大行三年、五年期定期存款挂牌利率也已降到约1.25%、1.30%。作为北美精算师(FSA),我想用内部收益率(IRR)、久期和凸性这三个工具,帮你把”利率下行”对养老本金的真实冲击,从”感觉上少了点利息”量化成”账户里差了几十万”。
发生了什么变化:无风险利率的”锚”还在往下沉
先把三组官方数据摆在桌上,它们指向同一个方向——无风险利率的中枢正在系统性下移。
第一,储蓄国债。据财政部、人民银行安排,2026年第三、第四期储蓄国债(电子式)于6月10日发售,三年期票面年利率1.63%、五年期1.70%。这是储蓄国债首次纳入个人养老金产品池,也被业内视为补齐第三支柱”高信用等级保本品种”的一步(新华网,2026年6月)。
第二,银行存款。据新华财经报道,部分国有大行三年期、五年期定期存款挂牌利率已降至约1.25%、1.30%,储蓄国债利率较同期限定存高出约0.38—0.40个百分点。过去”存定期吃利息”的收益中枢,已经从早年的4%以上一路走到1%附近。
第三,个人养老金账户的”缴存冷”。截至2026年6月初,全国个人养老金开户账户突破8200万户,但有效缴存账户占比不足三成,且已缴存资金中有较大比例仍以活期存款形式闲置(人社部社保平台、新华网,2026年6月)。也就是说,多数人既没存够,也没投出去。
把这三件事连起来看,结论很清晰:利率在下行,而普通人对抗利率下行的两大工具——”提前锁定利率”和”用账户做长期配置”——都还远未用起来。
影响传导:从”利息缩水”到”复利斜率变平”
短期,是利息收入的直接缩水。同样100万元,存三年期定存,利息从早年3%时代的一年约3万元,降到今天一年约1.25万元,一年少掉近两万元。这是最直观的一层。
中期,是再投资风险(Reinvestment Risk)的显性化。所谓再投资风险,是指你今天到期的本金和利息,明天只能以更低的利率重新投入。在利率下行通道里,越是”短存短取”,越是被迫一次次以更低利率续期,收益被持续摊薄。
长期,是养老负债”久期”带来的放大效应。精算里的久期(Duration),衡量的是现金流对利率的敏感度:期限越长,久期越长,对利率越敏感。一笔”退休后要连续领取30年”的现金流,其久期远超一笔一年期存款——它恰恰是利率下行中受伤最重的那类资金。
重新算账:退休每月领1万,本金要多备多少?
我建一个精简但能说明问题的精算模型,核心假设如下(均为当前时点的公开参数,时效标注于后):
- 目标现金流:退休后30年(按60岁退休、90岁为基准预期),每年补充12万元,即每月1万元,用于补齐第一支柱之外的缺口。
- 折现率:取长期无风险利率作为折现率——这是退休资金”最保守、也最依赖”的收益假设。
- 测算口径:忽略通胀与工资增长(即按”真实口径”近似,通胀与增长同步抵消),以现值的对比来孤立利率这一变量的影响。
- 数据时效:储蓄国债、存款利率为2026年6月公开数据;利率下行前的3%中枢为2019—2021年前后常见无风险收益水平的历史参照。
用年金现值公式 PV = 12万 × [1 − (1+r)−30] / r,三个情景的测算结果如下:
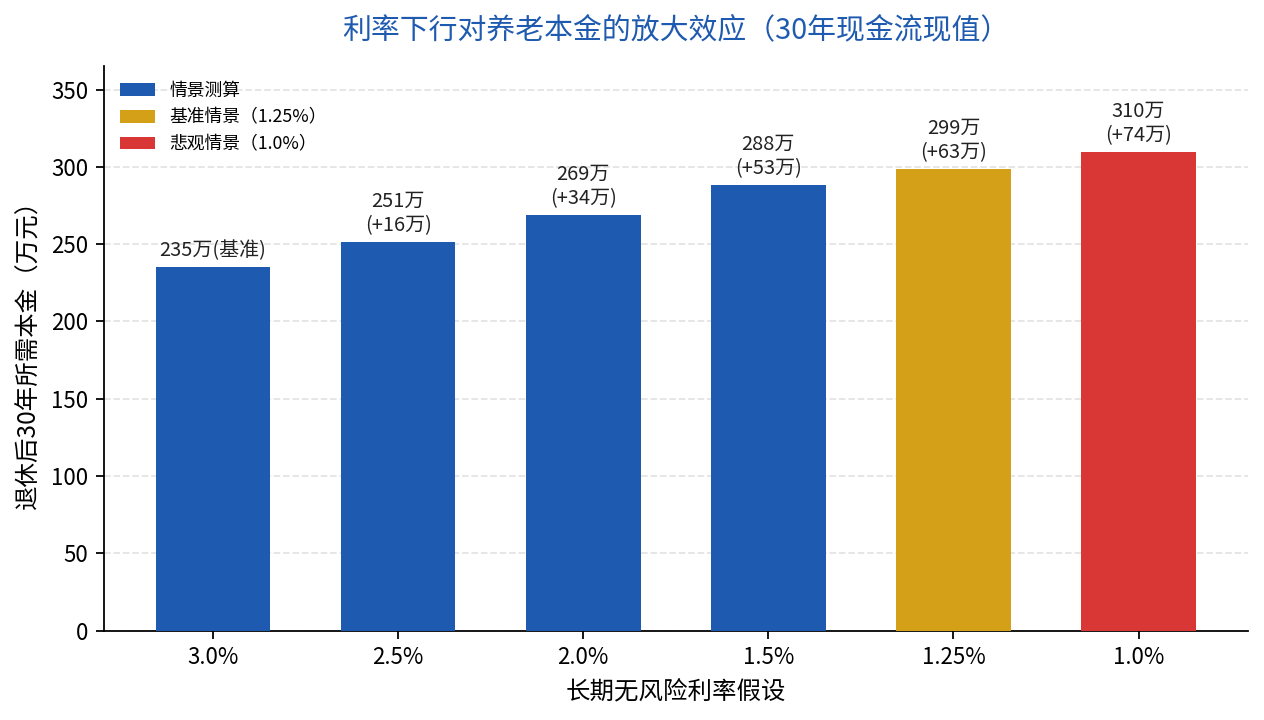
| 情景 | 长期无风险利率假设 | 30年所需本金 | 相对3%时代缺口 |
|---|---|---|---|
| 回顾基准(利率下行前) | 3.0% | 约235万元 | — |
| 乐观情景 | 2.5% | 约251万元 | +16万元(+7%) |
| 基准情景(当前) | 1.25% | 约299万元 | +64万元(+27%) |
| 悲观情景 | 1.0% | 约310万元 | +75万元(+32%) |
同一个”退休每月领1万”的目标,仅仅因为无风险利率从3%降到1.25%,你退休时就需要多备约64万元本金,增幅约27%。本金并没有变少,变少的是”时间帮你赚来的那部分”,而它需要你用真金白银的本金去补。
更有意思的是这个模型的”凸性”(Convexity)。把利率从3%到1%每档扫一遍:利率从3%降到2%,本金需要多备约34万元;但从2%降到1%,本金需要多备约41万元。同样降1个百分点,后半段的冲击反而更大——这正是精算中”凸性”的含义:利率越低,你的养老负债对利率越敏感,越”输不起”。
如果要讨论不确定性,我可以在同一模型上叠一层蒙特卡洛模拟(Monte Carlo Simulation)——对长期无风险利率的未来路径做上万次随机抽样,得到所需本金的分布。虽然利率的随机路径会带来结果的上下波动,但一阶结论是稳健的:在利率中枢下移的环境里,退休目标所需本金的分布整体右移,尾部风险(本金不够的那一侧)显著加厚。换句话说,宁可高估缺口,也不要低估它。
国际对标:为什么中国家庭对利率下行更”敏感”
利率下行是全球现象,但冲击在不同国家并不对称。两组国际数据值得注意:
其一,据世界银行2026年7月《中国经济简报》,中国社会保障相关支出约占GDP的11%,仅为OECD国家平均水平约21%的一半左右;中国家庭的储蓄占可支配收入比重超过30%,是OECD国家平均水平的两倍多。储蓄率高,意味着中国家庭把更多”安全垫”押在了存款和利息上,一旦利率下行,这块安全垫的收益率先被侵蚀。
其二,中国养老金的第二、三支柱(企业年金+个人养老金)占GDP的比重长期偏低,公共养老金(第一支柱)承担了绝大部分责任。在OECD多数国家,第二、三支柱养老金资产规模占主导(如美国第二、三支柱合计占比超过七成),个人养老金的投资回报对无风险利率的依赖可以通过权益等长期资产部分对冲;而中国家庭更依赖”存款+第一支柱”,对无风险利率的暴露更高。
这就是从精算角度看最需要警惕的一点:中国家庭恰恰是对利率下行暴露最高、却又最缺乏对冲工具的那一类。这也是为什么,在低利率时代,把”养老钱怎么配置”这件事从”储蓄”升级为”资产负债管理”,比以往任何时候都重要。
调整建议:给中高净值家庭的三条配置思路
以下建议有一个共同前提——不存在”既无风险又高收益”的选项,一切都要在你自己可承受的风险与流动性约束内进行。结论我用条件与概率表述,而非绝对保证。
第一,拉长久期、把当前利率锁定住。如果你的养老钱是十年、二十年以后才动用的”长钱”,优先考虑年金、储蓄型保险、长期限储蓄国债这类能把利率锁定更久的品种,而不是让它停留在随时会再降的活期或一年期定存里。在当前储蓄国债(五年期1.70%)仍高于同期限定存(约1.30%)的结构下,锁定利率的窗口是真实存在的。
第二,用适度权益对冲利率风险。对投资期限超过十年、且能承受净值波动的部分,在风险预算内适度配置宽基指数基金等权益资产,用长期持有换取比无风险利率更高的预期回报。注意,我说的是”预期回报”,不是”保证收益”——在95%置信度下,我更倾向于用”长期定投+分散配置”来降低单点择时风险,而不是押注某只个股或某个时点。
第三,把个人养老金账户的税优用满。个人养老金每年12000元的缴存上限,叠加”缴费环节税前抵扣、领取环节按3%优惠税率计税”的税优,对高收入、有稳定现金流的中高净值家庭而言,是一笔确定的”省税+强制储蓄”收益。在无风险利率下行的环境下,这种确定性的税优价值反而更突出——它不依赖市场,只依赖你的现金流。
最后补一句精算师的老实话:算清缺口之后,最有效的动作往往不是去追逐更高的收益率,而是提高”每月实际存下来的金额”。本金投入每稳定增加一成,终值的确定性提升,远比在低利率里多抠零点几个点的收益更可控。
一句话建议
别只盯着”利息少了多少”,去重新算一遍”退休每月想领1万,本金到底还差多少”——那64万的缺口,越早用”拉长久期+适度权益+用满税优”补上,越从容。