
专属商业养老保险3.29%是保底收益吗?先问清这两个问题再掏钱
最近不少人盯着专属商业养老保险的结算利率看,2025年的数据陆续出来了:已披露的40只产品里,稳健型账户平均结算利率3.29%、进取型账户平均3.33%,进取型最高能到4.55%。但如果你以为”我买进去就能拿到3.29%”,那可能踩进最大的一个坑。
先问两个问题
第一个问题:你看到的”3.29%”,是保证给你的,还是过去一年已经实现的结算结果?
第二个问题:账户分成”稳健型”和”进取型”两个,你是想清楚了再选,还是闭眼点了默认的那个?
这两个问题答不上来,先别急着掏钱。
拆开来看:结算利率和保证利率是两码事
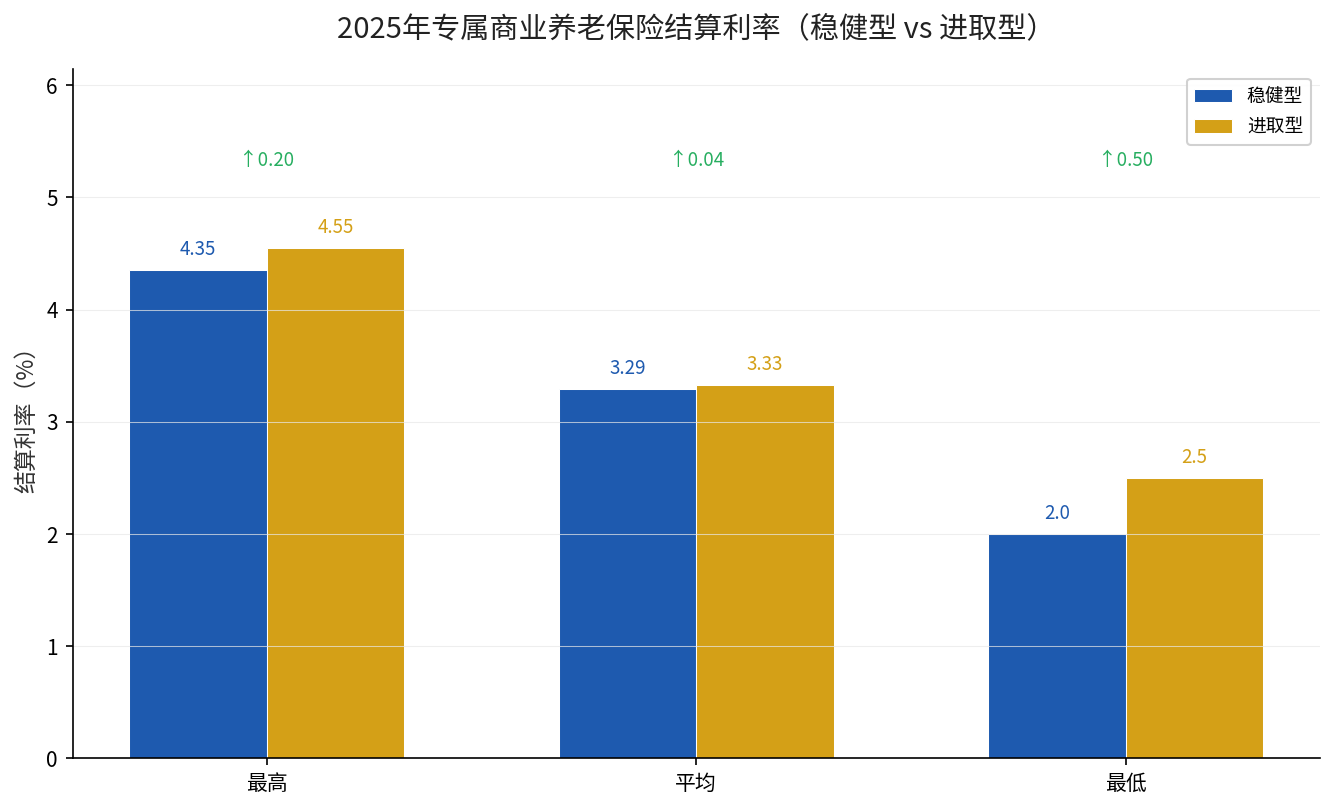
结算利率是”已经发生”的数。40只产品稳健型账户的2025年结算利率,最高4.35%、最低2.00%,平均3.29%;进取型账户最高4.55%、最低2.50%,平均3.33%。(数据来源:国家金融监督管理总局湖北监管局网站转载《证券日报》2026年1月14日《超30款专属商业养老保险产品去年结算利率不低于3%》)
而保证利率要低得多。受预定利率下调影响,新产品稳健型账户的保证利率多在1.5%到2%之间,进取型账户更低,多在0%到0.75%附近。换句话说:3.29%是去年已经派给老客户的,不是写进新合同的保底。
这个”保底降、浮动挂”的趋势不是它独有。同样的逻辑,分红险的保底去年也往下调了一档,机制几乎一模一样,可以看看我们之前拆的:1.25%分红险的保底怎么降、长期收益缩水多少。
稳健型和进取型,差的不是”稳不稳”这么简单
两者真正的区别在保证水平和权益敞口。稳健型保证利率相对高、波动小;进取型保底接近0,靠权益市场博收益,行情好的年份结算利率能冲高,差的年份也可能明显回落。
从2025年的可比数据看,27只同时有两年数据的产品的变化很有意思:进取型账户里,15只结算利率同比下降、5只上涨、7只持平,稳健型账户里5只下降、9只上涨、13只持平——进取型”下降多于上涨”的信号尤其明显。(数据来源:国家金融监督管理总局湖北监管局网站转载《证券日报》2026年1月14日《超30款专属商业养老保险产品去年结算利率不低于3%》)
这个”下降多于上涨”的信号,恰恰说明进取型账户的浮动属性正在兑现。所谓进取,行情差的时候是真会往下走的,不是名字上字面意思那么美好。
国寿等险企的官网也逐一披露了自家产品的结算利率。以国寿鑫享宝为例,2025年投资组合账户A结算利率3.20%、账户B结算利率3.40%。(数据来源:中国人寿官网《专属商业养老保险结算利率(2025年)公告》2026年1月9日)
一句话总结
别把手里的结算利率当成保底承诺。先确认保证利率写在合同哪一行,再按自己离领取还有多少年来定:”快领了”选稳健型别折腾,”还能放二三十年”再考虑进取型搏一搏。
如果你也在想这几个问题
- “结算利率每年都会变吗?”会。它反映的是保险公司投资账户上一年的实际收益水平,逐年披露,不是锁死的。
- “稳健型就完全不亏吗?”保证利率以上的部分是浮动的,稳健型只是波动小,不是零波动。
- “进取型保证利率接近0,是不是就不该碰?”对临退休的人风险偏大,对还有二三十年的人可能是放长线的选择。没有绝对好坏,只有适不适合。
- “怎么查某只产品的保证利率?”去保险公司官网的”专属商业养老保险信息披露”栏目,直接看产品条款里的保证利率约定。
你手里那份养老年金,是写进合同的保证利率,还是每年浮动的结算利率?翻出条款,把保证利率那一行圈出来——留言告诉我你查到的是哪一档,我来帮你判断这份产品到底值不值这五年。