职工养老抚养比跌破2.6:在职39457万对退休15215万,你的养老金靠谁交
先抛一个正在变紧的信号:在职的职工,和领钱的退休人员,两者的人数比例正在一点点往下掉。人社部《2025年度人力资源和社会保障事业发展统计公报》显示,到2025年末,城镇职工基本养老参保的职工是39457万人,离退休人员是15215万人,两个人配回来,大概2.59个在职人员养一个退休人员。
别小看这个数字。十年前这个比例还宽裕得多,现在它一路往”紧”的方向走,你的养老金到底能不能按时足额发,答案就藏在这条趋势线里。
一个信号:在职增长放缓,退休增长没停
先把公报里最该看的一组增量拎出来。2025年全年,城镇职工基本养老保险参保人数比上一年增加了1219万人,听着不少,但拆开看:其中参保职工只增加了744万人,而离退休人员增加了476万人。
也就是说,退休的那头,一年新增的规模已经逼近在职新增规模的六成多。交钱的人涨得慢,领钱的人涨得快,这个剪刀差一目了然。这背后是”婴儿潮”一代正在集中退休,叠加延迟退休政策刚刚起步缓冲,短期还压不住这个势头。
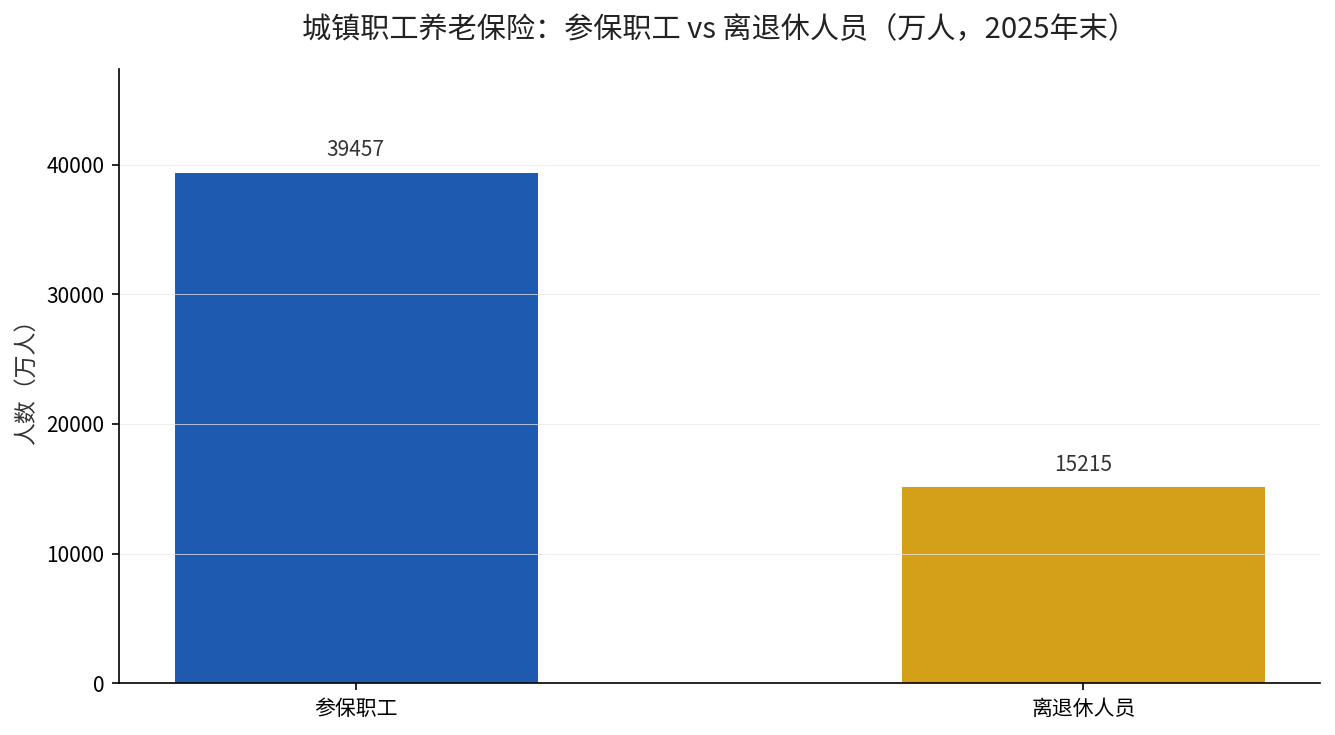
上面这张图就是那组”39457万对15215万”的直观呈现。用人均预期寿命79岁、60岁及以上人口3.1亿这些国家统计局口径的背景数据看,领养老金的队伍只会越排越长,缴费的队伍却受制于劳动年龄人口十年来减少4413万的大趋势。
短期影响:当期结余还在,但不能只看总量
看基金账本。2025年全年,城镇职工基本养老保险基金收入79170亿元,支出71203亿元,当期收大于支,账面上还有将近8000亿元的结余,累计结余更是达到78685亿元。
这说明什么?说明今天发养老金是没问题的,家底还厚。但真正要盯的不是总盘子有多大,而是”当期收入减支出”这个差额的走势——当退休人口增速超过缴费人口增速时,这个差额会逐年收窄,财政补贴和全国统筹调剂压力会同步上来。
这一点,我们在聊社保基金结余创新高、2026年养老金调整通知迟迟不见的那篇里已经展开过:家底在变厚,但结构性问题一个没少,区域之间的冷热不均还在靠中央调剂资金2506亿元来抹平。
中期影响:抚养比每降一点,个人就越要自己补
把时间轴拉到未来五到十年,抚养比的压力会从”基金层面”传导到”个人层面”。第一支柱的设计初衷是”保基本”,它保证你有饭吃,但不保证你退休后的生活水平不下降。
当2.59个在职养1个退休的人,慢慢变成2.2个、2.0个,甚至更低的时候,第一支柱能维持的替代率就难以上去。这意味着,你在退休前的最后二三十年,不能只盯着社保这一根柱子,得把第二支柱、第三支柱的补位提前想清楚。
我们之前算过企业年金4.2万亿、近三年12.94%收益这笔账,第二支柱的复利效应已经开始发力。人社部2026年3月23日发布的《全国企业年金基金业务数据摘要2025年度》就是最直接的证据。没赶上第二支柱的人,个人养老金那12000元年额度的税优,就是眼下最现实的补位工具。
长期影响:延迟退休只能争取时间,补不起替代率
再看长期。延迟退休新政从2025年起落地,男职工逐步延到63周岁、女干部延到58周岁、女工人延到55周岁。它的作用是拉长缴费年限、缩短领取年限,给基金争取时间和缓冲,但它补不了”替代率下降”这件事本身。
因为替代率讲的是”你退休后每月拿到的钱,能顶退休前工资的百分之多少”。延迟退休能让你多缴几年、账户多一点,却改变不了一个根本事实:单个账户在人口结构里的权重,终究跑不赢整个社会的抚养比下行。
现在你该做什么:三句话给你抓手
第一句,先算清自己的底。打开电子社保卡,看两个数——你的累计缴费年限、你的个人账户储存额,这就是第一支柱能给你的全部上限了。
第二句,能上第二支柱就上。在职的查查单位有没有企业年金或职业年金,这是单位白送你的一笔复利。
第三句,第三支柱别空着。个人养老金账户每年12000元的税优额度,是实打实的政策红利,越早开始复利越厚。
别光看,现在就动手:打开电子社保卡,点开”个人权益记录”那一栏,把你的缴费年限和个人账户储存额两个数字截图存下来。这两个数,决定了你退休后第一根柱子能撑多高,也决定了你要不要再往上加第二根、第三根。