
同样每年存12000元,放定存、国债还是专属养老险:30年后到手的钱能差出14万
先看一个数字。把同样的钱,每年缴满12000元、连续放30年,放进不同的个人养老金产品里,最后的账户余额能差出十几万。这十几万不是靠运气,而是靠你选产品的那一刻。
同一笔钱,三种放法的账
我们做个最简单的假设:每年往个人养老金资金账户里缴12000元,年末缴入,连续30年,中途不取出。分别放进三种产品,利率都按当前官方数据来算。
第一种,放进国有大行三年期定期存款。2026年国有大行3年期普通定存利率集中在1.25%到1.55%之间(来源:21世纪经济报道2026年6月10日报道),我们按较高的1.55%算。第二种,放进储蓄国债,五年期年利率1.7%(财政部、人民银行《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》,财债〔2025〕5号)。第三种,放进专属商业养老保险,稳健账户按2025年实际结算平均利率3.29%算(证券日报2026年1月14日报道)。
算下来,30年本息总额:定存约45.4万,储蓄国债约46.5万,专属商业养老保险约59.8万。最差和最好之间,差了大约14万元。
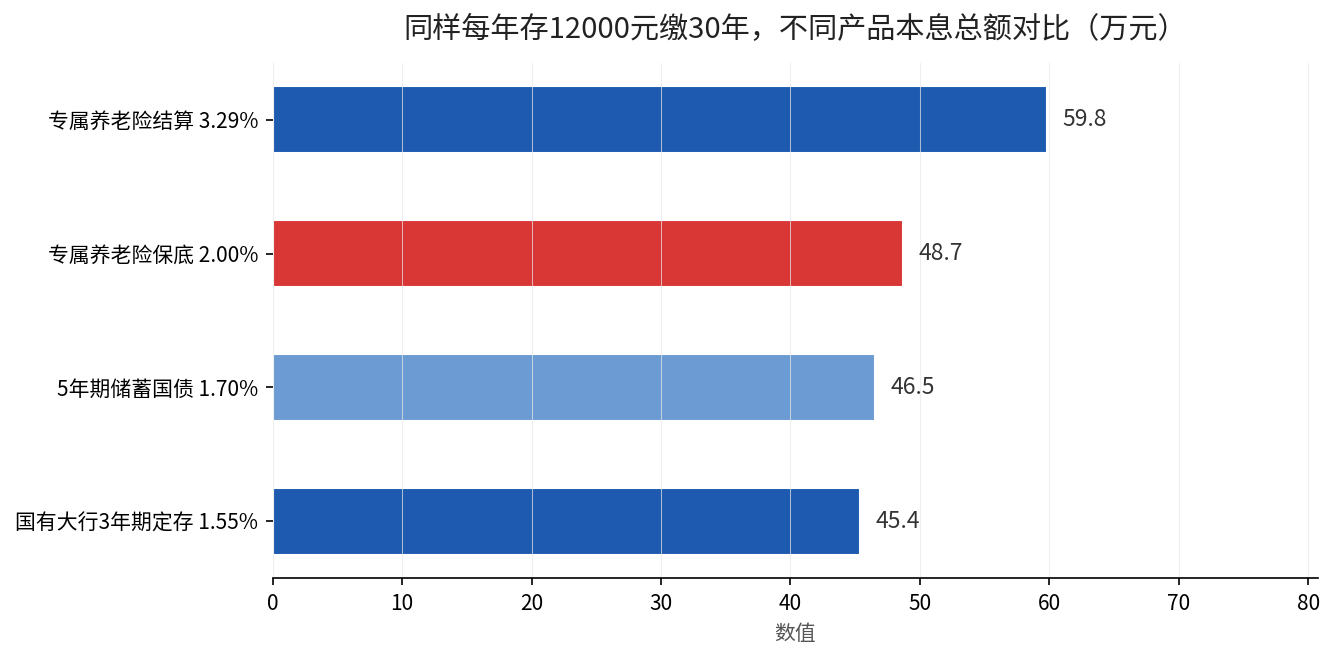
这张图把三种放法的差距摆得再清楚不过了:定存和国债几乎贴着走,专属养老险的结算利率一旦兑现,就明显甩开一截。
差的钱,到底差在哪
定存和国债给的是固定利率,写多少就是多少,一目了然。1.55%和1.7%看着只差0.15个百分点,但复利滚动30年,5年期国债就比3年期定存多出约1.1万元。
专属商业养老保险不一样,它走的是”保底+浮动”。新产品稳健账户的最低保证利率已经降到2%、1.75%甚至1.5%(据证券时报2026年1月12日报道),但实际结算利率往往高于保底。统计里,2025年39只专属商业养老保险稳健账户结算利率在2%到4.35%之间,八成以上超过3%(据证券时报2026年1月12日报道)。我们上面用的3.29%,就是这一年稳健账户的平均结算水平。
这里的核心差别是:定存国债的收益是锁死的,未来利率再降也跟你没关系;专属养老险的结算利率会跟着保险公司的实际投资收益走,可能高于定存,也可能回调。它不是”稳赚3.29%”,而是”保底2%左右,向上有机会”。
保底2%,也值得算一算
有读者会问:结算利率又不保证,那按保底2%算,专属养老险岂不是也没比国债强多少?我们把保底2%单独拎出来算,30年本息约48.7万元,确实只比5年期国债的46.5万高出2万出头。
但请注意,专属商业养老保险还有一个定存和国债都没有的功能:它能在退休后按月给你派发一笔年金现金流。据民政部、全国老龄办《2024年度国家老龄事业发展公报》,截至2024年末专属商业养老保险累计保费145亿元、保单约90万件。这么多人买它,冲的主要不是那个利率,而是”退休后每月有固定进账”这件事本身。
这个对比,到底该怎么选
如果你要的是确定性、一分不多一分不少,选储蓄国债或专属存款更踏实。国债五年期1.7%,由国家信用背书,安全性是个人养老金货架里最高的一档。我们之前算过国债这笔账,100元起购,锁定周期清晰,适合风险厌恶的人。
如果你能接受一点波动、又想搏一个高于定存的长期回报,同时看重退休后的现金流,专属商业养老保险更对路。但它有个硬前提:资金要到退休年龄才能领,流动性最差。想清楚这笔钱是不是十年二十年都用不上,再决定。
说穿了就一句
个人养老金里的产品没有绝对的好坏,只有”匹配不匹配你的钱能放多久”。想清楚了锁定年限和波动承受力,再在定存、国债、专属养老险里挑,比追着利率跑要实在得多。想知道你按自己的年龄和缴费能力到底适合哪一类,留言你的情况,我帮你把账列出来。