
30年期国债收益率只剩2.1%,你的养老安全垫还能撑多久?
我是麦尼,一名北美精算师(FSA)。今天想跟你聊一个正在被很多人忽略、却悄悄改写每个中高净值家庭退休账本的变量——长期无风险利率。
从精算角度看,养老规划的本质是一场”久期匹配”(把未来每一笔确定支出,对应到一个期限够长、收益可预期的资产上)。而长期国债收益率,正是所有这类资产的定价锚。当这根锚往下沉,你锁定的每一分”确定性收益”都会跟着缩水。
一、发生了什么:无风险利率的锚正在下移
先看一组来自中央国债登记结算有限责任公司的官方数据。截至2026年9月30日,中债国债收益率曲线显示:30年期国债收益率2.10%,10年期1.68%,3年期1.28%,1年期1.22%。也就是说,即便你把钱锁足30年,能拿到的无风险年化收益也只有2.1%左右。
这个数字不是突然掉下来的。大公国际的债市研究报告显示,30年期国债收益率从2026年7月1日的2.25%一路震荡下行,到9月21日已降至2.12%;10年期收益率中枢在9月下移至1.68%附近。期限利差也在同步收窄——10年期减1年期的利差,从7月1日约61个基点压缩到9月21日约45个基点,收益率曲线明显平坦化。
落到普通人能买到的产品上,中国银行2026年6月的储蓄国债(电子式)发行公告显示:第三期三年期票面年利率1.63%,第四期五年期1.70%。这基本是普通储户能锁定的、近乎无风险的长端收益天花板。
二、影响传导:利率下行的三张多米诺骨牌
从精算角度看,利率下行对养老资产的冲击分三层,一层比一层慢,但一层比一层重。
短期(1—3年):存款、国债、储蓄型保险的预定利率和结算利率直接下调。你每次”续存”或”再投保”,拿到的新利率都比上一期低。
中期(3—10年):无风险利率是全市场资产定价的锚。它下移,意味着所有打着”保本””稳健”旗号的资产——银行理财、万能险、债券基金——收益率中枢都会被动往下靠。
长期(10年以上):这是最容易被忽视的一层。养老规划靠的是复利,而复利对利率极其敏感。同样的目标金额,利率每低一点,你要投入的本金就要多一点,而且差距会随年限被复利放大。
三、重新算账:利率每降0.5%,你要多缴多少?
我用一个简单的精算模型给你算笔账。假设一位40岁的读者,计划20年后(60岁)退休,目标是退休时额外积累200万元作为补充养老金(覆盖社保之外的缺口)。模型按年复利、年末等额投入,用内部收益率(IRR)的思路反推每期缴费,长期年化收益率从3.0%逐步下探到1.5%,看每月需要投入多少钱。
| 情景 | 长期年化收益率 | 20年累积200万所需月供 | 相比3%情景多缴 |
|---|---|---|---|
| 乐观 | 3.0% | 约6,203元/月 | — |
| 基准 | 2.5% | 约6,525元/月 | +322元/月(+5.2%) |
| 偏悲观 | 2.0% | 约6,860元/月 | +657元/月(+10.6%) |
| 悲观 | 1.5% | 约7,208元/月 | +1,005元/月(+16.2%) |
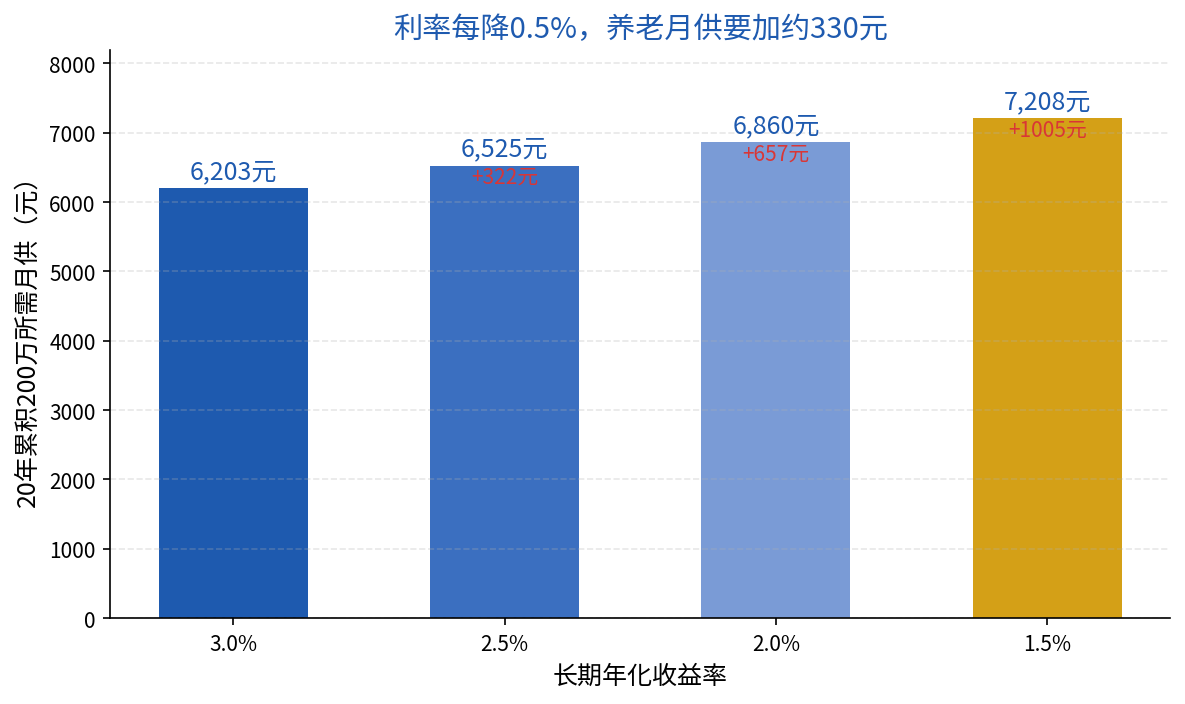
这张表说得很清楚:在20年的跨度里,长期收益率每下降0.5个百分点,你要达到同样200万的退休目标,每月就得多投入约330元,20年累计多缴约8万元。从3.0%到1.5%这两个极端情景之间,月供差了整整1005元,累计差了约24万元。
换句话说,利率下行不是让你”少赚一点”,它直接抬高了你的养老门槛——你要么多存钱,要么晚退休,要么降低生活目标。在90%置信度的稳健假设下,我更倾向建议你把”3.0%”这个数字从养老规划里划掉,用2.0%—2.5%作为基准情景来倒推。
四、国际对标:靠”锁利率”解决不了替代率
把视野拉远一点,你会发现无风险利率下行不是中国独有的问题。
根据OECD《Pensions at a Glance 2025》,当前进入劳动力市场的全职业生涯、平均工资劳动者,未来净替代率(退休金占退休前净工资的比例)在OECD国家平均约63%,但分化极大:韩国、立陶宛、爱沙尼亚、爱尔兰已低于40%,而荷兰、葡萄牙、土耳其超过90%。日本把退休年龄设在65岁,基础养老金承担了养老金承诺的40%—60%。
中国城镇职工基本养老金的目标替代率,学界和官方文件长期表述在60%左右,但多位精算与社保研究者的测算显示,实际替代率正逐年下滑、已明显低于这一目标,多数测算落在40%上下。这意味着,中高净值家庭退休后的真实收入缺口,主要得靠自己补。
这里有个精算上的关键洞察:替代率下降和无风险利率下行,其实是同一个问题的两面——它们都在告诉你,退休后”确定能拿到手的钱”变少了。所以指望靠锁定国债、存款利率来解决养老缺口,从久期和收益率两个维度看都不够。
五、调整建议:给资产负债表做一次”久期匹配”
基于上面的测算,我给出四条可操作建议,按人群分层:
第一,趁长端利率还能锁在2%上方,把”确定性部分”的久期拉长。养老资产里”必须确定拿到”的那部分(基础生活开支),优先用长期国债、锁定利率的长期储蓄险去匹配,把当前尚存的长端利率锁进你的资产负债表。这是最确定的动作,窗口正在收窄。
第二,适度提高权益类资产配置比例。对还有15年以上才退休的中高净值家庭,纯粹靠无风险利率跑不赢养老目标,需要接受一定波动,用权益类资产去获取超过2.5%的长期预期收益。比例不是越高越好,要按你的风险承受能力,用蒙特卡洛模拟做压力测试后确定,而不是拍脑袋。
第三,直接提高储蓄率。如果做不到提高收益,就用本金对冲利率下行。上面的表已经告诉你,利率每降0.5%,月供要加约330元——这是最朴素的应对。
第四,把”退休年龄”作为变量纳入规划。每推迟一年退休,你既多一年缴费、又少一年领取,对缺口的改善是双倍的。这是精算模型里弹性最大的一个参数。
一句话建议
在无风险利率还能锁定2%上方的窗口里,把养老金的”利率”锁进你的资产负债表,而不是押注它反弹——这才是精算师会做的事。