
年收入20万的张先生,每年缴12000元个人养老金到底能省多少税?
一个真实场景:20万年收入的”12月焦虑”
张先生在一家互联网公司做工程师,年薪20万元,扣除五险一金和6万元基本减除费用后,全年应纳税所得额约在8万元上下。每年年底,他都在为如何合法”少交点税”发愁。2024年12月12日,财政部、税务总局发布《关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号),让张先生多了一个确定的答案——往个人养老金账户里缴钱,当年就能在税前扣除。
到底能省多少税?
个人养老金的节税逻辑,本质是”递延纳税”:缴费环节税前扣除,投资收益环节暂不征税,等到退休领取时再按3%的固定低税率补缴。以张先生为例,他的全年应纳税所得额已进入10%税率档(超过36000元至144000元部分适用10%),那么他每年顶格缴纳12000元,当年即可少缴个税1200元。
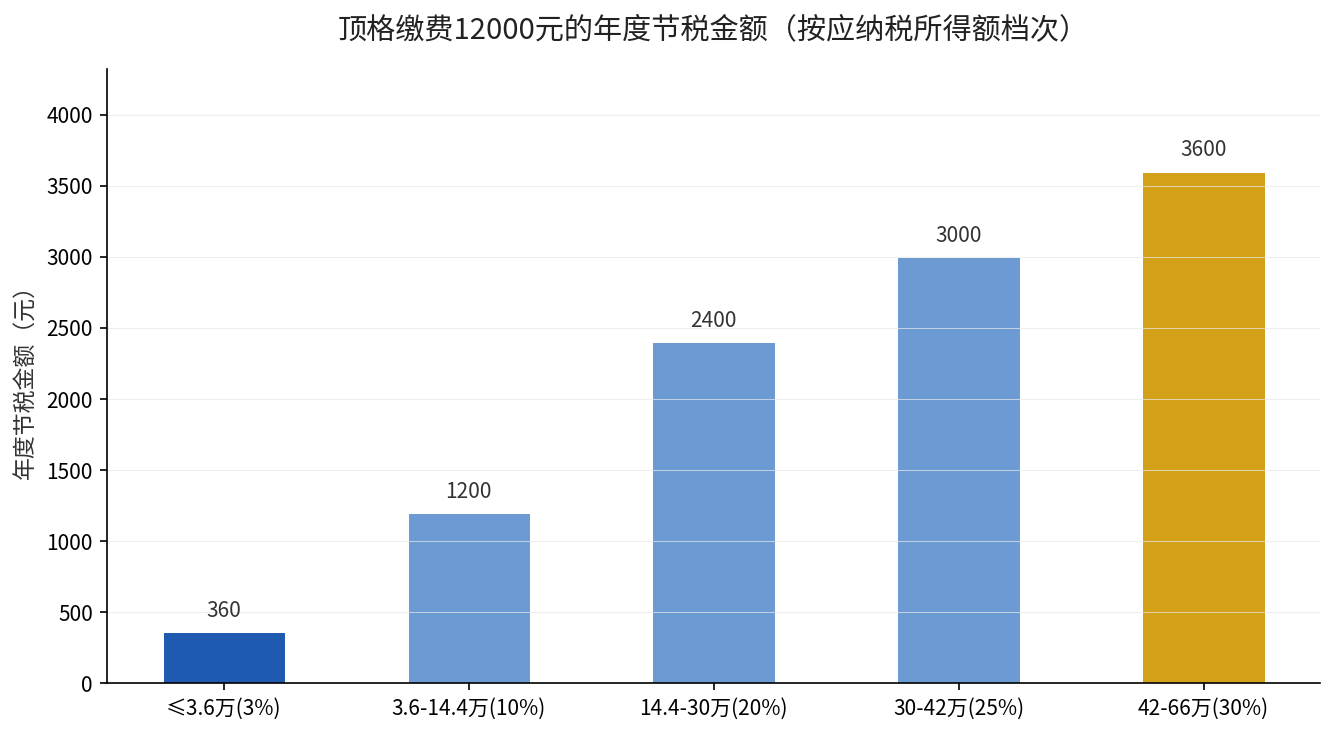
不同收入的人,节税金额差异很大。关键看你的全年应纳税所得额落在哪一档税率:
| 全年应纳税所得额 | 适用税率 | 顶格缴12000元当年可节税 |
|---|---|---|
| 不超过36000元 | 3% | 360元 |
| 36000元至144000元 | 10% | 1200元 |
| 144000元至300000元 | 20% | 2400元 |
| 300000元至420000元 | 25% | 3000元 |
| 420000元至660000元 | 30% | 3600元 |
需要注意的是,领取环节个人养老金不并入综合所得,单独按3%税率缴纳。也就是说,如果张先生缴费当年按10%税率省了1200元,退休领取时按3%补缴360元,净节省仍达840元,税率档位越高、递延的税收红利越明显。
你应该怎么做?
- 第一,先算清自己的税率档。打开个税APP,找到去年汇算清缴的”应纳税所得额”,对应上表看落在哪一档,就知道自己一年能省多少。
- 第二,顶格缴够12000元。只要现金流允许,尽量按上限缴存,节税金额与缴费额成正比,且每年都能重复享受。
- 第三,选择抵扣方式。拿工资薪金的,可把缴费凭证提供给扣缴单位在当年预扣预缴时直接抵扣,也可留到次年汇算清缴时办理。
- 第四,别忘扣除凭证。税前扣除以个人养老金信息管理服务平台出具的扣除凭证为依据,缴完费记得保存好凭证。
来源:财政部、税务总局《关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号,2024年12月12日);《中华人民共和国个人所得税法》综合所得7级超额累进税率表。