
广东计发基数9493元,最低档缴15年退休只领1436元
打开电子社保卡,缴费月数刚好停在180个月。这是很多广东灵活就业朋友的共同状态——缴满15年,账户一关,坐等退休。可等到真正领钱那天,社保卡到账的数字,可能会让人把手机屏看穿:1436块。
广东的养老金计发基数排在全国前列,2025年已经涨到9493元,比河南、黑龙江这些省份高出一大截。很多人心里默认:基数这么高,退休怎么也得有个两三千。结果真按最低档缴15年,到手连1500都摸不到。这中间的落差,才是今天要算清楚的那笔账。
缴满15年就停,广东退休首月到底拿多少
先把数字摆出来。2025年1月1日到12月31日,广东企业职工和机关事业单位的基本养老金计发基数统一是9493元/月,深圳单独公布。这是退休时算钱的基准,不是直接发到手的金额。
按最低档60%、也就是缴费基数4775元(广州、省直之外地区的下限)缴15年,退休后拿到的钱,拆开是两块:
基础养老金 = 计发基数 ×(1+缴费指数)÷ 2 × 缴费年限 × 1%
= 9493 ×(1+0.6)÷ 2 × 15 × 1%
= 9493 × 0.8 × 0.15 = 1139元
个人账户养老金 = 个人账户累计储存额 ÷ 139
≈ 4775 × 8% × 12 × 15 × 0.6 ÷ 139 = 297元
两块加起来,每月1436元。这就是缴满15年最低档,在广东退休的真实首月数字。
9493元的基数,为什么到你手里缩水成1436
很多人盯着9493这个数,觉得”基数都九千多了,怎么才领一千四”。关键在那条公式里被忽略的缴费指数。
基础养老金里有一个”(1+缴费指数)÷2″。按60%档缴,指数是0.6,这个括号算出来是0.8。换句话说,不是按0.6的系数去乘基数,而是被公式”往上抬”到0.8,再乘15年、再乘1%。这么一算,计发基数再高,落到头上的,也只是”0.8倍基数的15%”。
看看广东这几年的基数走势,涨得并不慢:
| 年度 | 计发基数(元/月) | 较上年 |
|---|---|---|
| 2022年 | 8682 | — |
| 2023年 | 9028 | +346 |
| 2024年 | 9307 | +279 |
| 2025年 | 9493 | +186 |
基数每年都在涨,但涨的是”分母”,不是直接落到口袋的”分子”。缴费指数如果一直停在0.6,基数涨得越快,和那些按高基数缴的人,差距反而拉得越开。
多缴10年,每月多领近1000块,差距让人睡不着
把年限拉长看看,同样的最低档,差别有多大:
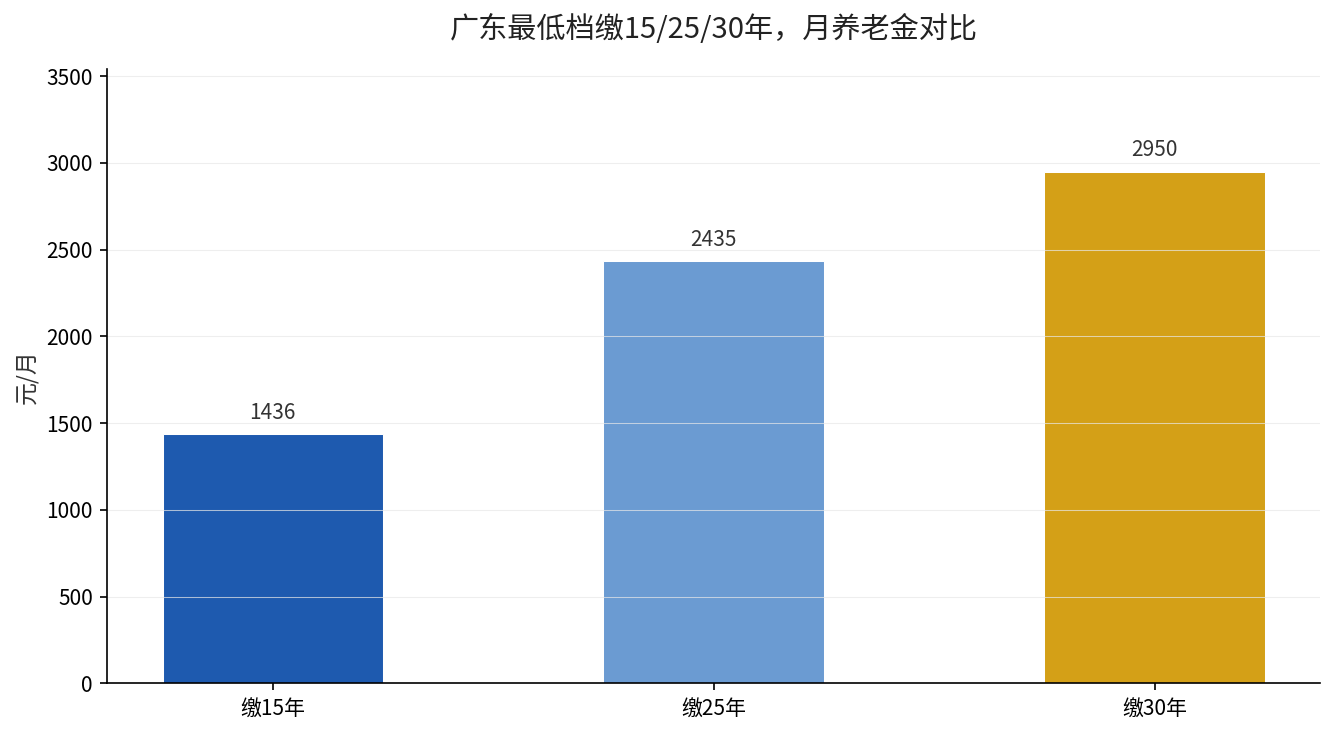
缴15年,基础养老金1139元,个人账户297元,合计1436元。
缴25年,基础养老金=9493×0.8×0.25=1899元,个人账户约536元,合计2435元。
缴30年,基础养老金=9493×0.8×0.30=2278元,个人账户约672元,合计2950元。
从15年到25年,每月多了近1000块;从15年到30年,直接翻了一倍还多。同样是广东,同样按最低档,多缴这10到15年,退休后的生活质量是两条线。
提档不如延年:广东多缴的钱,六成进了统筹池
这是最容易踩坑的地方。很多人纠结:到底是把档位提上去,还是多缴几年?
算一笔账就清楚了。灵活就业按20%的费率缴,其中8%进自己的个人账户,12%进统筹池。统筹池里的钱,是用来给当下已经退休的人发的,跟自己的账户没有一一对应关系。
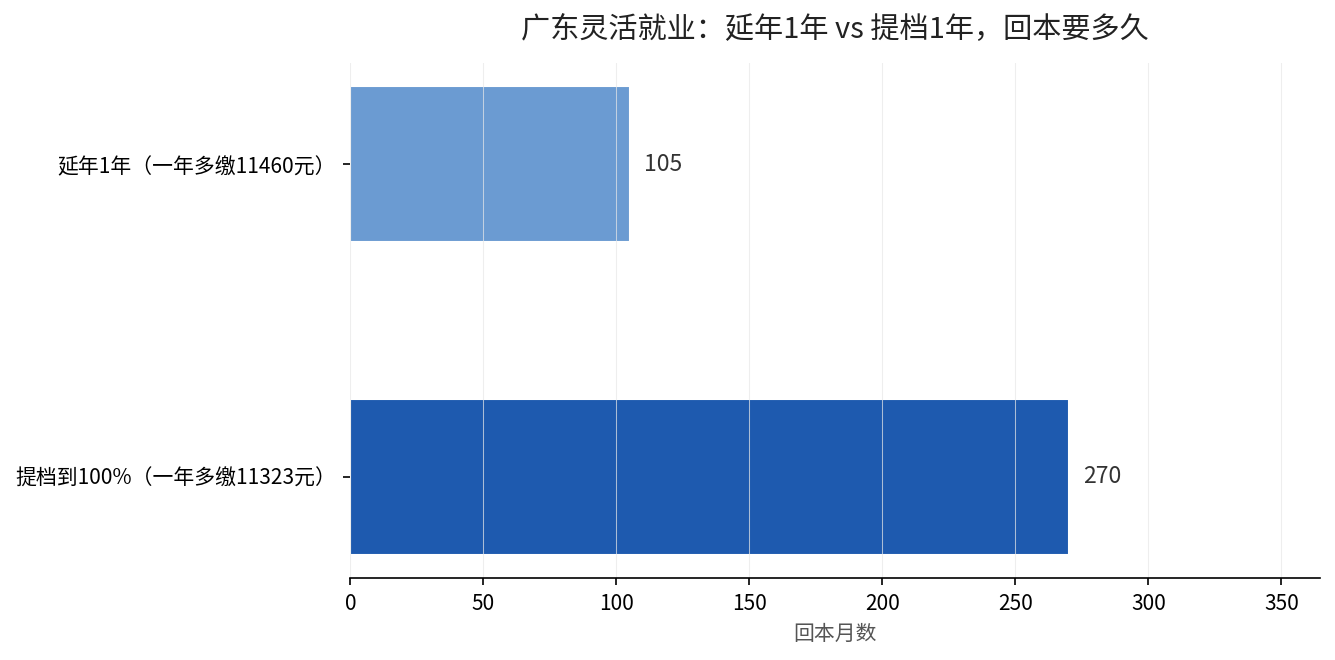
先看延年:在广东继续按60%档多缴1年,一年多缴4775×20%×12=11460元。这1年带来的每月增加额,基础养老金多9493×0.8×1%=76元,个人账户多382×12÷139=33元,合计每月多领109元。11460÷109≈105个月,约9年回本。
再看提档:把档位从60%提到100%,缴费基数从4775元升到9493元,一年多缴(9493−4775)×20%×12=11323元。这1年带来的每月增加额,基础养老金只多9493×0.2×1%=19元,个人账户多4718×8%×12÷139=23元,合计每月只多领42元。11323÷42≈270个月,约22年才回本。
同样的钱砸下去,延年9年回本,提档要熬22年。差在哪?差在提档多缴的钱里,12%直接进了统筹池,只有8%留给自己;而延年多缴的每一分,都实打实堆高了缴费年限——年限在基础养老金公式里是”乘年限”的权重,档位只是被”(1+指数)÷2″这个括号平均掉的系数。
说穿了就一句:在广东,先堆年限,再谈提档。缴费年限才是那个又稳又狠的变量。
已经停缴的人,还有补救机会
如果现在已经停缴,别慌,广东的政策不是一刀切封死。
第一,职工养老保险的缴费年限是累计计算的,中间断了的年份不会清零,之前缴的都算数。只要在达到法定退休年龄前补足,就按累计年限算待遇。
第二,灵活就业身份可以继续按年缴费,广东灵活就业人员可以自主选择缴费基数档次。手头宽裕时把档位往上提一提,紧的时候就守住60%档先把年限续上,这是最稳的打法。
第三,跨地区流动的,退休前要把各地的缴费归集到退休地。广东是人口流入大省,很多人在广东缴、在老家也缴,退休前一定要做转移接续,别让两地的年限各算各的,白白损失。
三件事,看完就去做
第一,打开电子社保卡,看缴费月数。如果还没到15年,无论如何先把年限续上,这是眼下性价比最高的一步。
第二,算一遍缴费指数。如果一直按最低档在缴,别急着提档,先确认年限能堆多长,再决定要不要加钱。
第三,把各地的缴费记录归集到一起。在广东之外缴过的,抓紧办转移接续,退休地选对了、年限并齐了,才是真正多领钱的前提。
差的从来不是每月几百块那点数字,是退休后二十年,面对每一张账单时,兜里到底有没有那份底气。现在多缴的每一年,都是将来少求人的每一步。