分红险盈余70%分给客户,剩下30%藏进”特储”:这笔账客户该不该较真?
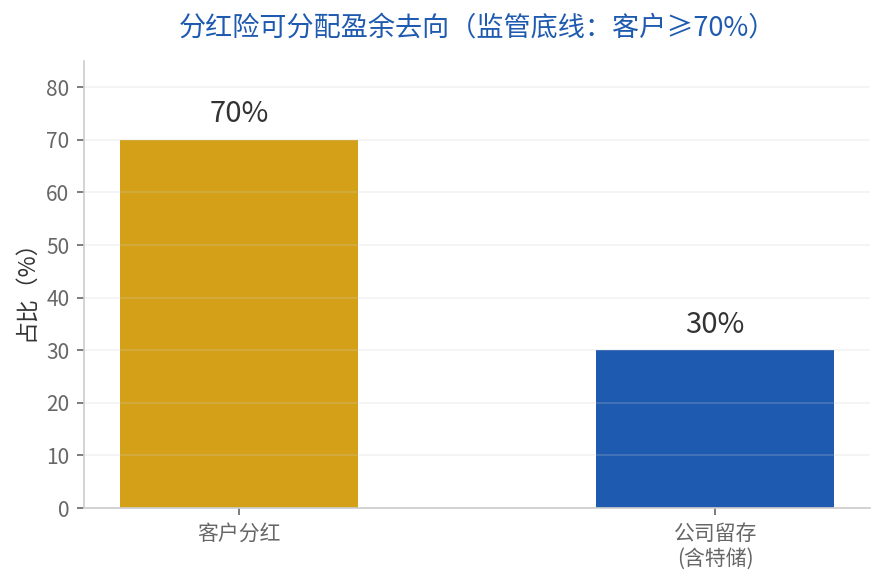
先说结论:该较真,但方向要摆正。分红险的可分配盈余,监管要求分给客户的比例不得低于70%,剩下最多30%由公司留存——其中一部分就进了我们业内常说的”特储”(分红特别储备金)。这30%不是”截留”,而是给客户分红装上的一道”削峰填谷”的稳定器。弄懂这笔账,比纠结某一年演示利率高几个基点,重要得多。
流行观点:公司赚了钱,凭什么只分客户70%?
我们业内经常碰到客户问:分红险的盈余是公司投资赚出来的,凭什么只分给我70%,剩下30%是不是被公司藏起来了?
这个疑问背后,是对分红险分配规则的不了解。要讲清楚,得回到三个政策时间节点:2015年《分红保险精算规定》(保监发〔2015〕93号)定下”每年分配给保单持有人的可分配盈余比例不低于70%”这条底线;2020年银保监办发〔2020〕6号进一步明确,分红险演示只能做利差演示,且分配比例统一按70%走;到了2025年,金寿险函〔2025〕374号又对”分红特储为负值”的情形提出严格”限高”要求。
算一算:70%和30%之间,精算上到底发生了什么
先看一组真实数据。2025年寿险行业投资收益率是4.6%(数据来源:保险行业年度数据),而分红险预定利率上限是1.75%(2025年9月起执行,来源:金融监管总局)。两者之间的利差——4.6%减1.75%,等于2.85个百分点——就是可分配盈余最主要的来源。
我们用一个完整数值案例把账算清楚。假设客户交100万元保费买分红险,某一年公司投资收益落在行业平均的4.6%:
利差 = 4.6% − 1.75% = 2.85%;
可分配盈余(利差部分)≈ 100万 × 2.85% = 2.85万元;
客户分红 ≥ 2.85万 × 70% ≈ 2.0万元;
公司留存 ≤ 2.85万 × 30% ≈ 0.85万元。
这0.85万元里,一部分进入特储,一部分是公司和股东的利益。特储的作用,用我们业内的话说就是”丰年存、歉年取、削峰填谷”——相当于给分红险装了一个储水池。
为什么必须留这个储水池?因为投资收益有波动。2025年的4.6%算不错的年份,但10年期国债收益率现在只有约1.8%(数据来源:市场数据),险资长期收益率大致是国债收益率再加1.5到2个百分点。遇到投资歉收的年份,如果没有特储垫底,客户分红就会大起大落,这对要长期持有的客户反而不是好事。
为什么会有误解?
第一,信息不对称。特储账户躺在公司财务报表里,客户平时看不到,天然容易被当成”公司藏起来的钱”。
第二,销售误导。过去有些业务员喜欢拿”分红实现率”说事,却有意无意不提70%的分配比例和特储机制,让客户误以为”公司赚多少、客户就能拿多少”。
第三,监管动作被误读。金寿险函〔2025〕374号对”分红特储为负值时严格限高”,本意是防止公司寅吃卯粮、透支未来补当下,保护客户长期利益。但传着传着,就变成了”监管在压客户分红”,方向完全搞反了。
正确理解:特储不是截留,是双向的削峰填谷
监管对特储的管控,其实是”一放一收”两把尺子:特储规模连续两年超过准备金的15%,监管会要求公司”释放”,把多存的钱拿出来分给客户;反过来,特储出现亏损、幅度超过15%这条警戒线,监管就会”限高”,控制当期分红水平。
换句话说,监管手里这杆秤,一边防着”公司把该分的钱藏着不拿出来”,一边防着”公司把不该分的钱提前透支出去”。两把尺子一起用,客户长期能拿到的分红才稳定。
落到选购上,我们业内给客户的建议就三条:一看分红实现率——以新华保险为例,其保额分红实现率均值152%、现金分红最高122%(数据来源:新华保险披露),属于行业头部水平;二看特储厚度和公司投资能力,而不是只看某一年演示利率;三别被单一的高演示利率带偏,要看扣除波动后的长期真实回报。2026年一季度分红险保费占比已经超过80%(数据来源:行业数据),越是分红险大行其道的时候,越要看清这70%和30%背后的门道。
| 规则项 | 具体要求 | 政策依据 |
|---|---|---|
| 盈余分配底线 | 可分配盈余分给客户的比例不低于70% | 保监发〔2015〕93号《分红保险精算规定》 |
| 演示规则 | 仅做利差演示,分配比例统一按70% | 银保监办发〔2020〕6号 |
| 特储释放 | 特储连续2年超准备金15%,要求释放分给客户 | 分红特储监管规定 |
| 特储限高 | 特储为负值或亏损超15%,严格”限高” | 金寿险函〔2025〕374号 |