多活10年,养老金要多备70万:你按78.6岁准备,可能远远不够
从精算角度看,养老规划最大的敌人不是股市波动,而是一个被绝大多数人忽略的”尾部风险”——长寿风险(longevity risk):你活得比”平均预期寿命”更长,储蓄却只按平均寿命来准备。
中国人均预期寿命已经来到78.6岁(国家卫健委2023年公布数据,2024年已向79岁迈进)。但请注意,这是一个”出生时预期寿命”——它把早逝者和百岁老人平均在了一起。真正的问题是:对今天60岁退休的人,男性平均还能再活约20年、女性约24年,这意味着有相当比例的人会活到90岁甚至95岁以上。
作为北美精算师(FSA),我想用生命表和年金现值这两件工具,把”活得更久”这件事,折算成你退休时需要多准备多少钱。结论可能会出乎你的意料。
一、背景与问题:平均值掩盖了长寿风险
预期寿命是一个”右偏分布”——大多数人集中在均值附近,但右侧有一条长长的尾巴,把一批人一路拖到90岁、95岁、100岁。这条尾巴,正是养老规划里最昂贵的不确定性。
中国正在加速变老:国家统计局数据显示,2024年末65岁及以上人口约2.2亿、占比约15.6%,已进入中度老龄化。与此同时,医学进步和生活方式改善,让”活到90岁”从罕见事件逐渐变成常见事件。据中国人身保险业经验生命表(2023版)测算,今天一位60岁健康男性,活到90岁的概率已不是小概率——大约两成;女性则更高,接近三成。
这组数字的潜台词是:如果你只按”平均寿命78.6岁”来准备养老金,那么接近一半的人会发现自己”钱不够用”——不是因为他们挥霍,而是因为他们活得更久。
二、精算分析:把长寿折算成钱
1. 模型假设(标注来源与时效)
为了把问题算清楚,我建立一个简化的年金现值模型。所有假设如下,你可以据此调整自己的数字:
- 退休年龄:60岁(男性,法定退休年龄正逐步延迟,本文按60岁测算)
- 退休后每月生活费:8000元(中高净值家庭假设,按当前购买力口径,不含大病医疗等大额非预期支出)
- 退休后名义投资收益率:3%(保守配置假设,参考当前低利率环境,偏保守)
- 长期通胀:2%(中性假设,参考近年CPI与央行政策目标)
- 实际收益率:约1%(= 名义3% − 通胀2%)
- 生命表参考:中国人身保险业经验生命表(2023版,中国精算师协会发布)
2. 测算结果:三种余寿情景
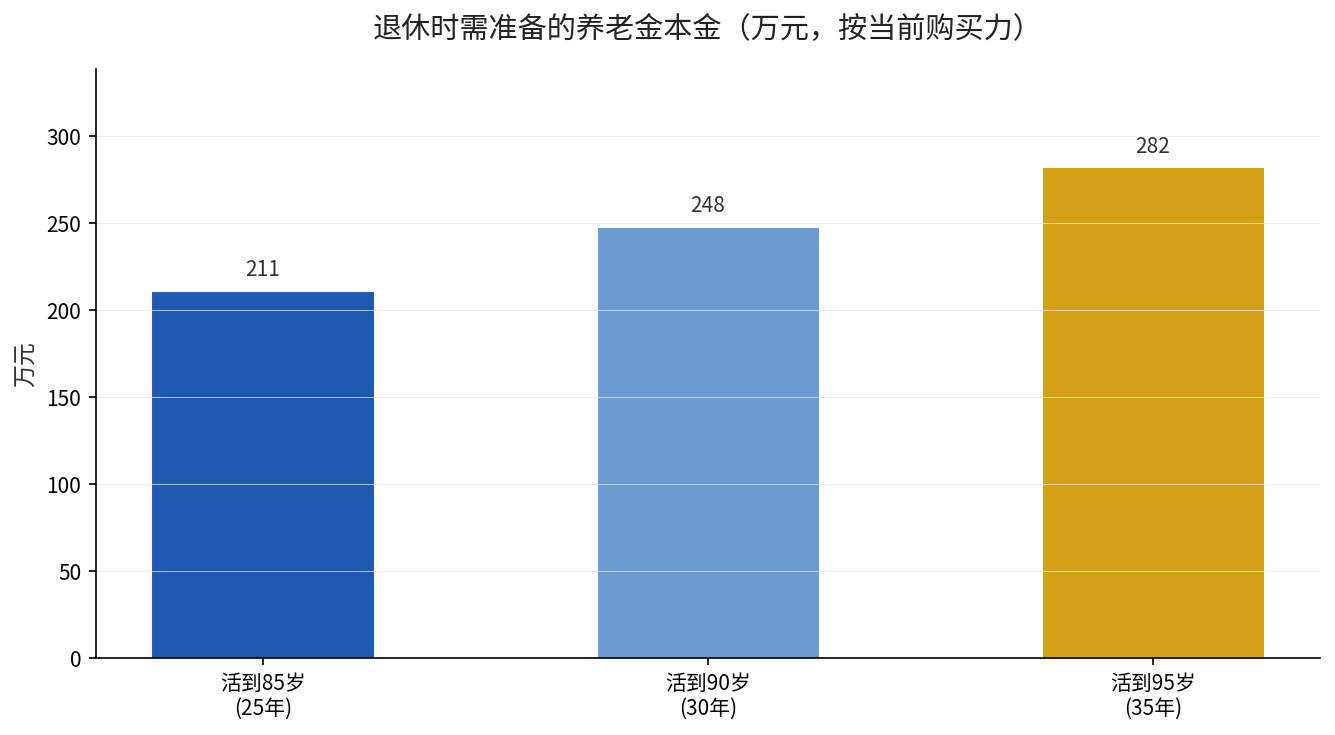
我用的公式是标准的年金现值(PV):PV = C × [1 − (1+r)^(−n)] ÷ r,其中 C 为年支出(9.6万元 = 8000元×12),r 为实际收益率1%,n 为退休后存活年数。结果如下:
| 余寿情景 | 退休后年限 | 退休时需准备(现值) | 较”活到85岁”多备 |
|---|---|---|---|
| 活到85岁 | 25年 | 约211万 | — |
| 活到90岁 | 30年 | 约248万 | +约36万 |
| 活到95岁 | 35年 | 约282万 | +约71万 |
这张表揭示了长寿风险的”定价”:每多活5年,退休时大约要多准备35万元本金;从85岁活到95岁,多活10年,就要多备约71万元。这不是一笔可以忽略的钱。
3. 敏感性分析:什么变量最关键
为了判断结论是否稳健,我对两个关键变量做了单因子敏感性分析(均以”活到90岁”为基准):
- 实际收益率从1%降到0%(退休后全放现金/存款):所需本金从248万上升到约288万,多出约40万——低利率环境下,纯现金养老的成本高昂。
- 实际收益率从1%升到2%(退休后配置更进取):所需本金降到约215万,少约33万——实际收益率每提升1个百分点,30年所需本金约下降33万。
- 每月支出从8000元升到10000元:本金需求同比上升25%,活到90岁需约310万。
结论很清晰:在”活得久”这件事上,实际收益率和支出水平是两个高杠杆变量。而长寿本身,是你无法提前”解约”的那一项。
三、策略建议:把长寿风险管起来
既然长寿风险无法消除,那就把它”转移”或”对冲”。从精算资产配置的角度,我给出四条建议:
第一,把规划基准从78.6岁抬到90岁。不要用平均值做底线,要用”右尾”做压力测试。至少在90岁之前,你的基础现金流不能断。
第二,用终身年金把长寿风险转移出去。终身年金(annuity)是唯一一个”活多久、领多久”的金融工具——它把”我到底能活多久”这个个体不确定性,转移给了保险公司的大数法则。在精算定价上,这是对冲长寿风险最干净的方式。
第三,退休后保持适度的权益配置,把实际收益率维持在正区间。全放现金看似安全,但在2%通胀下实际收益率是负的,反而更”危险”。适度的权益+债券组合,目标是让长期实际收益率稳定在1%以上。
第四,分层管理,而不是一把梭。底层用社保+终身年金锁定”活到90岁也饿不着”的基础现金流;中层用稳健组合应对医疗与通胀;顶层用少量权益博取超额,剩下的再做传承规划。
四、核心结论
1. 平均预期寿命78.6岁是一个”均值”,长寿风险藏在右尾——约一半人会活得更久,其中相当比例会到90岁甚至95岁。
2. 在”60岁退休、月支8000元、实际收益率1%”的假设下,覆盖到90岁需在退休时准备约248万元(按当前购买力);只按85岁准备,会留下约36万的缺口。
3. 每多活5年多备约35万元、多活10年多备约71万元——长寿的”定价”并不便宜。
4. 实际收益率每提升1个百分点,30年所需本金约下降33万元;退休后全部放现金,会让缺口进一步扩大。
5. 上述数字都建立在特定假设之上,会随你的退休年龄、支出水平、收益率和通胀而变化。唯一确定的是:在精算模型的置信度上,”活得久”比”市场跌”更值得你先做预案。