
分红险演示利率3.9%降到3.5%:少了40bp,客户实际到手的钱会缩水吗?
先说结论:不会。演示利率是”展示假设”,不是”承诺收益”——它从3.9%降到3.5%,降的是销售话术里的”想象空间”,不是客户将来能拿到的钱。我们业内这次反而把它看作一件好事:演示越保守,兑现越真实,客户越不容易被”画出来的数字”误导。
流行观点:演示利率降了,收益就要缩水
2026年3月底,人身险行业就调降分红险演示利率达成共识:上限由3.9%下调至3.5%,新产品立即执行,存量产品须在6月30日前完成变更备案或停售(财联社,2026-03-27)。消息一出,市场第一反应是”抢老产品”——因为老产品演示利率还有4.25%甚至3.9%,看着比新产品的3.5%高。不少客户也来问:是不是以后分红险的收益要降了?
这个担心,源于把三个不同的”利率”混成了一锅。要讲清楚,得先回到精算的底层。
算一算:用精算公式验证”演示”和”收益”是不是一回事
分红险的收益,分三层口径,只有一层是”确定的钱”。
第一层,保证利率(预定利率)。这是写进合同、刚性兑付的底线。2025年7月,在预定利率与市场利率挂钩的动态调整机制触发下,分红险预定利率上限从2%调整为1.75%;进入2026年,部分险企甚至主动压到1.25%(中英人寿2026年2月发布的福满佳C款悦享版即此档,创下国内储蓄型人身险保证收益历史新低)。这部分跟演示利率没有任何关系。
第二层,演示利率。这是利益演示表里用的”展示假设”,决定的是那张表上画出来的数字长什么样。它只是假设,不是承诺。
第三层,实际分红。这才是客户真正拿到手的钱,来自保险公司实际经营产生的可分配盈余——利差益、死差益、费差益,再乘以分配比例(监管要求不低于70%,见保监发〔2015〕93号《分红保险精算规定》)。
演示利率下调,动的是第二层,不是第三层。更关键的一层逻辑是红利实现率:
红利实现率 = 实际派发红利 ÷ 演示红利 × 100%
演示利率下调后,分母(演示红利)变小了,同样一份实际红利,实现率反而更高、更容易达标甚至超预期。
用一个数值案例说明。假设某产品原演示利率3.9%时,演示的中档年度红利是3900元;演示利率降到3.5%后,演示红利大约降到3500元。如果这家公司实际经营产生的可分配红利是3600元——
- 调整前:实现率 = 3600 ÷ 3900 = 92%,看着”没达标”;
- 调整后:实现率 = 3600 ÷ 3500 = 103%,直接”超预期”。
客户到手的3600元,一分没变。变的只是那张演示表上的数字。
再补一个业内常用的简化演示模型(趸交):演示收益率 r = 0.7×i′ + 0.3×i − k/n。这里 i′ 是演示利率,i 是实际投资收益率,k/n 是费用摊销项。演示利率只是其中一个权重为0.7的因子。演示利率从3.9%降到3.5%,降了40bp,但演示收益率只下降 0.7×0.4% ≈ 0.28%(约28bp),不是40bp。演示数字的”缩水”,远比客户想象的小。
为什么会有这个误解?
三个原因。
第一,信息不对称。客户很难分清”保证利率””演示利率””实际分红”三层口径,天然以为演示表上最大的那个数字,就是将来能拿到的钱。
第二,销售误导。部分业务员把演示表的中档、高档数字,讲成”将来能拿到的钱”。监管这次下调演示利率,本质就是堵这个口子——让”画出来的数字”更接近”拿得到的数字”。
第三,此前的宽松。过去几年演示利率长期停在3.9%甚至4.25%的高位,给销售留下了过大的想象空间,也积累了”演示兑现不了”的投诉与纠纷风险。这也是监管要”踩刹车”的原因。
正确理解:演示越低,兑现越真实
我们业内看这次下调,恰恰是好事,三个判断。
第一,从”高演示”转向”重兑现”。东方证券研报指出,压低销售端收益展示假设,有助于降低客户对未来浮动分红的过高预期,引导产品竞争从”高演示”转向”重兑现”。换句话说,行业比拼的重点,从”谁画得高”变成”谁真能兑现”。
第二,实现率可信度上升。演示假设更保守后,未来分红实现率更容易达标甚至超预期,客户的”获得感”反而提升。
第三,真正的胜负手是投资能力,不是演示数字。新华网2026年7月报道的标题即点明”险企投资能力成胜负手”。行业层面,中国保险行业协会披露,2026年1—6月分红险原保险保费收入10126亿元,同比增长94.4%,在人身险公司总保费中占比突破35%、创2015年以来新高。资金加速涌入,谁能把投资端做好,谁的分红才可持续——这才是客户该盯的地方。
把四层口径放到一起看,差别一目了然:
| 口径 | 当前数值 | 性质 |
|---|---|---|
| 保证利率(预定利率) | 1.75%(部分险企1.25%) | 写进合同,刚性兑付 |
| 演示利率上限 | 3.5%(原3.9%) | 销售展示假设,非承诺 |
| 2025年度实际分红指导 | 3.2% | 行业兑现端共识 |
| 行业3年滚动平均财务收益率 | 3.2% | 投资端实际水平 |
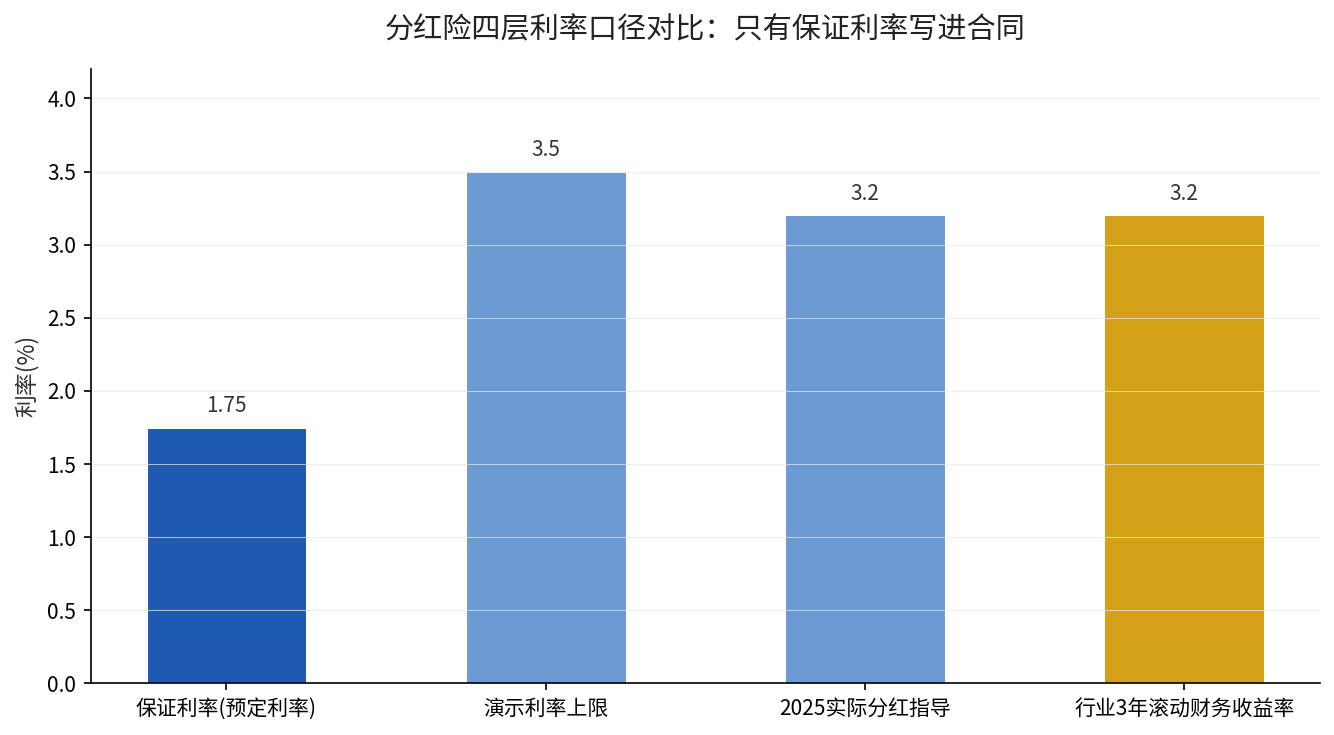
注意:演示利率3.5%是四者里最高的,却恰恰是唯一”不承诺”的;保证利率1.75%是最低的,却恰恰是唯一”确定的”。看懂这张表,就不会再把演示数字当收益。
选购建议:别盯演示数字,盯这三样
落到客户身上,买分红险别再问”演示利率几点几”,改问三件事。
第一,看保证利率。这是写进合同、刚性兑付的底线,当前主流1.75%。别被某些1.25%”低保证”产品的花哨演示迷惑——保证部分才是你的安全垫。
第二,看历史红利实现率。2023年起,监管要求险企每年6月1日前在官网披露上一年所有分红险产品的红利实现率。连年90%以上为佳;但要提醒一句,2023—2024年受”限高令”影响,大量公司实现率短期偏低,那是监管压降、不是公司亏损,2025年后逐步恢复,要看长期均值。
第三,看公司投资能力与偿付能力。业内比较稳的筛选线是:过去5年平均投资收益率4.5%以上、综合偿付能力充足率150%以上、风险综合评级A类及以上。分红险是长期产品,这笔钱至少10年不用才适合买;持有越久,分红滚存越多,短期看演示、长期看兑现。
小结
演示利率从3.9%降到3.5%,降的是”展示假设”,不是”到手收益”。客户实际能拿多少,取决于投资端的真本事,而不是销售表上画的数字。这次下调,本质是监管帮客户把”期望值”调回现实——演示更保守,兑现更真实。与其焦虑那40bp,不如把功课做在”保证利率、实现率、公司投资能力”这三件事上。