
个人养老金的税收优惠,其实是三个环节叠加出来的”递延”红利:缴费时据实扣除、投资时暂不征税、领取时按3%单独计税。这套机制从2024年12月15日全国推开后,正在变成越来越多人年底必做的一件事。
说一个最直观的信号:同样顶格缴12000元,月薪过万的和年薪百万的,省的钱能差出15倍。看懂了这个差距,你就知道为什么中高收入人群对个人养老金最上心。
一个信号:节税不是”省一点”,是按你的税率档来算
个人养老金的节税逻辑,按官方口径是一条最简单的公式——年度节税额等于12000元乘以你所在的那一档边际税率。人民日报海外版2023年1月的报道里直接算过这笔账:当一个人适用最高一档45%的税率时,税前扣除12000元,应纳税额比不参与个人养老金的情况减少5400元;如果适用20%的税率,一年就省2400元。
这就是”递延”最直接的含义:钱不是不交税,而是把交税的时间往后推,推到退休领取时才按3%交。税率的落差越大,当下省的越多。
三个影响,层层传导
影响一(短期):年底集中缴存的窗口。缴存额度按自然年滚动,过了12月31日不用就作废。苏州姑苏区税务局2026年3月的操作指引里提醒得直接:在当年缴存的金额,可在预扣预缴或次年汇算清缴时据实扣除,错过就补不回来。
影响二(中期):投资收益的”免税期”。个人养老金账户里的钱买了基金、理财、保险、储蓄,产生的收益在账户内暂不征收个人所得税,一直累积到退休。同样是长期投资,放在个人养老金账户里,这十几二十年的复利是不打税的。
影响三(长期):领取时的3%是”大折扣”。财政部、税务总局明确,个人领取的个人养老金不并入综合所得,单独按3%的税率计税。对比一下,你当年存进去时可能是按20%、30%甚至45%的税率扣的,退休取出只按3%,这中间的差额就是实打实的收益。
你的税率档,能省多少?
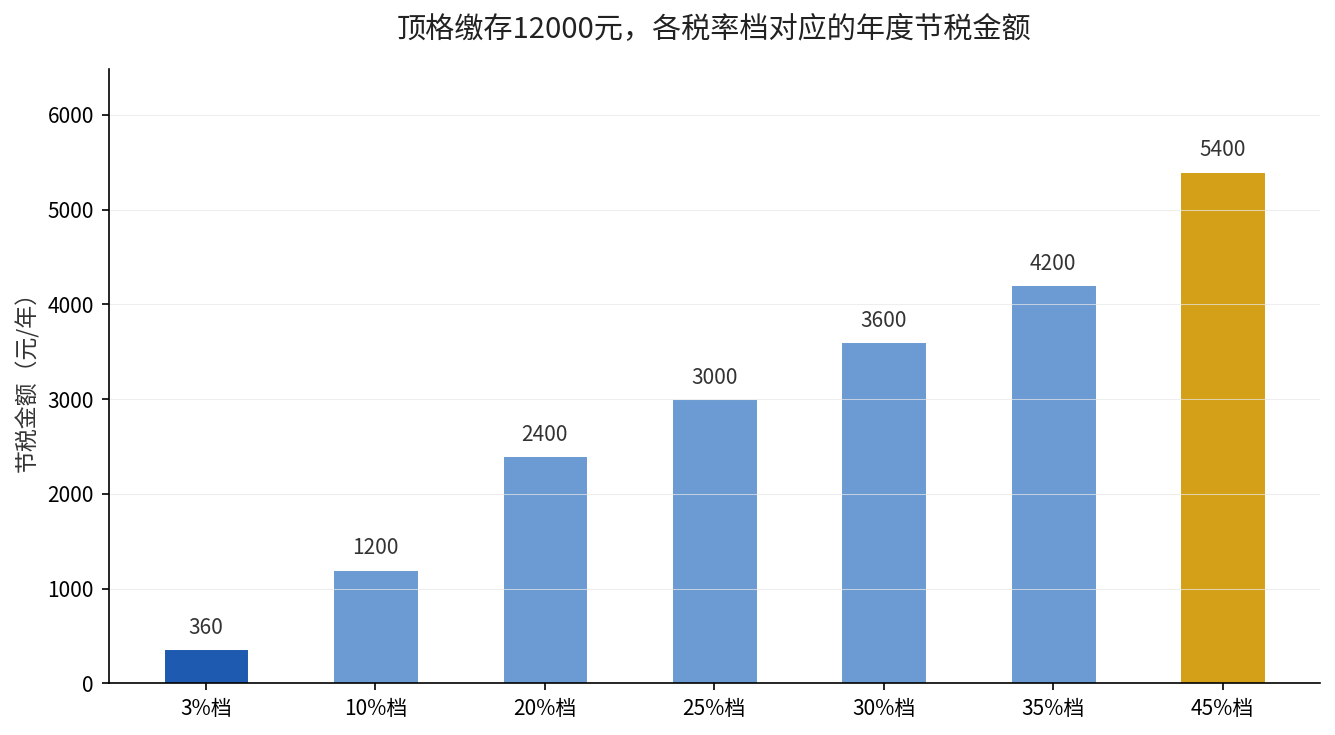
数据来源:按12000元×各档边际税率计算,税率档参照现行个人所得税七级超额累进税率。
从图里一眼能看出:3%档一年省360元,10%档省1200元,20%档省2400元,一路爬升到45%档的5400元。税率档每上一级,节税金额就上一个台阶。
举个真实尺度的例子。人民日报海外版报道里提到一位年薪约30万元的方女士,扣除起征点和社保公积金后缴税基数18万元,适用20%档。她不参与个人养老金时全年缴个税19080元,顶格缴存12000元后基数降到16.8万元,全年缴个税16680元,一年省下2400元——这还只是缴费环节,没算上投资和领取两个环节的红利。
政策在松口,别只看”锁到退休”
过去很多人犹豫,是因为觉得钱存进去就”锁死”到退休。这个顾虑正在被政策一点点打破。2025年8月,人社部等五部门印发《关于领取个人养老金有关问题的通知》,从2025年9月1日起新增三种提前领取情形:大病医疗自付超过上年度人均可支配收入、2年内领失业保险金累计满12个月、正在领取低保。
这意味着,个人养老金从”只能退休取”变成了”急难时刻也能取”,节税和流动性之间又多了一个平衡点。领取时同样按3%单独计税,不影响你享受过的缴费抵扣。
现在该做什么?
如果你个税档位在10%以上,个人养老金基本是”白拿”的节税工具——存进去的钱当年就能抵税,账户里还能投资增值,退休再按3%取出。档位越高,越不该缺席。
操作也很简单:打开个人所得税App,在”办&查”里找到”个人养老金扣除管理”,用”一站式申报”就能免下载凭证直接填报;也可以扫码或手动录入缴费凭证,报当年度的个人养老金个税扣除。
你的年收入对应哪一档税率?顶格缴12000元你能省多少税,留言告诉我,我帮你把这三个环节一起算清楚。