
个人养老金开户别踩坑:每年12000元怎么缴最划算,这5件事先搞清楚
一个真实场景:小李被”开户礼”推着走,缴错了档
小李在北京一家互联网公司上班,去年听同事说”开个人养老金能省税”,就顺手在手机银行开了一个账户,还领了50块开户红包。
结果一年下来,他往里存了12000元,买了一只养老目标基金,心里却一直犯嘀咕:这钱为什么要锁到退休?每年到底能省多少税?选储蓄还是选基金?
他不是个例。个人养老金全面推开后,很多人的开户是”被推着走”的,账户开了、钱缴了,规则却没整明白。今天就把账一次算清。
先确认一件事:你有没有参保资格
个人养老金不是谁都能开。根据《国务院办公厅关于推动个人养老金发展的意见》(国办发〔2022〕7号,2022年4月21日发布),参加范围是”在中国境内参加城镇职工基本养老保险或者城乡居民基本养老保险的劳动者”。
换句话说,你有职工养老保险或居民养老保险的人,才有资格开个人养老金账户。没参保的、已经退休领养老金的,都不在这一制度覆盖范围内。
这条门槛不难,但卡住了不少人——尤其是灵活就业、自由职业的朋友,得先确认自己有没有基本养老保险。
12000元这个数字,是”上限”不是”必须”
个人养老金每年缴费上限是12000元,这一点写进了国办发〔2022〕7号文。很多人误以为”必须缴满12000元”,其实不是。
12000元是天花板,你可以缴1000元、5000元,也可以不缴,完全自愿。文件原文的表述是”参加人每年缴纳个人养老金的上限为12000元”,未来还会根据经济社会发展水平适时调整。
所以核心问题不是”要不要缴满”,而是”你这一年缴多少,才最对得起自己的税负和现金流”。
钱进去就”锁住”了,这笔账要提前想清楚
个人养老金资金账户实行”封闭运行”,权益归你所有,但按规定”不得提前支取”——这是国办发〔2022〕7号文明确写的。
能取钱的情形只有几种:达到领取基本养老金的年龄、完全丧失劳动能力、出国(境)定居,或符合国家规定的其他情形。
换句话说,你30岁存进去的12000元,大概率要等到退休才能动。这笔钱的流动性成本,是决定”缴不缴、缴多少”时最该先想清的一环。
领取时怎么领,规则里藏着一个小细节
同样的文件里写明,领取时可以按月、分次或者一次性领取,但”领取方式一经确定不得更改”。
也就是说,你今天选了”按月领”,以后就不能改成”一次性全取”。这个一次性的选择,会影响你退休后资金的安排节奏。
不过别慌,这是领钱阶段的事,离大多数人还早。现在要做的,是开户和缴费阶段的正确姿势。
开户和缴钱,按这个顺序走三步
第一步,在商业银行或符合规定的金融机构开一个”个人养老金资金账户”,同时通过个人养老金信息管理服务平台建个人养老金账户——两个账户是搭配的,前者管钱,后者管税收优惠身份。
第二步,用资金账户向符合规定的金融产品缴费,可选的范围是银行理财、储蓄存款、商业养老保险、公募基金四大类。
第三步,缴完钱记得核对缴费凭证,第二年个税汇算时用12000元限额做税前扣除。
延伸阅读:个人养老金产品货架已经扩容到1245只,储蓄、基金、保险、理财怎么选,可以看看我们之前整理的《个人养老金产品货架1245只》。
三笔账算给你看:缴多少,先对照自己的税率档
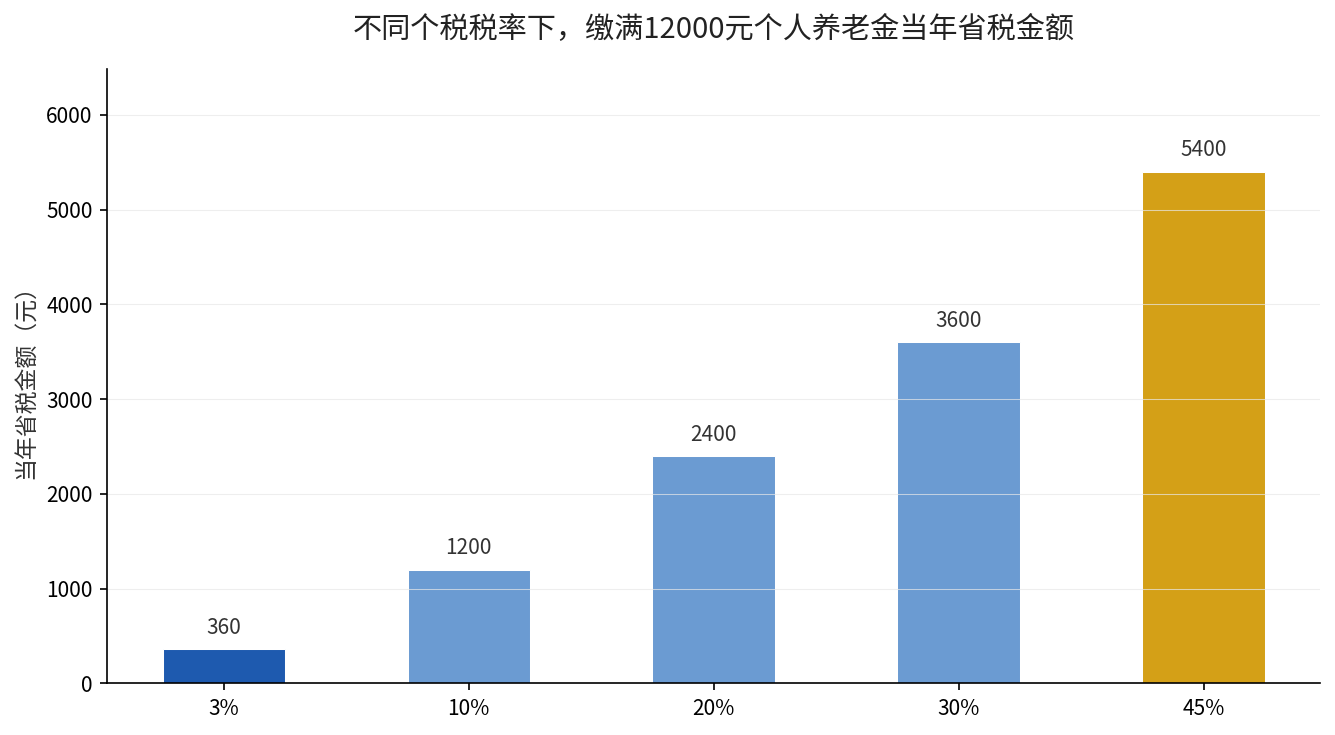
说到缴多少,其实取决于你的个税适用税率。个人养老金缴费可在12000元限额内税前扣除(财政部 税务总局公告2022年第34号,2022年11月3日发布),税率越高,省的越多。
举三个例子:税率3%的人,缴满12000元一年省360元;税率20%的人,一年省2400元;税率45%的人,一年能省5400元。
同样的12000元,放在不同税率档的人身上,节税效果差出15倍。这就是为什么”别人喊你开户”和”你自己该不该存”是两件事。
该不该缴满12000?给你一个判断标准
如果你的边际税率在20%及以上,缴满12000元基本是划算的,节税收益超过资金锁定的成本。
如果你的税率只有3%甚至不用交个税,那12000元锁到退休的代价,可能就不太值了——不如留作灵活备用。
判断的关键不是”别人存没存”,而是你自己的税率档和现金流。想清楚这两个,开户缴费才不会被裹挟。
你的个税税率是哪个档?打开个人所得税APP,看看上一年度应纳税所得额落在哪一档,就能对照出一年能省多少税。想算得更细,留言”养老金”,我帮你拆一笔。