
个人养老金基金怎么配?目标日期还是目标风险,99%正收益下三个误区一次拆清
你有没有听过这样一句话:个人养老金基金,99%都是正收益,闭眼买一只就行?
真要按这句话去操作,大概率会踩坑。今天就用问答的方式,把三个最常见的误区一个个拆开,再告诉你到底该看年份还是看风险等级。个人养老金基金的货架,是随着人社部等五部门推动个人养老金制度整体扩容一步步丰富起来的。
先问两个问题,你能答上几个
第一个问题:99%正收益,等于”现在买进去就稳赚”吗?第二个问题:同样是养老基金,为什么有的涨了70%,有的却已经被清盘?
这两个问题答不全的人,占了大多数。答不全的结果,就是把”历史没亏”当成”未来必赚”,然后在高位冲进去,又在锁定期里出不来。
误区一:99%正收益,就是闭眼买都稳
这是最要命的一个坑。所谓”成立以来正收益”,说的是已经成立的基金,从成立那天算到现在是赚的,它管不了你”明天买进去”之后会怎样。
看时间就能明白:个人养老金基金2025年平均收益17.56%,但2026年以来的平均收益已经回落到2.68%。来源是格上基金数据,21世纪经济报道2026年4月16日报道。一年的差距,就差出一个天一个地。
历史平均不代表未来,长期收益靠的是拿得住,不是追高。这个道理,我们之前算储蓄和基金20年那笔账时也点过。
误区二:都是养老基金,差别没那么大
差别其实大得吓人。按Wind数据,个人养老金基金Y份额一共312只,分成三拨:FOF类213只占约68%,被动指数类70只占约23%,增强指数类29只占约9%。这组数据口径来自中国证券投资基金业协会下的Wind统计。
收益表现和数量正好相反。证券时报统计,今年以来66只被动指数基金平均回报22.21%,19只增强指数基金平均回报18.05%,目标日期FOF平均14.05%,目标风险FOF只有8.6%。最会赚钱的,恰恰是数量最少的指数基金。
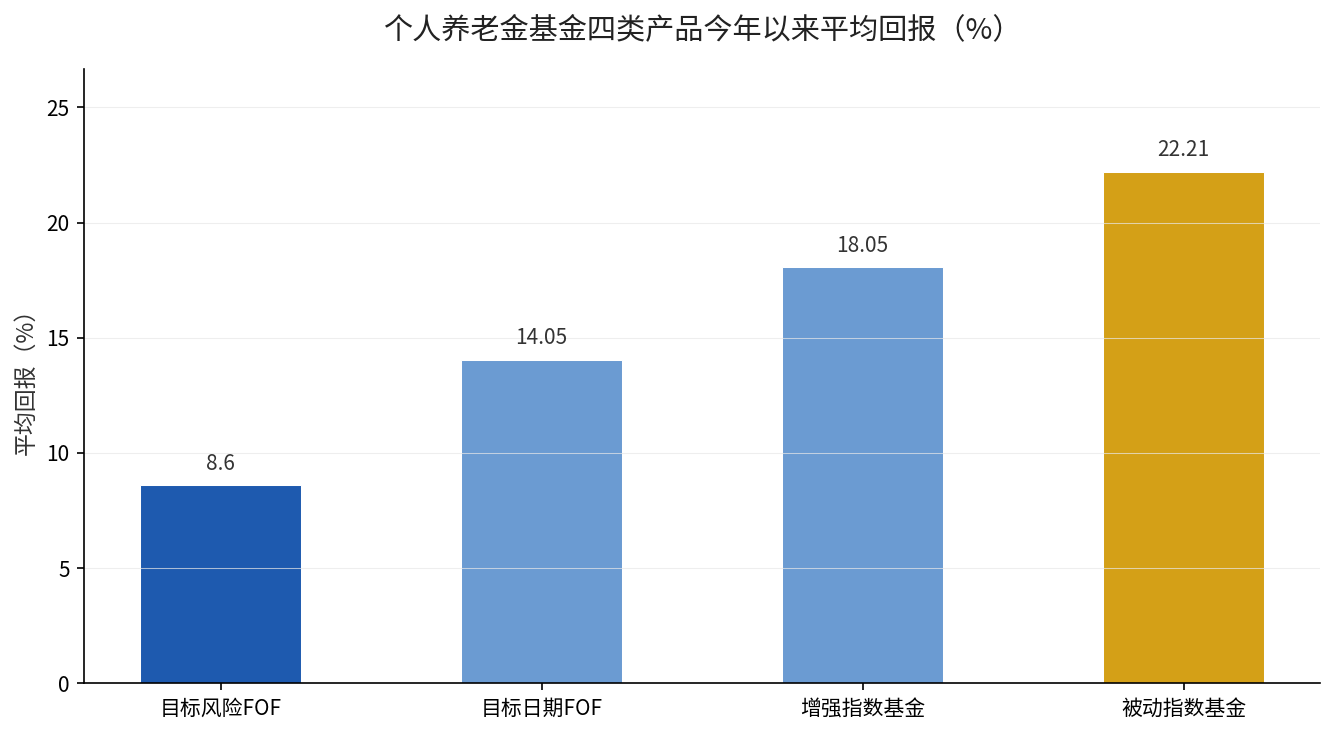
一张图看清差距:被动指数基金把目标风险FOF甩出近一倍半。但这”弹性”是双刃剑,赚22%的那批人,中间也扛过不小的回撤。格上基金研究员的判断很直白:被动和增强指数以股票资产为主,收益弹性最大,风险波动也最高。这正呼应了财政部等部门把指数基金纳入个人养老金名录的初衷——给能扛波动的人一条”有时间换收益”的路。
误区三:目标日期和目标风险,是一回事
这是最容易被名字带偏的地方。FOF里其实分两派:目标日期型84只、目标风险型128只,来源是Wind数据。
目标日期型,按你预计退休的年份起名,比如”2040″”2045″。它内部有一条”下滑曲线”,随着退休日临近,逐步降低股票等权益资产比例,越靠近退休越保守,锚定的退休日期覆盖2025年到2055年。
目标风险型,不看年份看风险等级,名字里带”稳健””平衡””积极”字样。它把权益资产比例固定在一个档位,长期保持差不多的风险水平,不会随年龄自动降档。一条”会变”的线,和一条”不变”的线,是两者的根本区别。312只基金到底怎么分好队,我们之前拆过一遍。
一个硬规矩,帮你掐住风险上限
不管选哪类,证监会《养老目标证券投资基金指引(试行)》都划了条线:最短持有期1年、3年、5年的养老目标基金,投资权益类资产的比例,原则上分别不超30%、60%、80%。持有期越长,才允许配越多股票。
换句话说,你承诺得越久,基金越敢帮你搏;你只想锁一年,那这钱基本就是求稳。这条规则,比看任何”收益截图”都更能判断一个产品到底激进不激进。
据Wind数据、南方都市报2025年12月22日的报道,128只个人养老金FOF自成立以来平均收益11.03%,但只有41只、约三成跑赢了同期业绩基准。选产品的功夫,一半花在”看懂类型”,另一半花在”挑对那三成”。
一句话给你答案
99%正收益是”过去赚了”,不是”现在买了必赚”。选之前先想清楚两件事:你什么时候退休、你能接受账面缩水多少。答案出来了,该选目标日期还是目标风险,其实瞬间就清楚了。
如果你也纠结该选FOF还是指数型,留言你的年龄和离退休年数,我帮你看看你的时间该配哪一类。