
企业年金退休后97%的人选分期领,同样一笔钱,分期和一次性到底差在哪
同样是退休后从企业年金账户里领钱,有人每个月固定到账一笔,有人一次性把十几万全部拿光。哪条路更划算,不是凭感觉,是算出来的。
先说一个很多人都没注意到的官方数字:据人社部《全国企业年金基金业务数据摘要2025年度》(2026年3月23日发布),2025年全年领取企业年金的人数是368.82万人,领取金额1162.13亿元。其中97.22%的人选择了分期领取,只有不到3%的人一次性取清。
同样一笔钱,先摆出两种领法
我们把”同样一笔钱”这个前提定死。假设你的企业年金账户里躺着36万元,退休那一刻面临两个选择:一次性全部领走,或者分成若干年按月领。
一次性领,就是36万元当天全部入账,落袋为安,你想怎么花就怎么花。分期领,就是这36万元被摊到每个月的现金流里,成为养老金之外的又一份固定收入。
表面上看,钱的总数没变,都是36万。可一旦把领取人数、税、以及”这钱能不能扛住通胀和自己会不会乱花”这三个变量加进去,两条路的差距就出来了。
为什么97%的人选了分期
先看官方数据背后的趋势。2025年368.82万人领取企业年金,1162.13亿元的总盘子一摊,就是每个人手里的这一小笔补充养老钱。九成七的人选分期,不是被谁劝的,是分期这种方式恰好踩中了退休后最真实的需求——稳定的现金流。
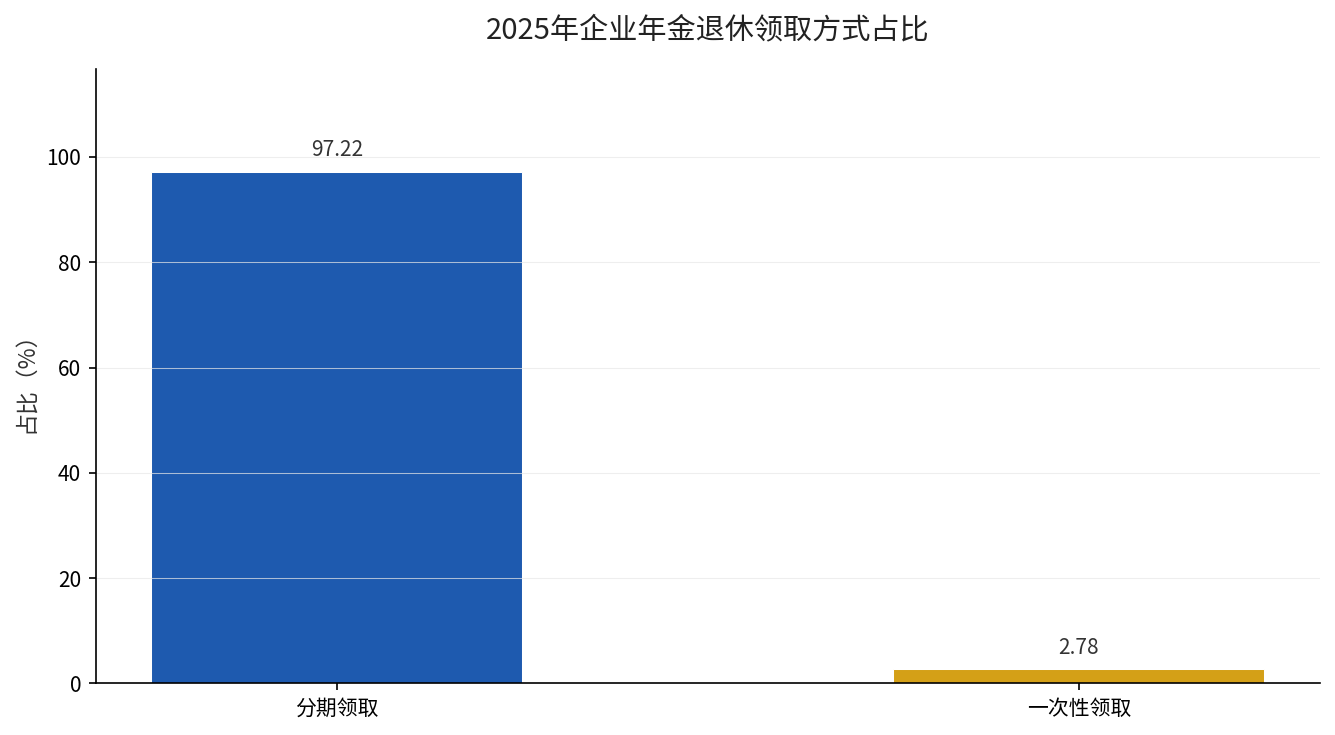
这张图很直白。分期领取占了绝对大头,一次性领取只有零头。背后是一个朴素的道理:退休最怕的不是”钱不够多”,而是”这个月有下个月没有”。分期领,本质是给自己造了一份”不会断”的收入。
这个97.22%的分期占比,同样出自人社部《全国企业年金基金业务数据摘要2025年度》,不是自媒体拍脑袋的数。
拆开差距:三条实打实的差别
如果你不只看习惯,而是把两条路摊开算,差别集中在三个地方。
第一,现金流的安全感不同。一次性领36万,手里突然多了一笔巨款,但也意味着这可能是你未来二三十年里最大的一次进账,之后全靠自己规划。分期领,等于把这36万变成一条涓涓细流,和基本养老金一起每月到账,抗风险能力完全不是一个级别。
第二,税的处理方式不同。根据财政部、税务总局《关于个人领取企业年金、职业年金个人所得税政策的公告》,领取企业年金时要并入个人综合所得计税,一次性领一大笔,当年的应纳税所得额会明显抬高,很可能跳到更高的税率档。分期领按每月实际到账的额度来计算,分摊下来税负压力更平稳。
第三,这笔钱能不能”接住”。一次性拿到手的钱,面对的是通胀和消费诱惑两张大嘴;分期领的钱一直在账户里按规则滚动,多领出来的每一分都在继续”钱生钱”。
官方总盘:钱到底有多少,在往哪走
再往上拉一层视角。同样是这一份人社部《全国企业年金基金业务数据摘要2025年度》,截至2025年末,全国建立企业年金的企业177854家,比上年增长11.66%;参加职工3342.99万人,净增101.15万人;基金累计规模突破4万亿,达到42050.03亿元,同比增长15.45%。
更关键的是收益率口径。从2025年起,人社部公布企业年金收益率改用”近三年累计收益率”,截至2025年末是12.94%。把时间拉长,2007年以来的18年间,企业年金年均收益率是6.17%,只有2008、2011、2022三个年度是负的。这个18年6.17%的长周期数字,同样是人社部历年披露的企业年金投资收益数据汇总口径。
职工人数在涨、基金盘子在做大、收益率也有底子——这意味着越来越多人手里开始有这笔”第二笔养老钱”,而怎么领,就成了每个人都要面对的选择题。
算完这笔账,你该怎么选
一句话给答案:如果这笔钱是你退休后唯一的”大额补充”,选分期,把它变成稳定现金流;如果你另有充足的其他积蓄、手里现金流本来就不愁,一次性能提供更大的自由度,也未尝不可。
但更现实的是,绝大多数普通职工的账户金额并没有大到”一次性领了也不影响生活”的地步,这也是97.22%这个数字如此一边倒的原因。与其纠结一次性拿多少,不如先做一件事——
打开你单位的企业年金平台或人社系统,查清楚自己账户目前的余额、历年收益率、以及单位按什么比例在给你缴费。关于企业年金单位缴8%、个人缴4%这笔账(缴费比例上限出自《企业年金办法》,企业缴每年不超过本单位工资总额的8%,个人缴不低于4%、合计不超12%),我们之前专门算过(企业年金个人缴4%企业缴8%,干满20年退休能多领多少钱)。
你的企业年金账户里现在躺着多少钱?登录查一下余额,把数字发在评论区,我帮你按现在的收益率,算算这笔钱分期领到退休到底能撑多久。