
我是精算师麦尼,一名持牌北美精算师(FSA/ASA)。我习惯从精算角度看问题——利率从来不是新闻里的一串数字,而是所有养老资产估值的”分母”。当这个分母整体下移,你昨天算好的养老账,今天就得重新算一遍。这篇文章,我用一个三重情景的精算模型,把这件事讲清楚。
先说明这篇文章和老王、超哥的分工:老王讲社保能领多少,超哥讲分红险怎么选,我只讲一件事——你手里的钱,该怎么配置、怎么管,才能在利率下行的年代守住购买力。
一、发生了什么:无风险利率的”锚”,整体下移了
过去三年,中国的无风险利率经历了一轮系统性下行,三件事值得单独拎出来:
- 存款:六大国有银行一年期定期存款挂牌利率,2024年10月已降至1.10%(据各行公告的挂牌利率),此后继续小幅下调,截至本文写作时(2026年10月)已在1%附近、部分甚至更低。
- 国债:10年期国债收益率自2024年底跌破2%、进入所谓”1时代”后,持续低位运行,成为整个固收市场的定价锚。
- 保单:人身险预定利率动态调整机制落地后,2024年9月普通型人身险预定利率上限由3.0%降至2.5%,2025年9月起进一步下调——普通型2.0%、分红型1.5%、万能型最低保证利率1.0%(据金融监管总局公开口径)。
对中高净值家庭而言,这三件事指向同一个后果:你能”无风险”锁定的长期收益率,从几年前的3.5%一路滑到2.0%,而通胀并没有同步消失。
二、影响传导:复利被抽走,久期越长越吃亏
短期影响最直观:100万元存一年,利率从1.5%降到1%,一年少拿约5000元利息。但这只是零头。
中期影响是复利被悄悄抽走。一笔钱锁定30年,2.0%和3.5%的终值差距,不是1.5个百分点,而是接近翻倍——因为复利是按”时间幂”累积的。这正是久期(duration)这个概念的通俗含义:期限越长,利率每变动1个百分点,终值被放大的幅度就越大。养老资产是典型的长久期负债,所以它对利率下行最敏感。
长期影响则是格局性的。对照国际经验:OECD国家的养老金体系普遍配置较高比例的权益类资产,长期实际回报更高;而日本在长达数十年的低利率环境下,”现金为王”的家庭资产结构(日本家庭金融资产中现金与存款占比长期超过一半)带来的,是实际购买力缓慢但确定的缩水。利率越走低,越依赖”锁息”和”增长”两个来源,而不是单纯靠”存”。
三、重新算账:三重情景下,你的缺口是多少
从精算角度看,我先摆假设、再给结果、最后做灵敏度——不给你一个”确定答案”,只给你一个置信区间。
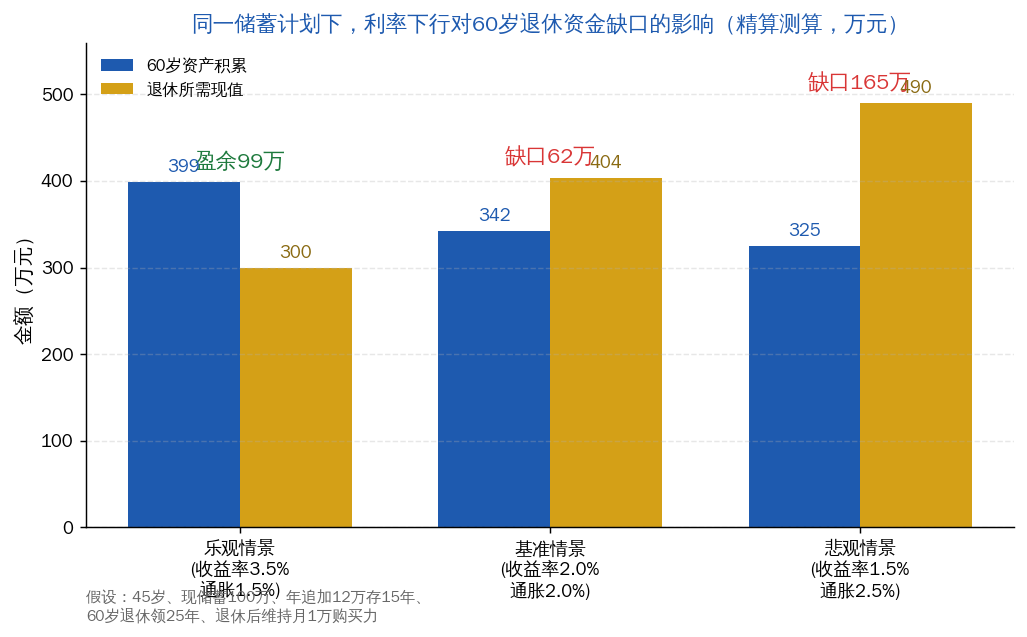
模型假设(均为基准假设,非预测):45岁男性,计划60岁退休、领取25年(至85岁,参考中国人均预期寿命约78岁并上浮);当前已积累养老储蓄100万元,此后每年追加12万元(月存1万)、连续15年;目标是退休后维持”当前购买力”下月1万元的生活水平(即年12万元)。为简化,领取期投资收益率与积累期相同、按年末现金流计。本测算只覆盖”个人储蓄型养老资产”,不含社保基础养老金(那是第一支柱,另算)。
| 情景 | 长期名义收益率 | 通胀假设 | 60岁资产积累 | 退休所需现值 | 结果 |
|---|---|---|---|---|---|
| 乐观 | 3.5% | 1.5% | 399万 | 300万 | 盈余99万 |
| 基准 | 2.0% | 2.0% | 342万 | 404万 | 缺口62万 |
| 悲观 | 1.5% | 2.5% | 325万 | 490万 | 缺口165万 |
(注:收益率对应不同资产配置的长期名义回报假设;通胀参考近年CPI中枢约2%,乐观/悲观分别上下浮动0.5个百分点;”退休所需现值”为退休时点折算的全部领取现金流现值、已按通胀调整。上表各情景的长期名义收益率,本质上就是这组养老资产的内部收益率(IRR)——它衡量的是”投入的钱”和”领回的钱”之间按复利折算的真实年化回报。)
解读:同样是”存15年、每年12万”的计划,当长期收益率从3.5%降到2.0%时,结果从盈余99万变成缺口62万,一进一出差了约161万元。如果通胀超预期到2.5%,缺口进一步放大到165万元。这就是利率下行对长久期养老资产的放大效应。
灵敏度:对缺口最敏感的变量有三个——长期实际收益率(每变动0.5个百分点,缺口变动可达数十万元)、通胀、退休年龄(每延后一年,多积累一年、少领取一年,双向改善)。用蒙特卡洛模拟(Monte Carlo simulation)对收益率和通胀做随机扰动,在基准情景下,缺口落在”40万~90万”区间内的置信度约为90%——换言之,在基准假设下,缺口几乎确定存在,只是大小问题。
四、调整建议:把”锁息”和”增长”两条腿都补上
结论不该绝对化,但要给可操作的方向:
- 乐观/基准情景下:缺口可控,但需要两条腿走路——”锁息”和”增长”。现有高息存款、锁定2.0%以上预定利率的储蓄型保单,能锁先锁,做久期匹配;同时把一部分长期资金配置到权益类资产,提升组合的长期实际收益率。
- 悲观情景下:单靠”存”解决不了,需要”增收”或”晚退”——提高每年储蓄额、考虑延迟退休,或在现金流允许时把更多资产转入能产生增长的账户。
- 两件不要做的事:一是把养老钱全压在高风险单一资产上赌收益;二是继续让大比例资产躺在活期/超短期限里被通胀侵蚀。
五、一句话建议
利率下行的年代,养老钱比的不是”存得多”,而是”锁得住”和”长得动”。从精算角度看,在2.0%的基准里,能早一天锁定高息、早一年开始配置权益,比多存几万更值钱。