
退休后每个月要花2989元,你的养老金够不够?用2025年官方数据算这笔账
退休前很多人只关心一个问题:能不能退休。真到了退休那天,更扎心的问题才浮上来——每月到手的养老金,够不够把日子过下去?
今天不空谈,直接拿国家统计局刚发布的2025年全国居民收支数据,跟你算一笔明明白白的账。
先定一个基准:退休后每月到底要花多少?
要判断养老金够不够,先得知道退休后每个月要花多少钱。国家统计局2026年1月19日发布的《2025年居民收入和消费支出情况》给了权威答案。
2025年全国居民人均消费支出29476元,平均下来每个月2456元。但这还是”全国平均”——把你和一个县城老人、一个一线城市退休职工混在一起算的数。
真正有参考价值的是城镇居民数据:2025年城镇居民人均消费支出35869元,折合每月约2989元。这个数字,更贴近大多数有工作、有社保、在城镇退休的人的生活成本。
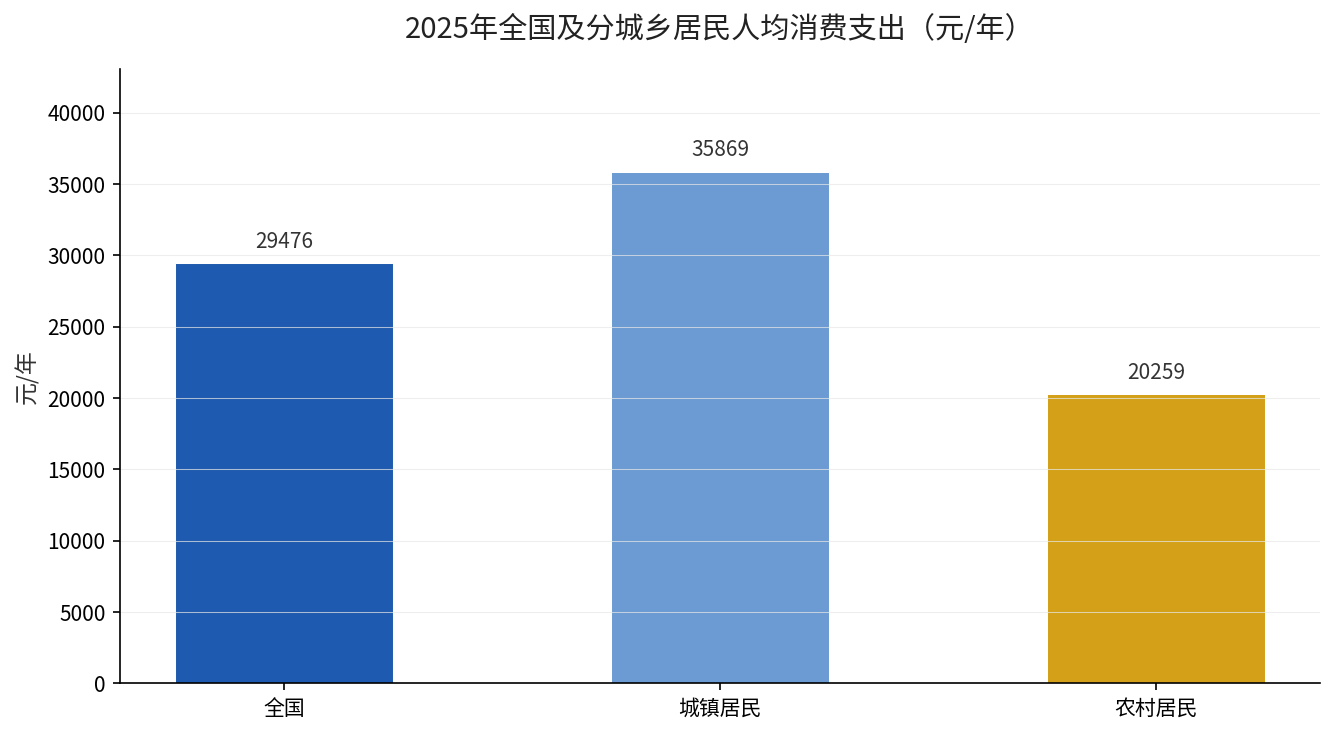
上面这张图里,城镇居民一年花35869元,农村居民一年花20259元,全国平均29476元。城镇和农村之间差了15610元,这就是生活成本的现实差距。数据出处:国家统计局官网(www.stats.gov.cn)2026年1月19日发布。
同样退休,养老金能领到2989元这个线吗?
把2989元当成一根”及格线”,问题就清楚了:你的养老金能不能跨过这根线?
企业职工退休,养老金由基础养老金和个人账户养老金两块组成。基础养老金跟你的缴费年限、缴费指数、退休地的计发基数挂钩;个人账户养老金等于个人账户储存额除以计发月数。
同样的缴费年限、同样的档位,在不同省份领到的钱能差出几百甚至上千块。就拿缴费档位来说,按60%还是100%缴15年,退休每月差出的钱我们单独算过,差得不是一星半点。
差距到底从哪来?三个变量拆开看
第一是缴费年限。多缴一年,基础养老金的计发比例就高一点,个人账户里也多存一年的钱。年限短的人,往往卡在2000元以下这一档。
第二是缴费档位。同样是缴费,按60%档还是100%档、甚至更高档缴,退休时个人账户里的钱完全不是一个量级。多缴多得,这句话不是口号,是算出来的。
第三是退休地。经济发达地区的计发基数高,同样的缴费条件,在计发基数高的地方退休,基础养老金那一块就明显更高。北京的计发基数12049元,最低档缴15年退休只领2199元,这个例子我们之前详细拆过。
三个变量叠在一起,就形成了”有人够花、有人发愁”的分化局面。你可以把它理解成一个简单的算式:养老金水平 = 缴费年限的长度 × 缴费档位的高度 × 退休地的基数水位。哪一项短了,最后的数字就矮一截。
结论:你现在该盯的不是”能不能退休”,是”退休后钱够不够”
算完这笔账,结论很直接:别只想着社保缴满15年就停。15年只是”有资格领”的最低门槛,不是”够花”的保障线。
退休后每个月花2989元,这只是”过日子”的底线水平。要是还想偶尔下馆子、换季添件衣裳、有点闲钱出去走走,这个数还得往上加。一年算下来,城镇居民一家子光吃喝住行就要三万多,养老金要是只覆盖一半,缺口就得从存款、子女、或者再多打一份工里补。
想离这根线更近,能做的无非三件事:能多缴就多缴几年;有能力就往上提一档;趁在职把个人养老金账户也利用起来,给自己多铺一条养老的钱路。
想知道你自己退休能领多少,按你现在的缴费年限和档位大概在哪个区间,留言”养老金”三个字,我帮你对着算。你的缴费指数是多少、总共缴了多少年?这两个数在电子社保卡里都能查到,现在就去翻出来看看。